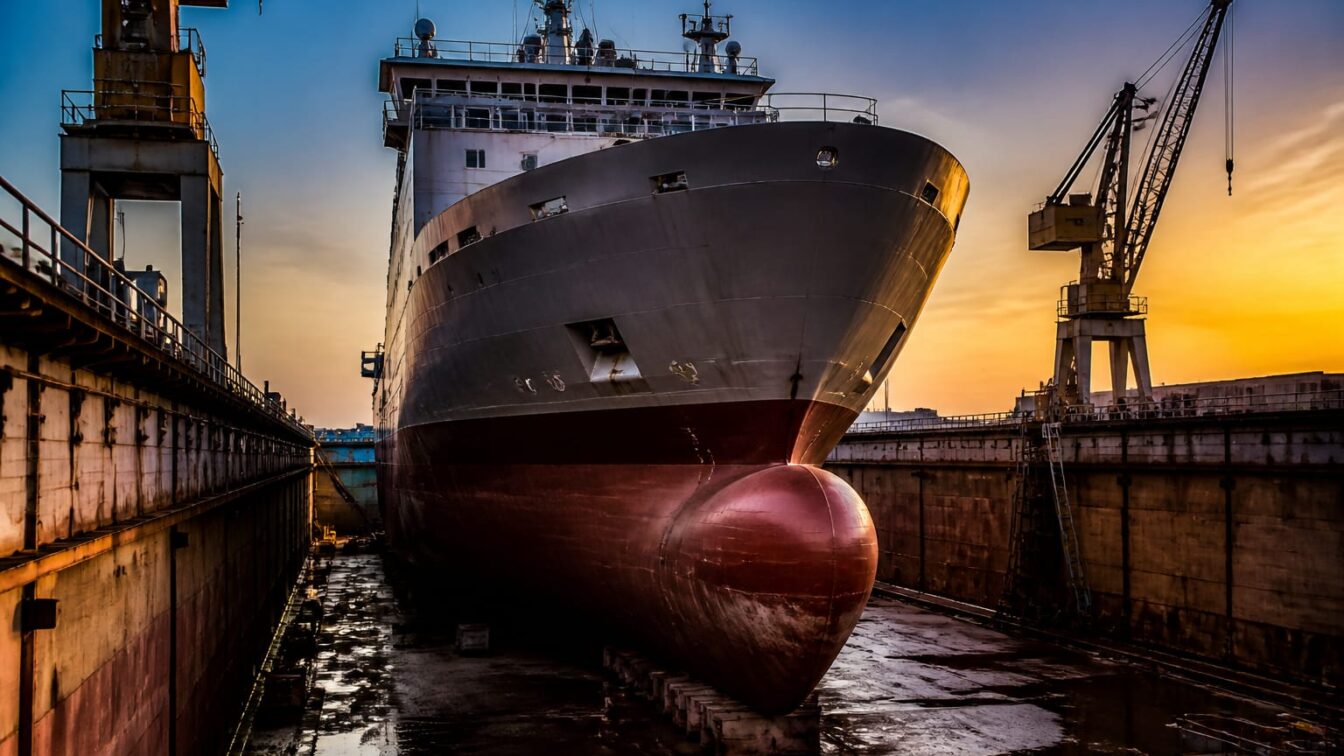
Prima licitație pentru vânzarea activelor șantierului naval Damen Mangalia, din Mangalia, județul Constanța, a eșuat la prețul de piață de 184 milioane euro, fără niciun cumpărător, într-un moment în care România acumulează semnale de slăbire industrială și pune în piață tot mai multe active aflate în dificultate.
184 milioane euro este valoarea cerută pentru un activ strategic care nu a atras interes, iar tabloul este mai larg: în primele cinci luni din 2026 au fost scoase la vânzare active „în distress” de peste 1,7 miliarde euro, din care primele zece însumează 1 miliard euro. Raportat la o singură tranzacție, Damen Mangalia reprezintă aproape o cincime din valoarea acestor prime zece active, ceea ce transformă eșecul licitației într-un test pentru capacitatea pieței de a absorbi active industriale mari.
Miza nu este doar recuperarea unei valori de piață. Peste 1.000 de angajați ai șantierului sunt pe lista de concediere, iar lipsa unui investitor ridică riscul de degradare a unui activ care, prin dimensiune și profil, influențează ocuparea locală, lanțurile de furnizori și credibilitatea României în atragerea capitalului pentru sectoare strategice.
Și cazul nu este izolat. Situația de la Liberty Galați, fost Sidex Galați, indică o problemă care depășește o companie sau un preț de pornire: investitorii evită active industriale mari într-un mediu în care costurile operaționale, mai ales energia, presează puternic modelele de business energofage.
Ponderea industriei prelucrătoare în România a scăzut cu 10 puncte procentuale
România a avut cea mai mare contracție a ponderii industriei prelucrătoare din UE între 2015 și 2025, cu 10 puncte procentuale, comparativ cu Polonia, Cehia sau Ungaria. Pentru un investitor, această cifră nu înseamnă doar o schimbare statistică, ci o bază industrială mai subțire, productivitate mai fragilă și un profil de export mai vulnerabil.
Potrivit ZF, Ionuț Dumitru (economist-șef, Raiffeisen Bank) a legat direct această deteriorare de modelul intern de creștere și de slăbirea industriei.
„Dacă ne uităm la scară europeană, modificarea ponderii industriei prelucrătoare în statele UE între 2015 și 2025, o să vedem că România a avut cea mai mare contracție, 10 puncte procentuale contracție a ponderii industriei prelucrătoare, comparativ cu Polonia, Cehia sau Ungaria.”
Comparația cu Polonia, Cehia și Ungaria contează fiindcă sunt economii din aceeași regiune, concurente pentru capital industrial, exporturi și proiecte de relocare în interiorul UE. Dacă România pierde teren exact față de aceste piețe, semnalul pentru investitori este unul de competitivitate relativă în scădere, nu doar de ciclu economic nefavorabil.
Numai că presiunea nu este distribuită uniform. Cele mai afectate au fost industriile cu valoare adăugată mică și cele în care energia cântărește mai mult în costul total. Într-un context de preț record la energie în România, activelor industriale mari li se comprimă marjele, iar probabilitatea unor achiziții de tip turnaround scade, fiindcă investitorul trebuie să preia simultan activul, costurile de repornire și o structură de cost devenită mai puțin competitivă.
Eșecurile din industrie mută riscul către întreaga economie
Fostul șantier naval Damen Mangalia a fost declarat în faliment și scos la licitație, iar grupul de creditori Damen a dominat discuțiile anterioare privind prețul de pornire. Absența ofertelor la prima rundă arată că prețul de piață, singur, nu este suficient pentru a mobiliza capital dacă investitorii văd riscuri mari de operare și monetizare.
Dar efectul economic se vede dincolo de procedura de insolvență. Când două platforme industriale mari, precum Liberty Galați și Damen Mangalia, nu reușesc să atragă cumpărători, semnalul transmis este că activele strategice locale devin greu de plasat chiar într-o perioadă în care Europa discută reindustrializare și autonomie strategică.
Ionuț Dumitru (economist-șef, Raiffeisen Bank) a descris această schimbare ca pe o vulnerabilitate structurală a economiei românești, nu ca pe un accident izolat.
„Modelul de creștere al economiei românești se concentrează pe deficitul bugetar, consum și investiții, model care începe să scârțâie, iar unul din fenomenele mai puțin vizibile, care a început să ridice semne serioase de întrebare privind perspectivele de dezvoltare pe termen lung, este pierderea accelerată a bazei industriale.”
Pentru mediul de afaceri, implicația practică este clară. O economie care își pierde baza industrială devine mai dependentă de cererea internă alimentată de deficit și consum, în timp ce exporturile și productivitatea pierd ancore. Iar asta înseamnă volatilitate mai mare pentru furnizori, risc sporit pe piața muncii în zone monoindustriale și atractivitate mai redusă pentru investiții greenfield sau brownfield în sectoarele mari consumatoare de energie.
Și apare un al doilea efect. Dacă active de sute de milioane de euro rămân fără cumpărător, piața începe să recalculeze în jos valorile altor active industriale aflate în dificultate, ceea ce poate afecta recuperările creditorilor și disponibilitatea de finanțare pentru restructurări similare.
Testul pentru investitori nu mai este prețul, ci capacitatea României de a susține industria
Datele disponibile indică un declin industrial generalizat și o piață în care oferta de active aflate în dificultate crește. Peste 1,7 miliarde euro în active „în distress” listate în primele cinci luni din 2026 reprezintă deja o masă critică, iar concentrarea a 1 miliard euro în primele zece active arată că presiunea este puternică exact în segmentul marilor platforme.
Iar pentru decidenții economici, mesajul este că problema nu mai poate fi tratată punctual, companie cu companie. Fără o reducere a riscului operațional pentru industriile energofage și fără o creștere a încrederii că activele strategice pot funcționa competitiv după preluare, licitațiile ratate riscă să devină noul reper al pieței industriale locale. Faptul că România a pierdut 10 puncte procentuale din ponderea industriei prelucrătoare în 2015-2025, în timp ce Polonia, Cehia și Ungaria rămân reperele regionale de comparație, mută discuția de la insolvențe individuale la convergența economică pe termen lung.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră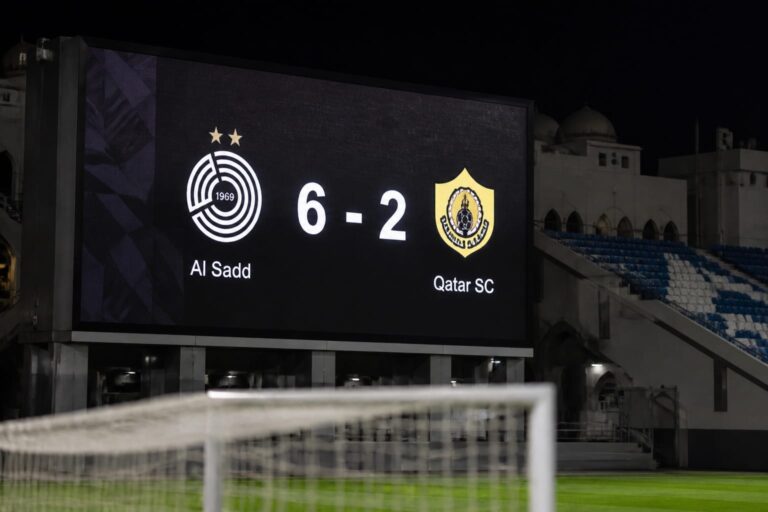 News24Antrenorul român de 57 de ani a marcat 9 goluri în două etape la noua echipă. Ce urmează pe 1 septembrie
 Dolce SportAl-Sadd a zdrobit Qatar SC cu 6-2 în campionat și a ajuns la 6 puncte. Răzvan Lucescu are start perfect în Qatar
 GetPonyFarurile mătuite reduc vizibilitatea cu 80%. O recondiționare corectă poate dura până la 10 ani și este mai rentabilă pe termen
 BravonetGeorge Tănase a confirmat divorțul ținut secret până acum. Ce spunea în 2022 despre nunta cu Loredana
 LylaRyanair și Wizz Air taxează bagajele și locurile, costurile ajung la 278 RON. Cum eviți suprataxele pentru zborurile low-cost
 Revista IoanaBicarbonatul și oțetul pot curăța cuptorul de grăsimea lipită și pete arse