Președintele Fed, Jay Powell, a vorbit ieri și, în principiu, a spus același lucru ca și la conferința de presă de săptămâna trecută – și anume, dacă datele economice puternice continuă să vină, vor fi înăsprite mai mult. Piața a luat acest lucru ca fiind dovish, ceea ce are un anumit sens. Powell a avut ocazia, în fața unor piețe puternice, să dea o notă mai dură. El a refuzat să facă acest lucru. Aveți o altă interpretare? Trimiteți-ne un e-mail la: [email protected] și [email protected].
Fed ca amenințare la adresa stabilității financiare
Multor oameni nu le place Fed. Scrieți un articol în FT despre orice caracteristică imperfectă a sistemului financiar și veți primi probabil un comentariu care să spună „este vina Fed”. Potrivit detractorilor săi, Fed a suprimat ratele dobânzilor, a tipărit numerar, a distorsionat prețurile activelor, a încurajat investițiile necorespunzătoare, a agravat inegalitatea și a crescut șansele de prăbușire a pieței.
Sursa acestor argumente le subminează uneori credibilitatea. Ele sunt făcute frecvent (deși nu exclusiv) de către investitorii de valoare neperformanți, de către urșii care au vândut pe termen scurt piața lungă a taurului, de către „gold bugs” și de către o serie de alți nemulțumiți.
Totuși, acest lucru nu face ca argumentele să fie greșite. Prin urmare, este util atunci când argumentul împotriva Fed este formulat în mod inteligent de către o voce foarte respectabilă. Dennis Kelleher și Phillip Basil, de la Better Markets, au făcut exact acest lucru într-un raport de luna trecută, „Politicile Rezervei Federale și instabilitatea sistemică”. Îi încurajez pe toți să îl citească, fie și numai pentru a-și cristaliza opiniile cu privire la modul în care funcționează politica Fed. Un scurt rezumat al argumentelor:
- Începând cu 2008, politica Fed în materie de rate și de bilanț a decuplat prețurile activelor de risc și a încurajat atât companiile, cât și gospodăriile să utilizeze o cantitate periculoasă de datorii. Ratele foarte scăzute înseamnă că investitorii au fost „puternic stimulați, dacă nu chiar forțați, să se orienteze către active mai riscante, ceea ce a dus la o evaluare greșită a riscului și la o acumulare de datorii”
- Comparând deceniul de după marea criză financiară cu deceniul anterior, creșterea datoriei publice din SUA a fost cu aproape 500% mai mare, creșterea împrumuturilor societăților nefinanciare și a titlurilor de creanță a fost cu aproximativ 90% mai mare, iar creșterea creditelor de consum – cu excepția creditelor ipotecare – a fost cu aproximativ 30% mai mare.
- Dovada că banca centrală a împins prea multă lichiditate pe piață prin relaxarea cantitativă poate fi găsită în propriile operațiuni de reverse repo ale Fed. „Fed pompa trilioane de dolari pe piețele financiare și limita oferta de active sigure pe o parte a pieței și, pe de altă parte, sifona trilioane de dolari de pe piețele financiare prin intermediul facilității sale RRP.”
- Toate acestea au creat o piață excesiv de dependentă de banii ușori, după cum demonstrează taper tantrum-ul din 2013 și faptul că Fed a fost forțată să relaxeze politica la mijlocul anului 2019.
- Inversarea acestor politici proaste în fața inflației riscă să provoace recesiune, neîndeplinirea obligațiilor de plată ale companiilor, stres pe piața de trezorerie și o piață imobiliară fisurată. Fed ar putea reacționa în mod exagerat și la aceste tensiuni – perpetuând ciclul de erori.
Această fișă de acuzații nu este o nebunie. Dar atribuie prea multă putere politicii monetare. Băncile centrale au un control direct asupra celor mai scurte rate ale dobânzii. Influența lor asupra ratelor lungi – cele care contează cu adevărat – este, de asemenea, reală, dar este de obicei indirectă, contingentă, schimbătoare și depinde de psihologia maselor (experimentul Băncii Japoniei privind controlul direct asupra randamentelor lungi este un fel de caz special). Poate că este adevărat că banii ușori sunt o condiție necesară pentru o bulă de active, dar nu este una suficientă.
Există argumente pentru a spune că Fed urmează ratele lungi, mai degrabă decât ratele lungi să urmeze Fed. O versiune foarte puternică a acestui argument a fost făcută recent de Aswath Damodaran de la NYU. El scrie:
Dacă întrebarea este de ce au crescut mult ratele dobânzilor în 2022, iar dacă răspunsul la această întrebare este Fed, ați pierdut, în opinia mea, scenariul. Știu că, în ultimul deceniu, a devenit la modă să atribuim Fed-ului puteri pe care nu le are și să o considerăm arbitrul suprem al ratelor. Acest punct de vedere nu a avut niciodată sens, deoarece puterea băncilor centrale asupra ratelor se află la limită, iar factorii fundamentali cheie ai ratelor sunt inflația și creșterea reală preconizate.
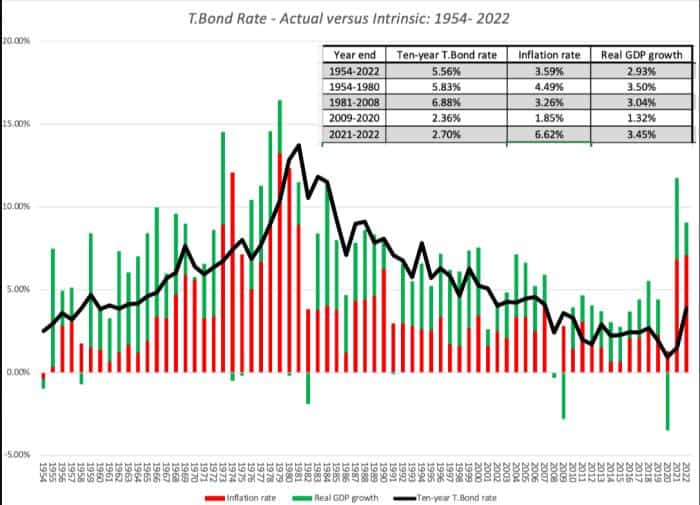
El oferă acest grafic pe termen lung al creșterii PIB-ului real, al inflației și al randamentelor pe 10 ani:
„Combinația dintre inflația scăzută și creșterea anemică a fost cea care a stat la baza ratelor scăzute”, scrie el, „deși Fed a influențat ratele la limită, împingându-le poate sub nivelurile lor intrinseci prin mașinațiunile sale”. Puteți obiecta cu privire la propria descriere a ratelor făcută de Damodaran (în special cu privire la legătura dintre rate și creșterea reală), dar ideea este că nu puteți afirma pur și simplu că politica Fed a determinat ultimul deceniu de rate foarte scăzute.
Am susținut – și încă mai credem – că relaxarea cantitativă, prin creșterea lichidității pe piețe, conduce prețurile activelor în sus, prin canalul echilibrului de portofoliu. Dar, la fel ca ratele, lichiditatea pieței este determinată de o serie de factori. Băncile centrale străine joacă un rol, la fel ca și datele demografice și inegalitatea bogăției.
Cu toate acestea, ideea de bază rămâne: Fed a fost prea relaxată, iar acum avem o povară grea a datoriei, active scumpe și inflație. Dar nu uitați motivul pentru care Fed a optat pentru o politică relaxată în toți acei ani: cererea era slabă. Și există un argument foarte puternic, poate de necontestat, conform căruia Fed a întârziat un an la creșterea ratelor și la reducerea achizițiilor de active. Dar cred Kelleher și Basil că Fed a fost prea acomodativă, să zicem, în perioada 2011-2014? De ce?
Un ultim punct. Până acum – oarecum spre surprinderea Unhedged – revenirea la o poziție politică neutră merge destul de bine. Prețurile activelor sunt în scădere, iar vânzările de locuințe sunt în scădere, dar după cursa pe care au avut-o, acest lucru pare sănătos. Șomajul este mai scăzut ca niciodată. Argumentul Kelleher/Basil va părea mult mai puternic dacă vom avea parte de o prăbușire corespunzătoare a pieței sau de o recesiune profundă.
Ce ar putea crede Fed despre condițiile financiare
Fed vrea să înăsprească condițiile financiare pentru a eradica inflația. Piețele vor doar o scuză pentru a se mobiliza. Dar piețele au un rol important în determinarea condițiilor financiare. Acest lucru lasă Fed cu opțiuni mai puțin ideale: să înăsprească și mai mult politica monetară, pentru a atrage piețele în rând cu ele, sau să accepte o transmitere diluată a politicii monetare pentru o vreme.
Întrebat săptămâna trecută despre acest decalaj între Fed și piețe, Powell a părut remarcabil de rece în legătură cu toate acestea. El „nu este „deosebit de îngrijorat” de „mișcările pe termen scurt” ale condițiilor financiare, deoarece acestea reflectă pur și simplu opinia dovish a piețelor cu privire la scăderea rapidă a inflației. Punctul său de vedere nu este ridicol. Cu toate acestea, ne întrebăm dacă nu cumva Powell și Fed se gândesc la ceva mai mult.
O nouă notă de cercetare de la Fed din San Francisco ar putea deține un indiciu. Autorii, Simon Kwan și Louis Liu, se uită la o măsură a restrictivității politicii numită „diferența ratei reale a fondurilor”. Aceasta este diferența dintre rata fondurilor federale și estimarea Fed a ratei neutre (adică rata teoretică a dobânzii care nu alimentează și nici nu suprimă inflația) după ce ambele sunt ajustate pentru inflație. Cu cât diferența este mai mare, cu atât politica este mai restrictivă; cu cât este mai mică, cu atât este mai acomodativă. Estimările pentru decalajul de rată din acest ciclu (ianuarie 2022 – mai 2023, mai jos) provin parțial din cel mai recent set de proiecții economice ale Fed.
Exercițiul relevă cât de mult mai dramatică pare înăsprirea monetară recentă în comparație cu ciclurile de înăsprire din trecut:
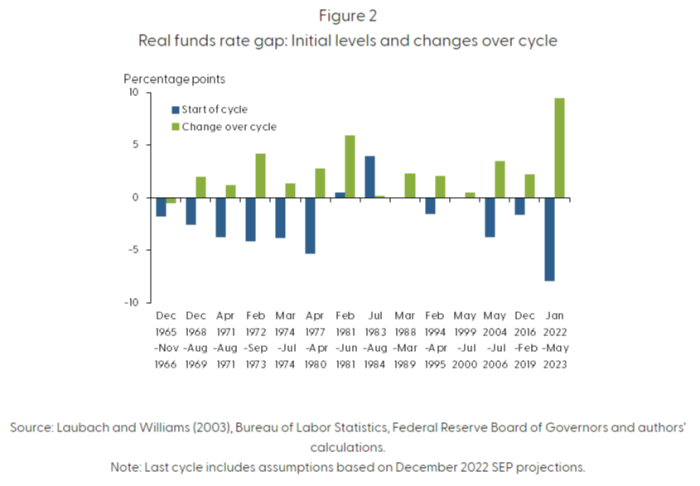
În acest ciclu, ratele reale au crescut mult (bara verde din dreapta) de la un nivel de bază foarte scăzut (bara albastră din dreapta), pe măsură ce inflația a crescut. Dacă previziunile Fed se confirmă în linii mari, aceasta va fi cea mai drastică modificare a diferenței dintre ratele reale ale fondurilor – adică cel mai strident ciclu de înăsprire – din epoca postbelică.
Acest lucru va conta pentru condițiile financiare. În trecut, Kwan și Liu au constatat că un decalaj foarte negativ al ratelor (adică o politică foarte acomodativă) la începutul unui ciclu de înăsprire este urmat de o lărgire a diferențelor de randament și de scăderea prețurilor acțiunilor. Însă, având în vedere cât de mult a fost negativ decalajul inițial al ratei din acest ciclu, acțiunile nu au scăzut și diferențele nu s-au extins nici pe departe atât de mult pe cât ar trebui, după cum sugerează istoria. Este posibil să ne aștepte condiții financiare mult mai stricte:
Atunci când folosim această relație istorică pentru a evalua prețurile acțiunilor la un decalaj mare și negativ al ratei fondurilor, se preconizează că prețurile acțiunilor vor scădea în continuare. Relația istorică dintre diferența dintre rata fondurilor și marjele de rentabilitate a obligațiunilor solicită, de asemenea, o mai mare înăsprire a pieței obligațiunilor … experiențele anterioare indică faptul că ar putea urma o mai mare înăsprire a condițiilor financiare.
Dacă vă aflați la cârma Fed, acesta este un motiv suficient pentru toleranță. Înăsprirea monetară este doar pe jumătate parcursă; piețele financiare ar putea recupera rapid și violent. Recentele „mișcări pe termen scurt” de pe piețe s-ar putea să nu merite să transpire. (Ethan Wu)
Sursa – www.ft.com
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Cefepimul a fost legat de un risc mai mare de deces într-o analiză a 110 studii. Autorii nu cer oprirea tratamentului
 Dolce SportMonaco și Lens au anunțat echipele de start. Yannick Cahuzac debutează ca antrenor principal
 GetPonyA fost lansată licitația pentru 72 de mașini hibride break/SUV cu tracțiune 4×4
 BravonetHoroscop 19 septembrie 2026. Rac și Leu prind azi ritmul bun la planuri și bani
 LylaHoroscop 19 septembrie 2026. Capricorn și Vărsător pun bine la punct planurile
 Revista IoanaProsoapele devin aspre după spălare din câteva greșeli simple. Cum le păstrezi moi mai mult timp