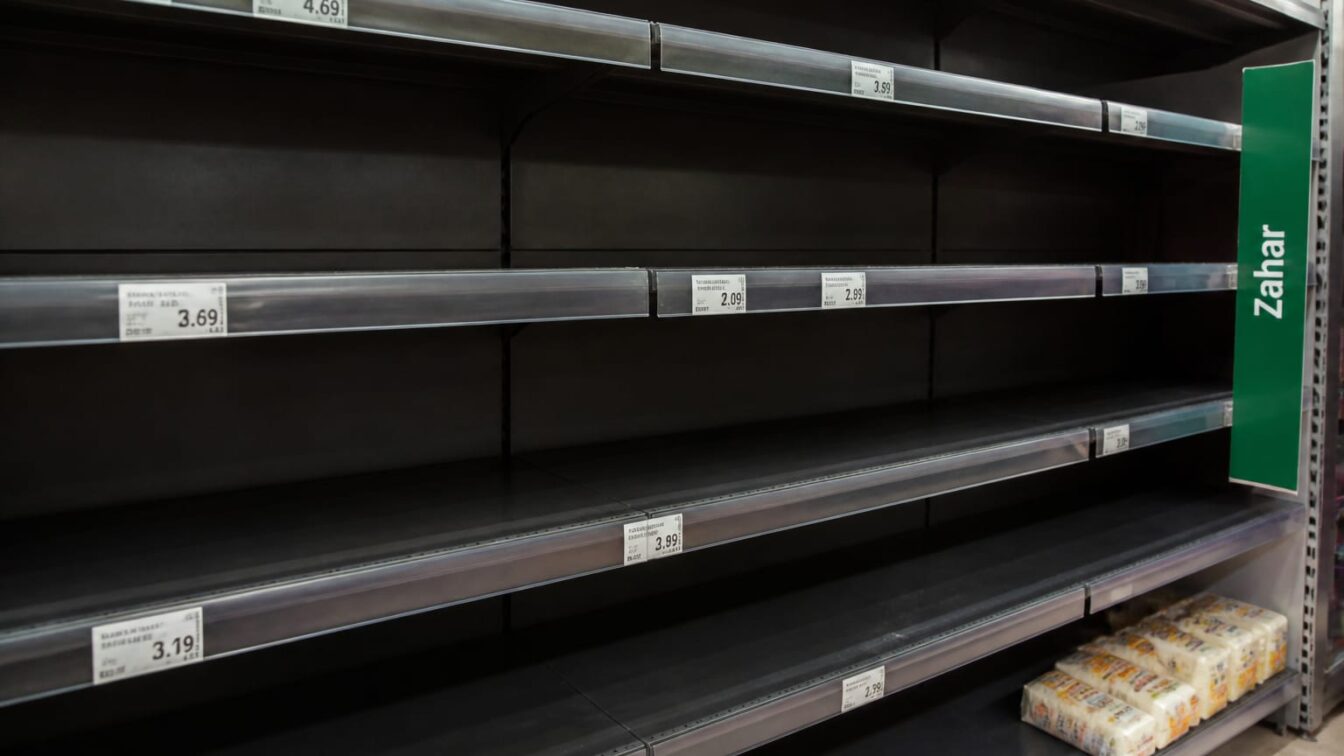
România a ajuns într-un punct unde inflația nu mai poate fi tratată ca o simplă oscilație de tabel. Când iunie 2026 se încheie cu 9,2% rată anuală a inflației, cea mai ridicată din Uniunea Europeană, iar zona euro este la 2,8%, problema depășește o nuanță; este o chestiune de credibilitate economică și de bani pierduți, lună de lună, din buzunarul oamenilor.
Această diferență nu este abstractă. Înseamnă concret că piața locală funcționează cu un preț al banilor mai apăsător, cu marje tensionate și cu putere de cumpărare erodată. Când cele mai reduse rate din UE sunt în Suedia (1%), Cehia (1,1%) și Danemarca (1,8%), nu mai putem pretinde că suntem doar într-o etapă trecătoare a aceluiași ciclu european. Ne aflăm într-o altă realitate a prețurilor.
De aici pornește și verdictul meu: fără disciplină bugetară, fără concurență reală în piețe și fără politici care să refacă puterea de cumpărare, România va continua să plătească scump costul finanțării și încrederea acordată economiei. Acest ecart de inflație față de zona euro nu este o simplă fotografie de moment, ci un test de guvernare.
Campionatul scumpirilor nu se câștigă la întâmplare
Am observat de prea multe ori reflexul de a cosmetiza o problemă severă, doar pentru că indicatorul coboară puțin de la o lună la alta. Da, Institutul Național de Statistică (INS) a indicat pentru iunie 2026 o inflație anuală de 10,42%, față de 10,9% în mai. Dar o scădere modestă după un nivel atât de ridicat nu schimbă fondul situației. O face doar mai ușor de prezentat.
Mai grav este unde se concentrează presiunea. INS a arătat limpede că serviciile au înregistrat cele mai mari creșteri de prețuri, 13,67%. Mărfurile nealimentare s-au majorat cu 12,29%, iar mărfurile alimentare cu 5,75%. Aici se află nodul problemei: scumpirile persistă exact în zonele care intră repede în costurile companiilor și apoi în prețul final plătit de client.
Nu discutăm despre o inflație izolată într-un colț al economiei. Discutăm despre una care trece prin servicii, prin lanțurile de distribuție, prin retail și prin coșul zilnic. Cafeaua s-a scumpit cu 19,9% față de iunie 2025, ouăle cu 13,66%, laptele de vacă cu 12,13%, iar grupa zahăr, produse zaharoase și miere de albine cu 9,44%. Aceste cifre nu au nimic tehnic pentru o familie sau pentru o firmă mică. Sunt directe, repetitive și se adună.
De aceea cred că este o eroare să privim inflația doar prin media anuală. Structura ei spune mai mult decât totalul. Când serviciile țin inflația internă sus, iar în zona euro economia decelerează mai aproape de ținta de stabilitate, România nu are doar o problemă de nivel, ci una de compoziție. Aceasta face corecția mai dificilă.
INS a sintetizat exact această realitate: „În iunie 2026, inflația anuală scade ușor și atinge pragul de 10,4%. Astfel, rata anuală a inflației, comparativ cu luna similară a anului precedent, a fost 10,42%, cele mai mari creșteri de prețuri înregistrându-se tot la servicii, 13,67%. În același interval de timp, prețurile mărfurilor nealimentare s-au majorat cu 12,29%, iar cel al mărfurilor alimentare cu 5,75%.” Aici nu mai este loc pentru autoamăgire.
Scăderea consumului nu este o victorie economică
Unii vor spune că există totuși un semnal de ajustare macroeconomică. Și există unul: reducerea deficitului de cont curent, pe fondul scăderii consumului. Este argumentul cel mai solid al celor care cred că economia începe să se reașeze. Îl accept. Numai că el nu răstoarnă teza de fond.
Motivul este simplu. Aceeași imagine macro arată simultan creșterea datoriei externe totale. Cu alte cuvinte, o parte din corecție vine din slăbirea consumului intern, nu dintr-o însănătoșire robustă a mecanismelor de preț. Nu din eficiență, ci din frână. Nu din competitivitate refăcută, ci din cerere apăsată.
Pentru companii, ecartul de inflație față de economiile cu care concurează pentru capital și cerere menține un regim de costuri semnificativ mai dur. Aceasta înseamnă că randamentele cerute de investitori rămân sensibile la persistența inflației. Mai înseamnă și că venitul disponibil erodat ține sub presiune consumul intern. Cu alte cuvinte, afacerile sunt prinse între costuri ridicate și clienți mai prudenți. Este una dintre cele mai neplăcute combinații.
Și aici intervine miza pe care statul încă pare să o trateze prea lejer. Dacă inflația rămâne ridicată, costul finanțării corporate apasă mai tare. Dacă veniturile reale sunt roase de scumpiri, cererea agregată slăbește. Dacă ambele se întâmplă deodată, investiția devine mai selectivă, iar consumul mai fragil. Nu este nevoie de dramatizare. Este suficient să urmărim ordinea consecințelor.
Dar exact asta cere un răspuns politic și administrativ serios. Nu poți lăsa o economie să intre într-un regim în care prețurile urcă mult peste restul Europei și apoi să te mulțumești cu ideea că oamenii cumpără mai puțin. Scăderea consumului sub presiunea inflației nu este stabilizare sănătoasă. Este o retragere.
BNR oferă o fereastră de timp, nu o scuză
BNR mizează pe o coborâre rapidă a inflației în a doua parte a anului. Prognoza pentru finalul lui 2026 a fost revizuită în creștere la 5,5%, de la 3,9%, iar pentru sfârșitul lui 2027 estimarea este 2,9%. Chiar și așa, scenariul presupune aproape o înjumătățire a inflației față de nivelurile de circa 11% din primăvară și început de vară.
Mugur Isărescu a explicat direcția foarte clar: „S-a amplificat ideea că Banca Națională prognozează creșterea inflației, când, de fapt, fraza următoare era clară: inflația scade la jumătate, de la aproape 11% la aproximativ 5%.” Tot el a indicat calendarul: „Va crește până prin iulie, probabil până la 11%, dar creșterile sunt mici, pentru că apoi, în iulie, august și septembrie, vom avea deja o inflație de aproximativ 6%, iar spre sfârșitul anului, 5% și ceva”.
Este un mesaj important. Și, sincer, e singura veste care poate tempera puțin anxietatea economică din acest moment. Dar tocmai aici trebuie evitată capcana. Scenariul de dezinflație este condiționat de stabilitate guvernamentală și de evoluția conflictului din Orientul Mijlociu. Asta înseamnă că banca centrală nu oferă o garanție, ci o fereastră de timp în care restul deciziilor trebuie să nu încurce corecția.
Mi se pare esențial acest detaliu. Dacă în trimestrul al treilea traiectoria spre aproximativ 6% se confirmă, presiunea relativă față de alte economii europene se reduce. Dacă nu se confirmă, decalajul actual rămâne un factor care apasă simultan pe costul finanțării corporate și pe cererea agregată. Lunile iulie, august și septembrie 2026 nu sunt doar o etapă statistică. Sunt examenul real.
Isărescu a formulat și ținta simbolică: „S-ar putea să nu mai fim în toamnă campioni la inflație. Ne dorim acest lucru, dar nu depinde numai de noi”. Eu aș adăuga atât: faptul că nu depinde numai de BNR nu absolvă pe nimeni din restul executivului economic. Dimpotrivă.
Fără disciplină și concurență, puterea de cumpărare va continua să se topească
De aici vine concluzia practică. România are nevoie urgentă de disciplină bugetară și de concurență reală în piețe, tocmai pentru că inflația de acest tip nu mai poate fi tratată cu fraze liniștitoare. Când serviciile cresc cu 13,67%, când mărfurile nealimentare urcă cu 12,29%, iar produsele de bază rămân sub presiune, orice întârziere se traduce în viața de zi cu zi prin venit real mai mic și planuri de afaceri mai fragile.
Nu spun că totul se rezolvă într-un trimestru. Spun doar că, dacă nu acționați când aveți cea mai ridicată inflație din UE, acceptați tacit ca eroziunea puterii de cumpărare să devină noua normalitate. Iar asta lovește exact unde economia are nevoie de încredere: în consumul intern, în deciziile de investiții și în capacitatea companiilor de a transfera costuri fără să piardă cerere.
În zona euro, contribuțiile la inflația de 2,8% au venit din servicii, cu 1,51 puncte procentuale, din energie, cu 0,77 puncte procentuale, și din alimente, alcool și țigări, cu 0,29 puncte procentuale. Acolo vedem o economie care decelerează mai aproape de ținta de stabilitate decât România. La noi, coșul de bază încă transmite presiunea spre consumator. Diferența contează enorm. Pentru că acolo unde ceilalți încep să recapete predictibilitate, noi încă negociem cu scumpirea.
Verdictul meu este simplu: inflația de 9,2% în Uniunea Europeană și de 10,42% în măsurarea internă nu mai permite neutralitate politică sau administrativă. Până la finalul trimestrului al treilea trebuie urmărit un lucru foarte concret: dacă România coboară spre aproximativ 6%, așa cum anticipează BNR, sau dacă rămâne blocată într-un regim de prețuri care roade și veniturile, și încrederea. Dacă răspunsul va fi al doilea, atunci nu vom mai putea spune că am fost surprinși. Vom spune că am ales să ne obișnuim cu scumpirea.
Citește și:
- România are cel mai mic nivel al prețurilor din UE, cu un indice de 58,9
- Departamentul de Justiție, chemat de Trump să investigheze benzina. Ce blochează scăderea prețurilor la pompă
- Legumicultorii români își aruncă recoltele după prăbușirea prețurilor. Cum se propagă pierderile spre retail și buget
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportGianni Infantino este acuzat de o plată suplimentară de 1,58 milioane de euro neraportată de FIFA
 GetPonyTesla trece la Assisted Driving după discuțiile cu Germania. Funcțiile din România depind în continuare de aprobări
 BravonetRJ Mitte a încetat din viață la 34 de ani. Publicul îl știa drept Flynn din „Breaking Bad”
 LylaSprijinul emoțional oferit de un chatbot poate duce la dependență afectivă
 Revista IoanaConstanța are 130 de cazuri de hepatită A. Ce recomandări de igienă poți aplica acasă
 News24George Scutaru avertizează că România ar putea avea o frontieră de 850 km cu Rusia dacă Ucraina cedează militar