IRCC (Indicele de Referință pentru Creditele Consumatorilor) reprezintă un element esențial în calcularea dobânzilor variabile pentru creditele acordate persoanelor fizice. Cu o valoare de 5,66% pentru perioada 1 ianuarie – 31 martie 2025, IRCC continuă să influențeze costurile creditelor ipotecare și de consum. Această valoare este calculată pe baza ratelor zilnice de dobândă din trimestrul III al anului 2024 (iulie – septembrie).
Cum se calculează IRCC și ce impact are asupra ratelor
Calculul IRCC este unul trimestrial, iar datele folosite provin din tranzacțiile interbancare. Media ponderată a ratelor zilnice de dobândă din fiecare trimestru determină valoarea indicelui, care este aplicată cu un decalaj de două trimestre. Acest mecanism asigură stabilitatea dobânzilor, dar poate încetini ajustarea ratelor la schimbările din piața monetară.
Scăderea ratelor din ianuarie 2025
Debitorii vor resimți o ușoară scădere a ratelor începând cu 1 ianuarie 2025. De exemplu, pentru un credit ipotecar de 250.000 de lei, contractat pe 30 de ani cu o marjă de 3,50%, rata lunară va fi de 2.040 de lei, cu aproximativ 60 de lei mai mică față de perioada octombrie – decembrie 2024. Această scădere reflectă evoluția descendentă a IRCC.
Estimările pentru trimestrul II 2025
Conform datelor disponibile până la 12 decembrie 2024, IRCC ar putea ajunge la 5,54% între 1 aprilie și 30 iunie 2025. Valoarea exactă va fi cunoscută abia după 31 decembrie 2024, când toate datele din trimestrul IV 2024 (1 octombrie – 31 decembrie) vor fi procesate. Simulările pentru un credit similar arată că rata lunară ar putea scădea la 2.019 lei, oferind o ușoară relaxare financiară pentru debitori.
Alternative la creditele cu dobândă variabilă
Avantajele dobânzilor fixe
Dobânzile fixe continuă să fie o soluție atrăgătoare pentru cei care caută stabilitate financiară. Unele bănci oferă credite ipotecare cu dobândă fixă inițială începând de la 4,80%, ceea ce poate fi mai avantajos decât IRCC actual. Alegerea unui credit cu dobândă fixă elimină riscul fluctuațiilor indicelui și permite planificarea mai eficientă a bugetului.
Comparația cu ROBOR
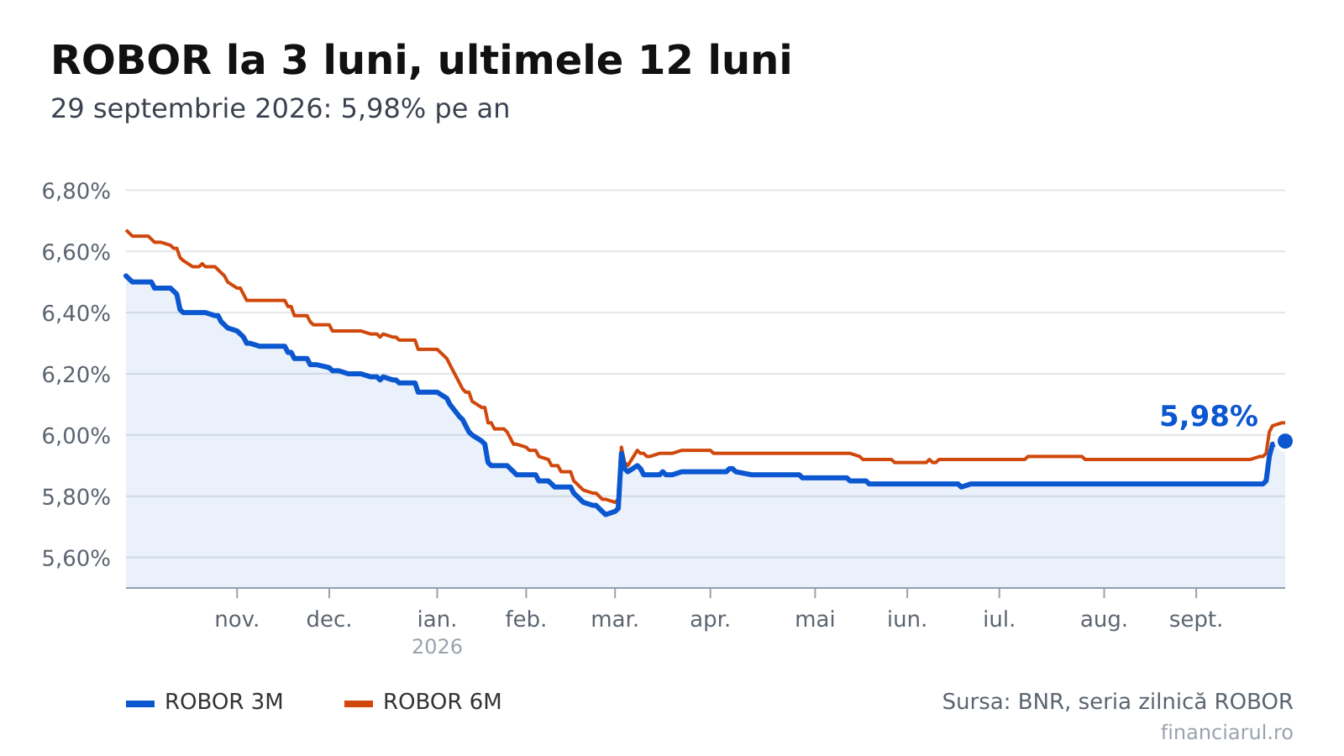
ROBOR, utilizat pentru creditele mai vechi sau pentru cele acordate companiilor, a scăzut recent la niveluri similare cu IRCC. Totuși, diferențele istorice dintre cele două indicii arată că IRCC a fost, de regulă, mai avantajos pentru consumatori. De exemplu, pentru un credit de 210.000 de lei, rata calculată pe baza IRCC a fost constant mai mică în ultimii doi ani, economisind debitorilor aproximativ 3.550 de lei între 2022 și 2024, comparativ cu ROBOR.
Perspective economice și decizii viitoare
Previziuni privind politica monetară
Banca Națională a României (BNR) a adoptat recent măsuri de relaxare a politicii monetare, reducând rata cheie la 6,5% și rata facilității de depozit la 5,5%. Această tendință ar putea continua, influențând favorabil nivelul IRCC. Analiștii economici sunt împărțiți în ceea ce privește direcția politicii monetare, unii prognozând scăderi suplimentare, iar alții anticipând prudență din cauza presiunilor inflaționiste.
Cum să alegi cel mai potrivit credit
Consumatorii trebuie să analizeze cu atenție opțiunile disponibile, luând în considerare:
- Evoluția indicilor de referință (IRCC și ROBOR);
- Oferta de dobânzi fixe;
- Condițiile economice generale.
Consultarea unui specialist financiar poate fi de mare ajutor în luarea unei decizii informate. Alegerea unui produs financiar adaptat nevoilor personale și capacitatea de plată pe termen lung sunt esențiale pentru evitarea dificultăților financiare.
Evoluția IRCC în 2025 oferă oportunități pentru debitorii care știu să gestioneze eficient costurile creditelor. Scăderile prognozate ale indicelui pot reduce ratele lunare, iar alternativele precum dobânzile fixe pot asigura o stabilitate suplimentară. Rămâne esențial ca fiecare consumator să fie bine informat și pregătit să profite de condițiile favorabile oferite de piața financiară.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Plata integrală a prejudiciului a scutit administratorul unui salon din București de sesizarea organelor penale
 Dolce SportExperimentul lui Gheorghe Hagi, ratat din punct de vedere al rezultatului, iar România rămâne fără punct după 2-4 cu Bosnia
 GetPonyIMM-urile pot primi până la 300.000 de euro prin e-DRIVE 2026, dar trebuie să păstreze mașinile cinci ani
 BravonetGhid esențial despre cum să călătorești inteligent, des și sustenabil
 LylaMai multe diete au fost asociate cu îmbătrânirea biologică mai lentă într-un studiu pe 7.500 de adulți
 Revista Ioana17 cazări în Oaxaca; tarifele indicate pentru șapte dintre ele merg de la 159 la 677 de dolari pe noapte