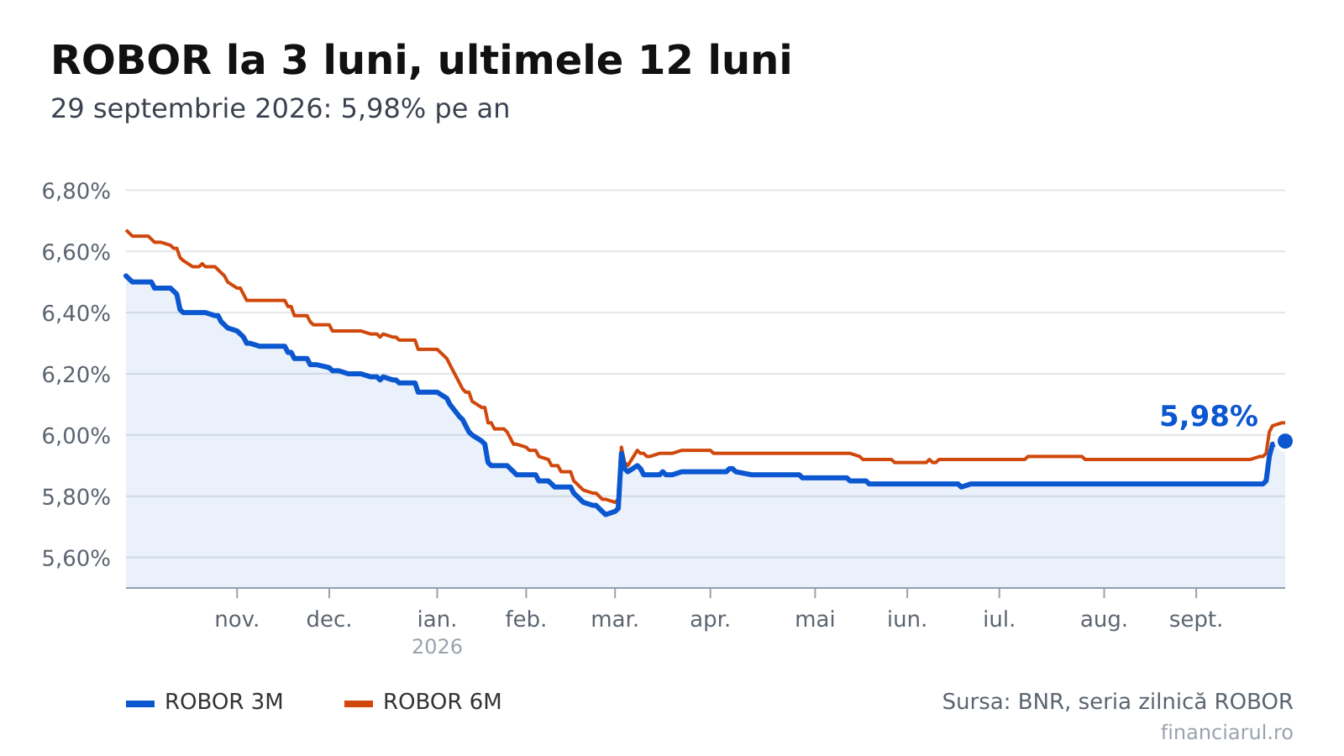
Dobânzile de referință pentru 29 septembrie 2026 arată o creștere a ROBOR la 3 luni până la 5,98% pe an și un IRCC trimestrial de 5,56%. Pentru un credit nou de 300.000 de lei pe 30 de ani, calculul cu IRCC și o marjă de 2 puncte procentuale conduce la o rată lunară de 2.110 lei.
ROBOR la 3 luni a urcat la 5,98% pe 29 septembrie
Seriile zilnice ale Băncii Naționale a României (BNR) BNR arată următoarele valori pentru 29 septembrie 2026, comparate cu ședința din 28 septembrie:
- ROBOR la 3 luni a ajuns la 5,98% pe an, în creștere cu 0,01 puncte procentuale.
- ROBOR la 6 luni a rămas la 6,04% pe an, cu o variație de 0,00 puncte procentuale.
- ROBOR la 12 luni s-a menținut la 6,09% pe an, tot cu o variație de 0,00 puncte procentuale.
- ROBOR la 1 lună a rămas la 5,92% pe an, fără modificare față de ședința precedentă.
ROBOR este rata medie a dobânzii la care băncile din România se împrumută între ele în lei. Valoarea este calculată în fiecare zi lucrătoare, la ora 11, de Reuters, pe baza cotațiilor băncilor participante, apoi este publicată de BNR pentru scadențe cuprinse între o zi și 12 luni.
IRCC rămâne la 5,56% până la 30 septembrie
Indicele de referință pentru creditele consumatorilor (IRCC) aflat în vigoare este calculat pentru trimestrul întâi din 2026 și se aplică între 1 iulie și 30 septembrie 2026. Valoarea a coborât cu 0,02 puncte procentuale față de indicele precedent, de 5,58%, aferent trimestrului al patrulea din 2025.
Indicele zilnic din 28 septembrie 2026 a fost de 5,90%, cu 0,06 puncte procentuale peste nivelul din 25 septembrie. În ultimele ședințe publicate, valorile zilnice s-au situat între 5,52% și 5,90%.
Rata ajunge la 2.110 lei în exemplul creditului de 300.000 de lei
Calculele publicate de Dobânzile azi folosesc rate egale, o marjă bancară de 2 puncte procentuale și nu includ comisioane, asigurări sau alte costuri contractuale:
- Pentru un credit nou de 300.000 de lei pe 30 de ani, dobânda este formată din IRCC de 5,56% plus marja exemplificată. Rata lunară este de 2.110 lei, față de 2.108 lei la indicele din trimestrul întâi al anului 2025.
- Pentru un credit nou de 150.000 de lei pe 25 de ani, rata este de 1.114 lei, față de 1.113 lei la indicele de acum un an. Diferența ajunge la 1 leu pe lună și 12 lei pe an, iar dobânda totală este de 184.304 lei.
- Pentru un credit vechi de 200.000 de lei, cu 20 de ani rămași și dobândă ROBOR la 3 luni plus marja exemplificată, rata este de 1.670 de lei. La indicele din 29 septembrie 2025 ar fi fost 1.738 de lei, ceea ce înseamnă o reducere de 68 de lei pe lună și 813 lei pe an. Dobânda totală calculată este de 200.894 de lei.
- Pentru un credit vechi de 100.000 de lei, cu 15 ani rămași și dobândă ROBOR la 6 luni plus marjă, rata este de 958 de lei. Valoarea calculată cu indicele de acum un an era de 995 de lei, rezultând o scădere de 37 de lei pe lună și 441 de lei pe an. Dobânda totală ajunge la 72.433 de lei.
Marja de 2 puncte procentuale este folosită numai pentru aceste exemple. Marja reală este fixată în fiecare contract și diferă de la o bancă la alta, iar costul efectiv al creditului include și comisioanele, asigurările sau alte cheltuieli prevăzute contractual.
ROBOR rămâne sub nivelurile înregistrate cu un an înainte
ROBOR la 3 luni era de 5,84% cu 7 zile înainte, pe 22 septembrie, aceeași valoare fiind înregistrată cu 30 de zile înainte, pe 28 august, și cu 90 de zile înainte, pe 1 iulie. Nivelul din 29 septembrie este cu 0,14 puncte procentuale mai mare decât fiecare dintre aceste repere. Față de valoarea de 6,52% din 29 septembrie 2025, indicele este mai mic cu 0,54 puncte procentuale. În ultimele 12 luni, minimul a fost de 5,74% pe 27 februarie 2026, iar maximul a fost nivelul de acum un an.
ROBOR la 6 luni era de 5,93% pe 22 septembrie, cu 0,11 puncte procentuale sub valoarea curentă. Pe 28 august și 1 iulie, indicele era de 5,92%, diferența fiind de 0,12 puncte procentuale. Nivelul din 29 septembrie 2025 era de 6,67%, cu 0,63 puncte procentuale peste cel curent. Intervalul ultimelor 12 luni a avut un minim de 5,78% pe 2 martie 2026 și un maxim egal cu valoarea anuală de referință.
ROBOR la 12 luni era de 5,98% la reperele de 7, 30 și 90 de zile, cu 0,11 puncte procentuale sub nivelul curent. Indicele ajungea la 6,85% cu un an înainte, diferența fiind de 0,76 puncte procentuale. Minimul perioadei a fost de 5,92% pe 2 martie 2026, iar maximul a coincis cu nivelul din 29 septembrie 2025.
ROBOR la 1 lună era de 5,74% pe 22 septembrie și pe 28 august, cu 0,18 puncte procentuale sub valoarea curentă. La 1 iulie era de 5,75%, iar la 29 septembrie 2025 ajungea la 6,07%. În ultimele 12 luni, indicele a coborât până la minimum 5,64% pe 2 martie 2026.
Evoluția IRCC trimestrial a fost de 5,55% în trimestrul al patrulea din 2024, 5,55% în primul trimestru din 2025, 6,06% în trimestrul al doilea, 5,68% în al treilea și 5,58% în ultimul trimestru al anului. Pentru trimestrul al treilea din 2024, indicele fusese de 5,66%, iar pentru trimestrul al doilea, de 5,99%.
Data acordării creditului stabilește indicele folosit
Creditele în lei cu dobândă variabilă acordate înainte de mai 2019 sunt legate, în general, de ROBOR la 3 sau 6 luni, la care banca adaugă marja fixă din contract. Creditele în lei cu dobândă variabilă acordate consumatorilor din mai 2019 folosesc IRCC, introdus prin Ordonanța de urgență a Guvernului 19/2019, plus marja contractuală.
O creștere de un punct procentual a indicelui ridică dobânda totală din contract cu un punct procentual atunci când marja rămâne fixă. Mecanismul este același pentru exemplul creditului vechi legat de ROBOR și pentru cele două credite noi legate de IRCC, însă suma plătită lunar depinde și de sold, perioada rămasă și tipul ratelor.
IRCC trimestrial se aplică după un decalaj stabilit
Indicele zilnic IRCC reprezintă media dobânzilor tranzacțiilor interbancare, ponderată cu volumele acestor tranzacții. Indicele trimestrial care intră în contractele de credit este media aritmetică a valorilor zilnice din trimestrul de referință și se aplică din prima zi a celui de-al doilea trimestru următor.
Ratele prezentate sunt calculate prin formula anuității, adică prin plăți lunare egale, folosind același sold, aceeași perioadă și aceeași marjă pentru comparația anuală. Calculele exclud comisioanele bancare, asigurările și celelalte costuri prevăzute în contractele individuale.
Datele complete și actualizate: Dobânzile azi, ROBOR și IRCC.
Citește și:
- Bitcoin a coborât sub 79.000 de dolari. De ce miza pe dobânzile Fed apasă acum întreaga piață cripto
- Deficitul bugetar a coborât la 48,08 miliarde lei în primele șapte luni din 2026. Dobânzile au trecut de 40 de miliarde
- Ministerul Finanțelor raportează deficit de 2,34% din PIB, dar dobânzile au urcat cu 26,5% la 40,12 miliarde lei
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetBianca Ghiurcă a izbucnit în lacrimi după imaginile cu Marco și Gabriella. A luat în calcul să plece
 LylaCum alegi rolele termice pentru păr fin, des sau lung și de ce sunt recomandate aproximativ 15 minute
 Revista IoanaCelulele stem pot contribui la stenoza lombară. Un posibil tratament este încă în cercetare
 News24Fragmente dintr-un obiect, posibil dronă, au fost găsite lângă Gropeni. Radarul MApN nu a semnalat o intrare neautorizată
 Dolce SportRomânia caută primele puncte cu Bosnia și Herțegovina, sub arbitrajul portughezului Luís Godinho
 GetPonyCinci campere ușoare transformă bena pickup-ului în spațiu de dormit. Prețurile pornesc de la 7.000 de dolari