Tot mai mulți români cu economii mari își mută banii din depozitele bancare. În primele șase luni ale anului, numărul deponenților cu sume peste 100.000 de euro a coborât sub pragul de 82.000 și este cu peste 4.100 mai mic decât la final de 2024. Și valoarea totală a acestor plasamente a scăzut, semn că banii se rearanjează în alte instrumente considerate mai avantajoase.
Români își mută banii din depozitele bancare. Ce se întâmplă
În H1, categoria deponenților cu peste 100.000 de euro s-a subțiat cu mai mult de 4.100 persoane față de sfârșitul lui 2024, coborând sub 82.000. Tendința s-a văzut încă din T1 (aprox. –1.700 persoane și retrageri de circa 500 milioane euro) și s-a accentuat în T2 (încă –2.500 persoane). Per total semestru, soldul depozitelor mari s-a redus cu aproape 300 de milioane de euro, indicând repoziționarea capitalului către alte destinații.
De ce se mută banii: dobânzi mici la depozite, titluri de stat „vedete”
Principala frână este randamentul: dobânzile la depozitele bancare au coborât, în timp ce titlurile de stat au devenit mult mai atractive — în euro, în multe emisiuni, randamentele sunt de două până la trei ori mai mari, neimpozitate, garantate de stat și, în cazul Fidelis, tranzacționabile pe bursă fără pierderea dobânzii acumulate. Mulți deponenți mari au ales și diversificarea: imobiliare, piețe internaționale, plasamente în alte valute. Presiunea inflației și scumpirea vieții au „mâncat” din economii, mai ales în perioade cu cheltuieli ridicate (vacanțe, întreținere sezonieră). În plus, discuțiile despre posibile modificări fiscale (inclusiv variante de taxare progresivă sau a capitalurilor) au determinat mișcări preventive ale banilor. Contextul regional, cu incertitudini economice și tensiuni geopolitice, a împins o parte dintre posesorii de lichidități să caute și variante în afara țării.
Efecte în lanț: statul se finanțează mai ușor, băncile trebuie să inoveze
Migrația către titluri de stat ajută Guvernul, care găsește o sursă stabilă de finanțare direct de la populație. Pentru bănci, ieșirea depozitelor mari ridică problema lichidității și le obligă să vină cu oferte mai competitive pentru clienții cu patrimoniu ridicat (pachete dedicate, conturi remunerate, soluții de trezorerie și investiții). La nivel de gospodării, semnalul este pozitiv: comportamentul financiar se maturizează. Depozitul bancar nu mai este „singura opțiune”, iar tot mai mulți români urmăresc diversificarea, lichiditatea și eficiența fiscală. Dacă educația financiară și accesul la piețe continuă să crească, trendul ar putea accelera în trimestrele următoare.
Schimbare de paradigmă: de la parcat bani la administrare activă
Ceea ce vedem nu înseamnă neapărat că românii cu bani au devenit mai săraci, ci că își administrează capitalul mai activ. Capitalul se mișcă din conturi pasive către instrumente cu randament mai bun sau către consum/investiții atunci când contextul o cere. Este o tranziție firească într-o economie în care oferta de produse financiare se diversifică, iar investitorii încep să cântărească atent riscul, randamentul și fiscalitatea fiecărui leu.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24România are estimări peste media pe cinci ani la trei culturi, dar seceta persistă în vest
 Dolce SportRaphinha a ieșit la pauză cu probleme musculare, înainte de El Clásico din 25 octombrie
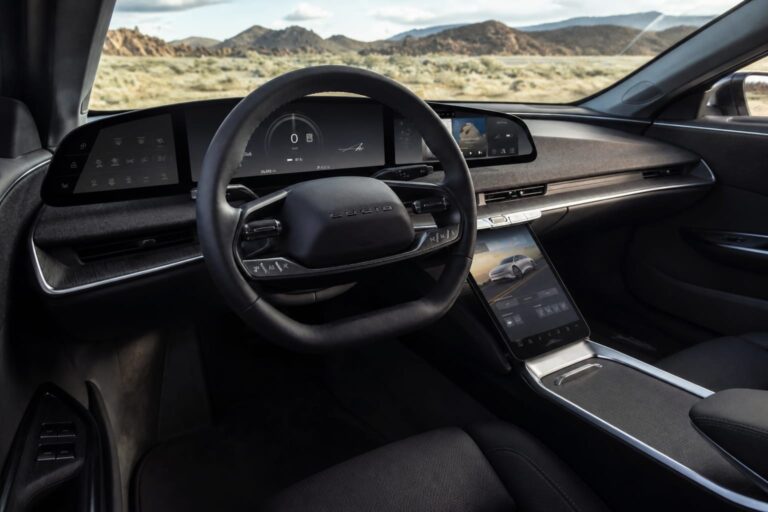 GetPonyLucid cere 950 de dolari pentru ca unele Air din 2022-2024 să primească noua interfață UX 3.0
 BravonetGhid esențial despre cum să călătorești inteligent, des și sustenabil
 LylaPatru ingrediente care pot netezi fruntea fără Botox. Retinolul se introduce treptat
 Revista IoanaPuțină spumă nu înseamnă automat că murăturile s-au stricat. Ce verifici înainte să le păstrezi