Randamentele obligațiunilor suverane pe termen lung emise de Statele Unite și Marea Britanie au depășit pragul de 5%, generând o presiune masivă pe costul refinanțării datoriilor naționale. Iar Japonia, o economie obișnuită cu rate negative timp de două decenii, a ajuns să ofere 4,1% pentru titlurile de stat cu scadență la 40 de ani.
Creșterea abruptă a costului capitalului la nivel global redefinește apetitul pentru risc al investitorilor instituționali. Când dobânzile pentru activele considerate sigure explodează, fondurile de pensii și companiile sunt forțate să lichideze alte dețineri, precum aurul sau petrolul, pentru a acoperi pierderile din portofoliile de obligațiuni vechi.
Presiuni pe costurile de finanțare
Timp de 20 de ani, piața niponă a funcționat într-un regim de dobânzi negative. Bank of Japan a menținut ratele aproape de zero, transformând țara într-un debitor extrem de stabil, în ciuda unei datorii publice care depășește 250% din PIB. Dar lucrurile s-au schimbat radical pe fondul inflației, iar bancherii japonezi se confruntă cu un mediu financiar complet nou.
O analiză a piețelor arată că randamentele pentru titlurile pe 10 ani se situează la 4,5% – 4,6% în SUA și în jur de 5,0% pentru gilt-urile britanice. Germania, menținându-și statutul de refugiu sigur european, se finanțează la aproximativ 3,0%. Diferențele sunt critice pentru structura bugetară a statelor, exact cum semnalează Economica într-o amplă analiză a piețelor de capital publicată recent.
„Pe piețele financiare internaționale se petrece ceva ce poate fi începutul unui tsunami: SUA și Marea Britanie au fost nevoite să se împrumute, pe termen lung, la dobânzi de peste 5%. Enorm pentru aceste țări și nemaiîntâlnit de câteva decenii. Japonia a ajuns să ofere 4,1% pentru titluri de stat cu scadență la 30-40 de ani; niciodată în istorie Japonia nu s-a mai împrumutat la astfel de dobânzi (Japonia este cea mai îndatorată țară din lume, 260% din PIB dar, aproape toată, e doar la cetățenii ei).” – Ionuț Popescu, fost ministru de Finanțe
Vulnerabilitatea economiei românești
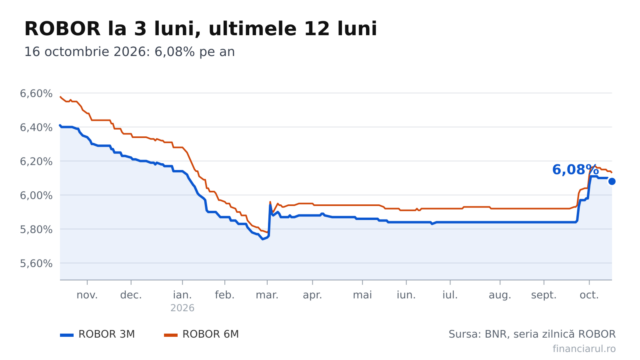
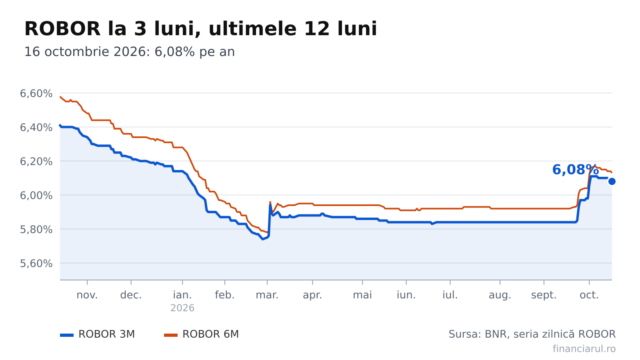
Și cum se traduce această dinamică globală pe plan local? România se împrumută în prezent cu 6,89% pe termen de 10 ani în lei, un nivel printre cele mai ridicate din Uniunea Europeană. La prima vedere, piețele externe par îndepărtate, însă Organizația pentru Cooperare și Dezvoltare Economică avertizează că plățile de dobânzi vor ocupa tot mai mult spațiu bugetar intern dacă dezechilibrele nu sunt reduse.
Cifrele vorbesc de la sine.
Necesarul brut de finanțare pentru anul 2026 este estimat între 265 și 285 miliarde de lei, în timp ce deficitul bugetar rămâne blocat la un estimat de 6, 6,5% din PIB. Dacă statul ajunge să se finanțeze constant la 7% în loc de 4%, costurile explodează, iar diferența înseamnă zeci de miliarde de lei anual direcționați exclusiv către serviciul datoriei.
Investitorii așteaptă acum decizia Bank of Japan din jurul datei de 16 iunie 2026, când piața anticipează o majorare a dobânzii cheie la 1%, de la 0,75%. Până la acel moment de referință, întrebarea centrală pentru viitorul guvern de la București este cum va absorbi acest șoc extern al costurilor de finanțare, având în vedere vulnerabilitatea fiscală actuală a României.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaMersul de 4.000 de pași, făcut o dată sau de două ori pe săptămână, a fost legat de un risc mai mic de deces
 Revista IoanaCum alegi bateria pentru panourile fotovoltaice după consumul casei și ce primești pentru banii plătiți
 News24Trei democrați din Congres promit o lege care să oblige administrația Trump să sprijine Ucraina
 Dolce SportMirel Rădoi ar accepta banca lui U Cluj, dar ar începe mandatul abia în noiembrie
 GetPonyCum se verifică o mașină din import înainte de avans și ce poate ascunde un istoric fără daune înregistrate
 BravonetBogdan Mureșanu revine în selecția pentru Oscar cu „Magicianul”, primul său film regizat în animație