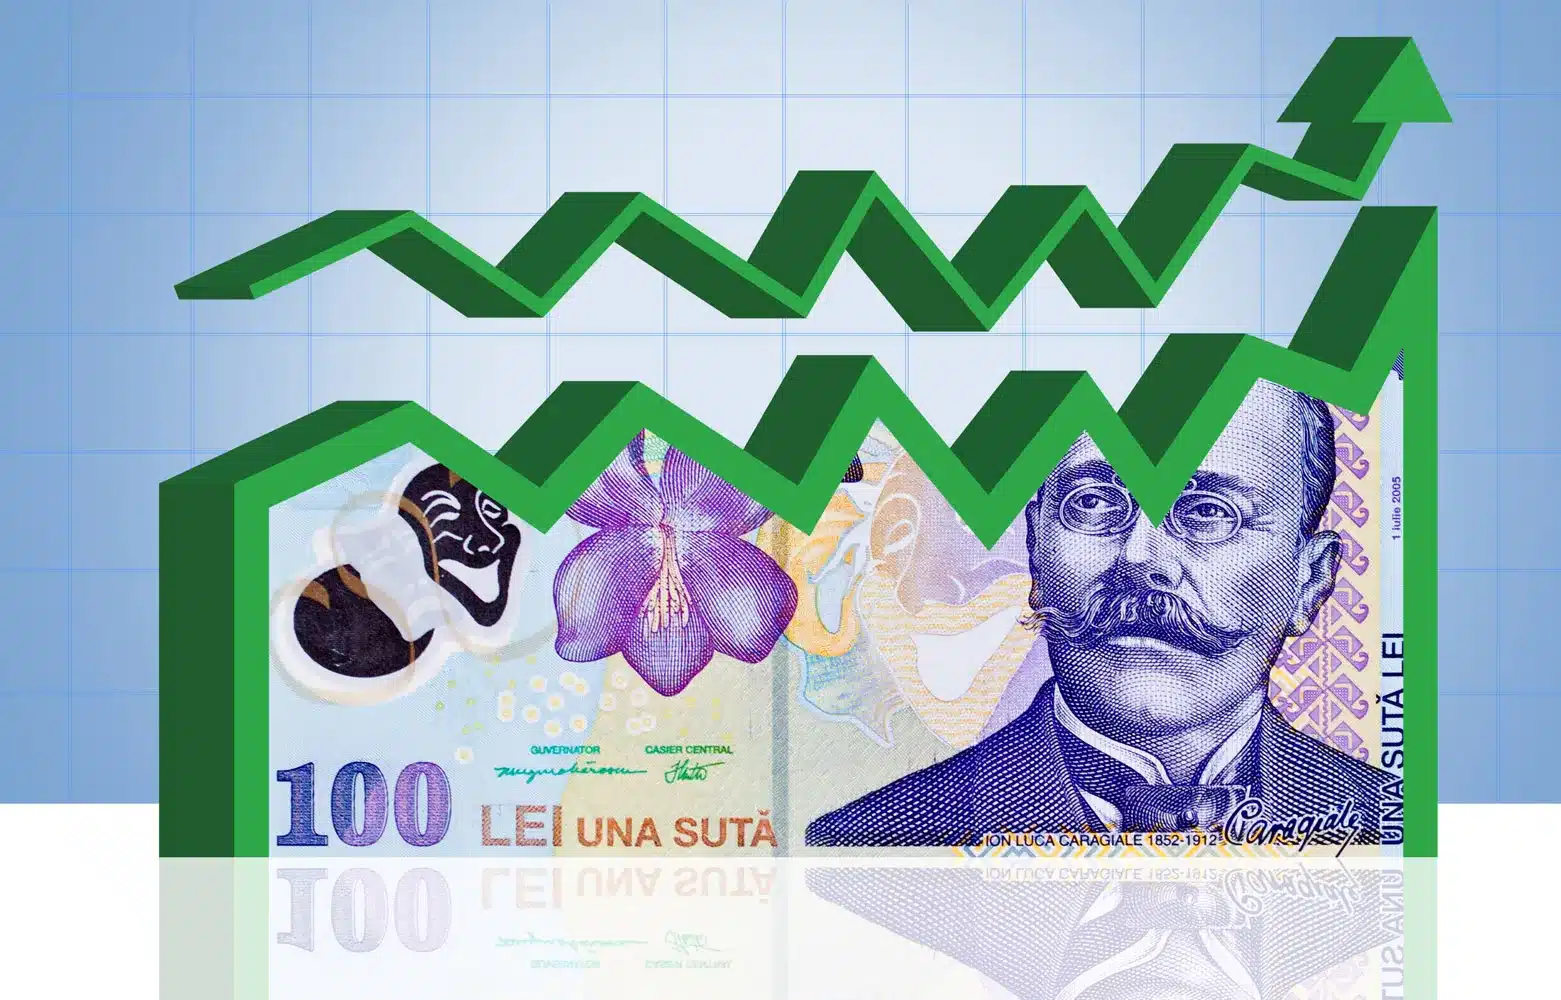
Indicele IRCC va scădea sub 5,7% din aprilie. Câți lei economisești la o rată de 2.500 de lei
O gură de oxigen pentru sute de mii de români cu credite ipotecare. Indicele de referință pentru creditele consumatorilor (IRCC) va scădea la 5,68% începând cu 1 aprilie 2026, o veste care aduce primele reduceri de rate după un an 2025 de foc, în care dobânzile au atins un maxim istoric. Scăderea, deși moderată, se va traduce în economii lunare de peste 100 de lei pentru o rată medie și deschide larg fereastra refinanțărilor. Analizăm ce înseamnă concret această modificare, cum a arătat tabloul complet al anului trecut și ce recomandă experții în piața imobiliară actuală.
De la agonie la un strop de oxigen
Anul 2025 a pus la grea încercare bugetele românilor. În octombrie, IRCC a explodat la un nivel record de 6,06%, cel mai mare de la introducerea sa. Presiunea a fost resimțită imediat în ratele lunare. Pentru un credit ipotecar de 400.000 de lei pe 30 de ani, rata lunară a sărit la aproximativ 2.900-3.000 de lei, punând o presiune considerabilă pe veniturile gospodăriilor.
Paradoxal, românii nu au stat pe loc. Chiar și în acest climat de dobânzi ridicate, apetitul pentru finanțare a rămas puternic. Datele Băncii Naționale arată că în primele zece luni din 2025, valoarea totală a creditelor ipotecare acordate a ajuns la 9,2 miliarde de euro, o creștere de 26% față de anul precedent. Explicația? Nevoia de predictibilitate. Confruntați cu un IRCC volatil, mulți clienți s-au orientat către soluții cu dobândă fixă, care s-au menținut relativ stabile în jurul valorii de 5% în primele trei trimestre ale anului.
Băncile au reacționat rapid, reconfigurându-și ofertele. Au apărut pentru prima dată credite „Noua Casă” cu dobândă fixă în primii ani, menite să ofere un scut împotriva fluctuațiilor indicelui. „După doi ani extrem de provocatori, 2025 a fost anul în care piața s-a așezat”, explică Valentin Anghel, CEO al AVBS Credit Broker. Consumatorii au devenit mai precauți, analizând simulări pe termen lung și comparând activ ofertele.
Cât economisești concret din aprilie 2026?
Noua valoare a IRCC, de 5,68%, va fi aplicată de bănci pentru următoarele trei luni, începând cu 1 aprilie. Impactul direct se va vedea în scăderea ratelor lunare pentru toți cei cu credite legate de acest indice.
Să luăm un exemplu concret. Pentru o rată actuală de 2.500 de lei, calculată la vechiul IRCC de 6,06%, scăderea la 5,68% va aduce o economie lunară de aproximativ 100 de lei. Rata va ajunge, Deci, la circa 2.400 de lei. Poate nu pare o sumă uriașă, dar anualizată, reprezintă 1.200 de lei, echivalentul unei jumătăți de rată.
Pentru creditele mai mari, beneficiile sunt și mai vizibile. Analiștii financiari estimează că, în funcție de valoarea împrumutului, scăderea ratelor poate varia între 150 și 300 de lei pe lună. Această reducere este considerată de economiști o „gură de aer proaspăt” pentru clasa de mijloc, care a suportat din plin șocul dobânzilor din 2025.
Refinanțarea, cuvântul de ordine în 2026
Scăderea IRCC, chiar și una moderată, redeschide „fereastra de refinanțare”, oferind românilor oportunitatea de a-și optimiza bugetele și creditele existente. Cei care au contractat împrumuturi în perioadele de vârf ale dobânzilor sunt principalii vizați. Băncile au intrat deja într-o competiție agresivă pentru a atrage clienți noi și pentru a-i convinge pe cei existenți să-și refinanțeze creditele în condiții mai bune.
„Chiar și diferențe de câteva zecimi de punct procentual la IRCC se pot traduce în economii semnificative pe durata unui credit”, subliniază Valentin Anghel. În acest peisaj, suportul specializat al unui broker devine un element cheie pentru clienții care caută stabilitate și control bugetar. Piața se maturizează, iar clienții nu mai caută doar cel mai mic cost aparent, ci soluția corectă pe termen lung.
Ce se întâmplă cu piața imobiliară?
Scăderea dobânzilor vine într-un context imobiliar complex. Pe de o parte, Guvernul a majorat TVA-ul la locuințele noi de la 9% la 21% încă din 1 august 2025, o decizie care a scumpit achizițiile. Doar că oferta de locuințe noi, în special în București, este la un minim istoric din cauza scăderii drastice a numărului de autorizații de construire. Această penurie menține prețurile ridicate.
proprietățile „second-hand” câștigă un avantaj competitiv decisiv. Apartamentele deținute de persoane fizice nu sunt afectate de costul suplimentar al TVA-ului. Economistul Claudiu Trandafir, fondatorul OferteBancare.ro, consideră că o parte semnificativă a cererii se va muta către proprietățile finalizate între 2017 și 2025, dar și către locuințe mai vechi, amplasate strategic.
„Nu suntem într-o bulă imobiliară. O piață în care aproximativ 60% din achiziții s-au făcut cu bani cash în ultimii ani este o piață a economisirii, nu una a speculei bazate pe datorii”, afirmă Claudiu Trandafir.
Potrivit acestuia, prețurile nu scad pentru că oferta nouă este limitată, iar vânzătorii de pe piața secundară nu au presiunea ratelor bancare. Recomandarea sa pentru 2026 este clară: „Cea mai inteligentă achiziție pentru un cumpărător cu credit este un apartament recent pe piața secundară, combinat cu o dobândă fixă sub inflație”.
Perspectivele pentru restul anului indică o continuare a acestei tendințe. O posibilă reducere a dobânzii de referință a Băncii Naționale a României spre finalul anului ar putea accelera procesul de scădere a IRCC, cu condiția corectării deficitului bugetar. Până atunci, piața creditării pare să intre într-o nouă etapă, una a creșterii sănătoase, bazată pe decizii mai bine fundamentate atât din partea băncilor, cât și a consumatorilor.
Surse:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportHarry Kane ia Balonul de Aur după cel mai strâns vot din istorie, în fața lui Mbappe
 GetPonyiCAUR debutează în Europa prin România cu V27, disponibil de la 45.900 de euro
 BravonetCe înseamnă să cumperi haine inteligent. Calitatea la reducere este alegerea a 52% dintre femeile din studiu
 LylaUnde poți cere sprijin psihologic pentru copil și ce opțiuni există la revenirea la muncă
 Revista IoanaCum alegi uleiul pentru ouă în funcție de aromă și punctul de fum, de la 107°C la variantele pentru prăjit
 News24Guvernul francez ar fi analizat oprirea accesului la platformele sociale sau la internet mobil înaintea manifestațiilor


