Deficitul bugetar a coborât la 41 de miliarde de lei, 2% din PIB, în primul semestru din 2026. Asta înseamnă o scădere de la 69,8 miliarde de lei și 3,64% din PIB în aceeași perioadă din 2025. Vineri, 31 iulie 2026, Fitch Ratings decide dacă această corecție este suficientă pentru a menține ratingul României la BBB- sau dacă riscul fiscal și instabilitatea politică împing țara spre categoria speculativă.
Față de primul semestru din 2025, ajustarea este de 28,8 miliarde de lei și de 1,64 puncte procentuale din PIB. Piața nu judecă doar situația la șase luni, ci și a doua jumătate a anului și anii 2027-2028, exact intervalul în care presiunea bugetară poate crește din nou.
Miza financiară a deciziei Fitch
Miza pentru finanțare este aici. O eventuală coborâre la „junk” ar însemna costuri mai mari de împrumut pentru stat, presiune suplimentară pe randamentele cerute României de investitori și un semnal negativ pentru companiile care se finanțează pornind de la riscul suveran. Pentru portofolii, riscul imediat este de repricing: datoria românească ar deveni mai scumpă de finanțat, iar ieșirile de capital ar deveni un scenariu mai probabil.
Fitch are trei variante: menținerea ratingului BBB- cu perspectivă negativă, plasarea sub supraveghere negativă (Rating Watch Negative) sau retrogradarea la BB+ cu perspectivă stabilă ori negativă. Diferența dintre BBB- și BB+ este pragmatică, nu semantică: prima păstrează România în investment-grade, a doua o mută în zona speculativă.
În evaluarea agenției intră și politica. Căderea Guvernului și întârzierea aprobării bugetului pe 2026 au adăugat tipul de impredictibilitate pe care investitorii îl taxează în costul capitalului. Premierul interimar Ilie Bolojan a legat explicit acest risc de tensiunile politice din ultimele luni.
„Evaluările țin cont de ceea ce s-a întâmplat până la data evaluării, țin cont de stabilitatea politică și țin cont de perspectiva viitoare pe 2027-2028. Ori, în mod evident, noi am plecat din 2025 dintr-o situaţie foarte dificilă. Ne-am luat nişte angajamente faţă de Comisia Europeană, faţă de creditorii noştri că vom face anumite corecţii de deficite pe care le-am făcut până acum şi le-am respectat.”, a declarat Ilie Bolojan (premier interimar).
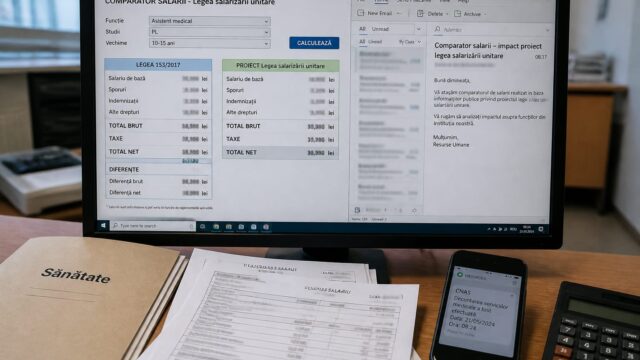
În paralel, riscul fiscal nu se oprește la execuția pe șase luni. Legea unitară a salarizării în sectorul public ar putea adăuga 12 miliarde de lei anual la buget, începând cu 2027. Raportat la deficitul de 41 de miliarde de lei din primul semestru din 2026, aceasta este o presiune suplimentară echivalentă cu aproape o treime din acest nivel, dacă nu apare o contrabalansare pe venituri sau cheltuieli.
Potrivit Libertatea, discrepanța între corecția de moment și traiectoria pe termen mediu este una dintre întrebările centrale pentru agențiile de rating. În limbaj de piață, Fitch nu verifică doar dacă deficitul a scăzut, ci dacă scăderea este sustenabilă într-un cadru politic fragil.
„Deși execuția bugetară pe primul semestru arată o îmbunătățire reală, deficitul scăzând la 41 de miliarde de lei, adică 2% din PIB, față de 69,8 miliarde de lei și 3,64% din PIB în aceeași perioadă a anului trecut, experții agențiilor de rating se întreabă, în esență, dacă traiectoria pozitivă va putea fi menținută și în a doua parte a anului.”, a spus Adrian Negrescu (analist economic).
Pentru investitori, secvența contează. O retrogradare de la Fitch nu ar scoate automat România din toți indicii investment-grade, dar ar muta presiunea spre următoarele două agenții mari. Iar dacă verdictul se propagă, costul de finanțare nu mai rămâne o problemă punctuală a Trezoreriei, ci devine una pentru întregul lanț de finanțare din economie.
„Altfel spus, o eventuală decizie de retogradare la junk nu ar scoate automat România din toți indicii investment-grade, însă ar crește riscul ca S&P sau Moodys să ia decizii similare. Iar pentru România asta ar însemna o criză majoră cu potențial de tsunami economic.”, a avertizat Adrian Negrescu (analist economic).
Asta schimbă calculul și pentru companii. Într-un astfel de scenariu, emitentul suveran plătește mai mult, iar această primă de risc se transmite în jos, către finanțarea corporativă, planurile de investiții și evaluările de portofoliu. Pentru firmele cu expunere la credit, refinanțare sau investiții intensive în capital, semnalul Fitch este mai puțin despre o etichetă și mai mult despre prețul banilor în următoarele trimestre.
Postarea distribuită pe Facebook a readus în prim-plan această așteptare de piață înaintea deciziei de vineri, 31 iulie 2026.
Semnalele care trebuie urmărite după verdictul Fitch
Pentru un decident de business, prima distincție este între menținerea la BBB- cu perspectivă negativă și o coborâre la BB+. În primul caz, România rămâne în investment-grade, dar cu avertisment clar că riscurile fiscale și politice nu sunt închise. În al doilea, riscul se mută imediat în costul capitalului și în probabilitatea ca S&P și Moody’s să fie forțate să reevalueze cazul României.
Al doilea semnal este bugetul pe termen mediu. Corecția de la 69,8 miliarde de lei la 41 de miliarde de lei în primul semestru din 2026 este relevantă, dar devine insuficientă dacă presiunea suplimentară de 12 miliarde de lei anual din noua lege a salarizării nu este compensată începând cu 2027. Aici se joacă credibilitatea fiscală, nu în declarațiile de o zi.
Al treilea semnal este cel politic. Investitorii vor citi decizia Fitch prin prisma stabilității guvernamentale și a predictibilității fiscale. Fără un cadru politic stabil, inclusiv o clarificare a guvernării după episoadele recente, îmbunătățirea de pe primul semestru riscă să fie tratată ca o corecție temporară, nu ca o schimbare de trend.
Ilie Bolojan (premier interimar) a pus explicit deteriorarea percepției externe pe seama blocajelor politice din 2026.
„Din primăvară am avut problemele legate de întârzierea aprobării bugetului, ca urmare a scandalurilor pe care le-a generat Partidul Social Democrat, amânările care au fost. Am avut căderea Guvernului, o acțiune care am spus-o și atunci, spun și acum, a fost iresponsabilă, pentru că în momentul în care demolezi ceva fără să pui nimic în loc, înseamnă că nu te-ai gândit la contextul de crize în care te găsești”, a declarat Ilie Bolojan.
Legea unitară a salarizării în sectorul public ar putea adăuga cheltuieli suplimentare de 12 miliarde de lei anual, începând cu 2027.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News