
Adaugă Financiarul ca sursă preferată în Google
48.600 lei pe an, adică 12 salarii minime brute calculate la nivelul de 4.050 lei, este pragul care separă în 2026 un PFA cu CAS opțional de unul care intră în zona contribuțiilor sociale mai apăsate. Pentru activitățile cu venituri mici sau volatile, acest reper cântărește imediat în costul total, în timp ce la SRL presiunea vine din altă parte: impozitul pe venit al microîntreprinderii, salariatul obligatoriu și, ulterior, impozitul pe dividende de 16%.
Potrivit mmuncii.gov.ro. 4.050 lei este salariul minim brut pe țară valabil de la 1 ianuarie 2026, iar 4.325 lei este nivelul aplicat de la 1 iulie 2026. Plafoanele pentru contribuțiile sociale aferente veniturilor din 2026 rămân însă calculate la nivelul de 4.050 lei, potrivit mmuncii.gov.ro, ceea ce fixează pentru întregul an pragurile fiscale relevante pentru PFA chiar dacă salariul minim a urcat în a doua jumătate a anului.
PFA-ul rămâne mai simplu fiscal, dar devine mai scump odată cu urcarea venitului net
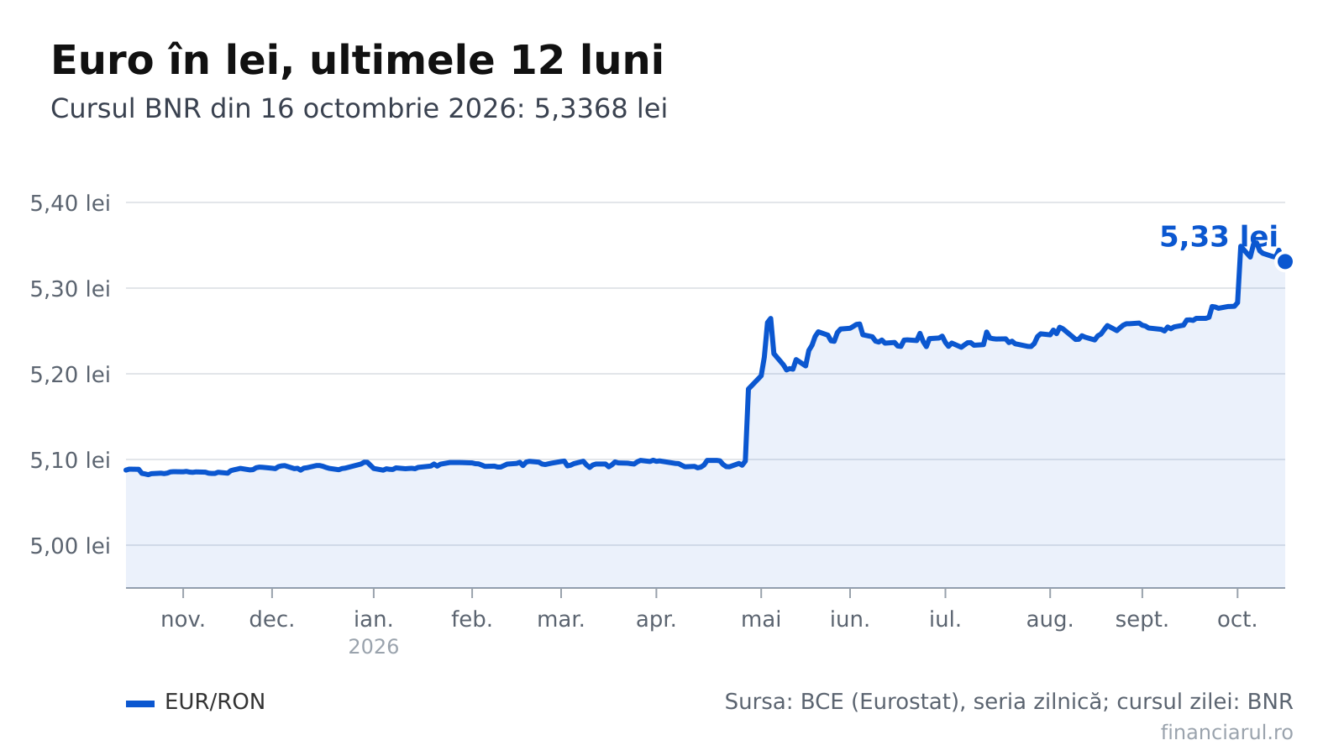
La PFA, impozitul pe venit este de 10%, iar regimul se poate aplica în sistem real sau la normă de venit. Norma de venit este disponibilă până la un plafon de 25.000 EUR venit brut anual, adică aproximativ 126.038 lei la cursul BNR de la 31 decembrie 2025 de 5,0415 lei/EUR.
Contribuțiile care mută decisiv costul sunt CAS și CASS. CASS are cotă de 10% din venitul net anual realizat, iar plafonul maxim de CASS este de 72 salarii minime brute, adică 291.600 lei bază de calcul și 29.160 lei anual, valabil de la 1 ianuarie 2026. CAS are cotă standard de 25%, dar plata rămâne opțională sub 12 salarii minime brute, adică sub 48.600 lei venit net anual. Pentru pensionari, CAS nu se plătește pentru veniturile din activități independente desfășurate ca PFA.
În practică, asta înseamnă că un PFA păstrează avantajul administrativ la început de activitate sau în servicii cu structură de cost redusă, dar avantajul fiscal se îngustează pe măsură ce venitul net crește și contribuțiile sociale devin componenta dominantă a costului anual.
- Impozit pe venit PFA: 10%.
- Prag pentru CAS opțional: sub 48.600 lei venit net anual.
- CASS PFA: 10% din venitul net anual realizat.
- Plafon maxim CASS: 29.160 lei anual, calculat la 72 salarii minime brute, adică 291.600 lei.
- Plafon pentru normă de venit: 25.000 EUR, adică aproximativ 126.038 lei.
SRL-ul mută sarcina din contribuții în fiscalitatea firmei și a dividendelor
La SRL, cota de impozit pe microîntreprinderi este de 1% din venituri, iar cota de 3% a fost eliminată de la 1 ianuarie 2026. Regimul se aplică până la plafonul de 100.000 EUR venituri, adică aproximativ 504.150 lei. Peste această limită, reperul fiscal relevant devine impozitul pe profit de 16%.
Costul total nu se oprește însă la nivelul firmei. Impozitul pe dividende este de 16% de la 1 ianuarie 2026, astfel că distribuirea profitului către asociat costă mai mult decât în anii anteriori. Pentru antreprenorii care intenționează să extragă constant profitul din firmă, acest nivel al impozitării schimbă comparația cu PFA-ul, unde fluxul de numerar ajunge direct în persoana fizică și este taxat prin impozit pe venit și contribuții.
Regimul de microîntreprindere vine și cu o condiție operațională clară: firmele nou-înființate au 90 de zile de la înregistrare pentru a angaja salariatul obligatoriu, termen prelungit în februarie 2026. Acest element contează în special pentru businessurile pornite solo, unde costul cu angajarea poate fi mai relevant decât cota de 1% pe venit.
Subiectul a fost relatat și de startupcafe.ro, în special în legătură cu salariul minim de 4.325 lei aplicat de la 1 iulie 2026.
Costul de intrare în SRL a crescut prin capitalul social minim și formalitățile aferente
Un SRL nou-înființat în 2026 are capital social minim de 500 lei, modificare intrată în vigoare la 15 decembrie 2025 prin Legea nr. 239/2025. Pentru firmele care depășesc o cifră de afaceri netă de 400.000 lei în anul precedent, capitalul social minim urcă la 5.000 lei.
Costul minim total obligatoriu pentru înființarea unui SRL realizată personal poate ajunge la aproximativ 652 lei, format din 500 lei capital social și 152 lei taxă de publicare, la care se adaugă noile taxe de înregistrare la ONRC. Ca efort de pornire, aceasta este o barieră de intrare clar mai ridicată decât la PFA, chiar înainte de contabilitate și obligațiile fiscale recurente.
Procedura de înființare se poate realiza complet online din 22 noiembrie 2022, cu semnătură electronică calificată. Din 2025, este obligatorie utilizarea codurilor CAEN Rev. 3, iar din 5 iulie 2020, prin Legea 102/2020, o persoană poate fi asociat unic în oricâte SRL-uri.
Cheltuiala administrativă anuală reduce diferența dintre cele două forme
Contabilitatea împinge comparația dincolo de cote. Pentru PFA, costurile de contabilitate variază între 160 lei pe lună și 500 lei pe lună. Pentru SRL, la un volum de până la 30 de facturi lunare și 1-2 angajați, costurile variază între 250 lei pe lună și 500 lei pe lună.
În plus, plafonul pentru scutirea de TVA este de 395.000 lei cifră de afaceri. Pentru activitățile care se apropie de acest nivel, alegerea între PFA și SRL nu mai este doar o discuție despre impozitare, ci și despre capacitatea de a administra raportări mai complexe, inclusiv în relația cu contabilitatea și cash-flow-ul operațional.
Punctul de plecare este nivelul venitului și planul de extracție a profitului
PFA-ul are logică economică atunci când activitatea pornește la scară redusă, venitul net anual rămâne sub 48.600 lei sau în jurul acestui prag, iar structura de cost trebuie ținută cât mai jos. SRL-ul începe să capete sens când activitatea are nevoie de separarea patrimoniului, de o arhitectură mai scalabilă și de păstrarea unei părți din profit în firmă, chiar dacă intrarea costă cel puțin 652 lei, iar distribuirea dividendelor se taxează cu 16%.
Și plafonul de 100.000 EUR pentru microîntreprindere, adică aproximativ 504.150 lei, trebuie urmărit din timp. Pentru businessurile care îl depășesc, trecerea la impozit pe profit de 16% schimbă atât modelul de planificare fiscală, cât și evaluarea marjei nete după taxe.
Plafonul pentru scutirea de TVA este de 395.000 lei cifră de afaceri.
Citește și:
- Intesa Sanpaolo, ofertă de 30,6 miliarde de euro pentru Monte dei Paschi. Tranzacția reconfigurează piața bancară europeană.
- Producătorii chinezi de auto electrice își reconfigurează prezența în SUA. Vizează piața nord-americană prin producție locală sau parteneriate.
- Qualcomm reconfigurează modelul de business. Dependența de telefoane scade.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetNadia Comăneci spune că îi va fi greu să plece de la filmările „Românii au talent”
 LylaVoucherele de 800 de lei pentru vacanță în 2026. Ce verifici înainte să rezervi o tabără pentru adulți
 Revista IoanaCe opțiuni ai pentru embrionii nefolosiți după fertilizarea in vitro în România
 News24Parchetul anunță 517 persoane în custodia poliției după manifestațiile din Paris, inclusiv 171 de minori
 Dolce SportRadu Drăgușin l-ar putea avea pe Pongracic alături contra lui Como, după problema medicală a lui Ranieri
 GetPonyDepășirea vitezei poate aduce 90 de zile fără permis. Ce limite se aplică și cum se conduce pe carosabil umed