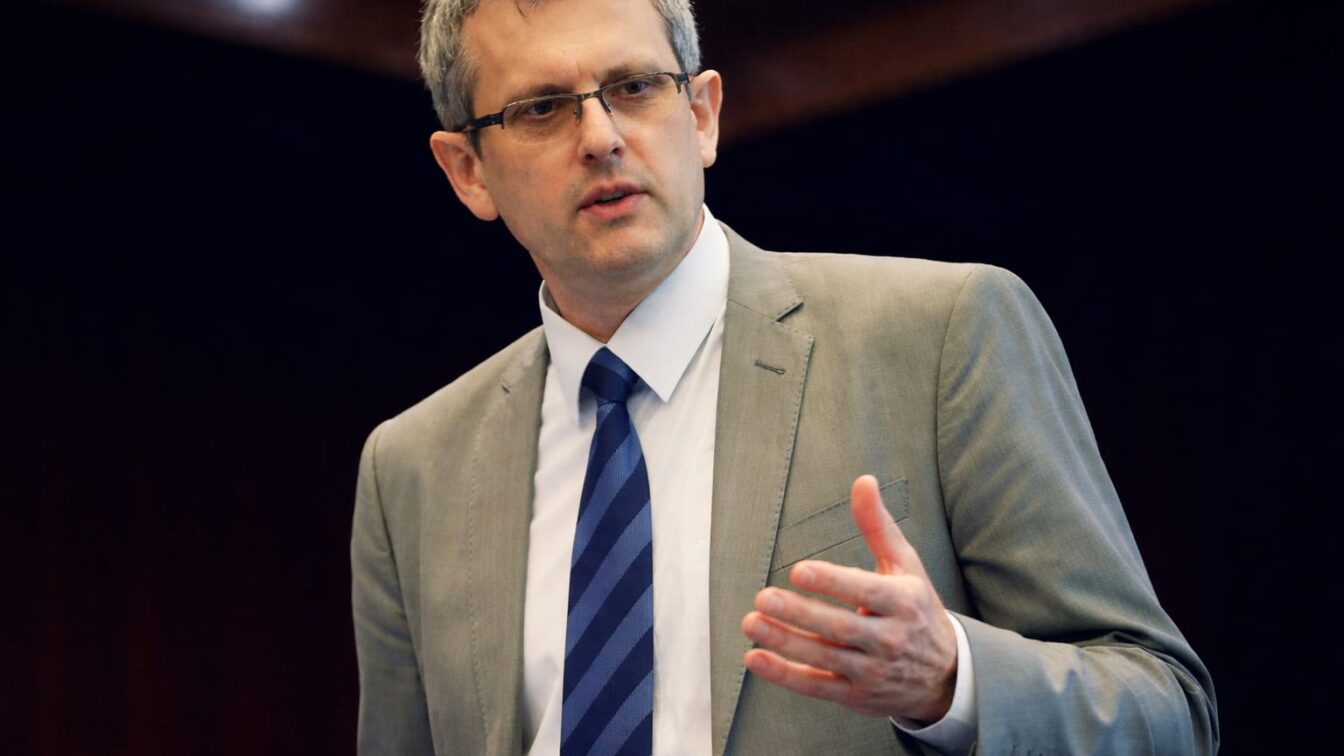
Valentin Lazea (economistul-șef al Băncii Naționale a României) a avertizat că România cumulează, în acest moment, trei vulnerabilități macro care apasă direct asupra costului capitalului: cea mai ridicată inflație din Uniunea Europeană, cel mai mare deficit bugetar din Uniunea Europeană și o datorie publică ce va trece în cursul acestui an de 60% din PIB. Trecerea peste acest prag elimină și ultimul criteriu de la Maastricht pe care economia locală îl mai respecta.
În cifre, ajustarea cerută este mult peste traiectoria actuală. Deficitul bugetar este estimat la 7,9% din PIB în 2025, ar urma să coboare la 6,2% în 2026 și la 5,8% în 2027, deci ar rămâne la aproape dublul plafonului de 3% din PIB și peste nivelul de 2,5-3% din PIB indicat de Lazea ca zonă necesară pentru stabilizarea datoriei. Reperul critic este costul dobânzilor, de aproximativ 2,8% din PIB: cât timp deficitul rămâne peste acest nivel, datoria nu intră pe o traiectorie descendentă.
Miza pentru companii nu este una teoretică. O retrogradare a ratingului de țară la categoria nerecomandată investițiilor ar însemna acces mai scump sau mai dificil la finanțare externă pentru stat, iar această primă de risc s-ar transmite în costul creditului pentru firme, în randamentele cerute de investitori și în deciziile de amânare a unor proiecte de investiții. Iar sectoarele cele mai expuse ar fi, în mod natural, cele dependente de capital intensiv, refinanțare frecventă sau consum intern sensibil la dobânzi.
Valentin Lazea a descris explicit riscul. Economistul-șef al BNR a spus:
„Traversăm o perioadă complicată, deoarece avem cea mai înaltă rată a inflației din Uniunea Europeană (…) și cel mai mare deficit bugetar (…), iar anul acesta vom depăși și pragul de datorie publică de 60% din PIB, ultimul criteriu Maastricht pe care îl mai îndeplineam.”
Și avertismentul său merge dincolo de statistica fiscală. În formularea BNR, combinația dintre inflație, deficit și datorie poate împinge România spre o corecție dezordonată, nu spre o ajustare graduală.
Potrivit Adevarul, Lazea a avertizat că o asemenea deteriorare a indicatorilor lasă economia expusă unei schimbări de regim pe piețele de capital. Nu este vorba doar despre rating, ci despre canalul prin care statul se împrumută, iar apoi împinge în sus întregul cost al finanțării din economie.
„Având asemenea indicatori, există oricând pericolul retrogradării țării la nivelul nerecomandat investițiilor, pericolul opririi finanțărilor de pe piețele externe de capital și al ajustării brutale a nivelului de trai.”
Datoria poate scădea doar dacă deficitul coboară spre 2,5-3% din PIB
Pentru mediul de afaceri, mesajul operațional este clar: problema nu mai este doar nivelul datoriei, ci viteza cu care poate fi oprită creșterea ei. Dacă datoria guvernamentală brută va depăși 60% din PIB în 2026, iar deficitul rămâne la 6,2% în 2026 și 5,8% în 2027, economia intră într-o perioadă în care consolidarea fiscală se face simultan cu finanțare scumpă și presiune fiscală în urcare.
Lazea a pus și pragul tehnic al corecției:
„Pentru ca datoria să înceapă să scadă, deficitul bugetar trebuie redus sub nivelul cheltuielilor cu dobânzile, care sunt de aproximativ 2,8% din PIB. Asta înseamnă că deficitul bugetar ar trebui adus în intervalul 2,5-3% din PIB.”
Acest reper este relevant pentru bugetarea companiilor pe termen mediu. Dacă ținta reală de stabilizare este 2,5-3% din PIB, iar execuția estimată rămâne peste 5,8% chiar în 2027, diferența de ajustat este de cel puțin 2,8 puncte procentuale față de 2027 și de 4,9 puncte procentuale față de 2025. Numai că datele disponibile până acum nu indică măsurile concrete prin care Guvernul ar coborî atât de rapid deficitul în acest interval.
În același timp, veniturile bugetare ar urma să ajungă la 36,7% din PIB în 2026, cel mai mare nivel din ultimul deceniu, pe baza majorărilor de TVA, accize și impozit pe dividende. Presiunea fiscală este prognozată să urce de la 29,4% din PIB în 2025 la 30,4% în 2026 și la 30,5% în 2027. Pentru companii, combinația este nefavorabilă: statul colectează mai mult din economie, dar intră simultan într-o fază cu costuri ridicate ale finanțării.
BNR mută dezbaterea spre disciplina macro, nu spre stimularea creșterii prin deficit
Lazea a criticat și argumentul folosit în anii recenți pentru extinderea deficitului, anume ideea că un impuls puternic de cheltuieli publice ar accelera creșterea economică suficient încât costurile ulterioare să fie absorbite. Pentru investitori, această observație contează fiindcă schimbă filtrul de evaluare: nu orice creștere a PIB este favorabilă dacă este cumpărată cu deficite persistente și cu deteriorarea ratingului suveran.
Economistul-șef al BNR a formulat critica în termeni direcți: „Deficitul nu a explodat din incompetență, ci dintr-o narativă deliberată: «cheltuim mult ca să creștem economia». Antreprenorii, atât cei români, cât și cei străini, au susținut cu frenezie acest tip de forțare a creșterii economice, crezând în mod eronat că o creștere economică este cu atât mai bună cu cât este mai mare.”
Dar mesajul său vizează și calitatea deciziei în companii. În perioade cu inflație ridicată, deficit mare și taxe în creștere, business planurile bazate exclusiv pe extinderea cererii agregate devin mai fragile decât scenariile care includ cost al capitalului mai mare, consum mai lent și curs de finanțare externă mai restrictiv.
Lazea a mers și mai departe, atacând lipsa de alfabetizare macroeconomică din mediul privat: „Conceptele de macroeconomie sunt total necunoscute de către mediul de afaceri, care nu numai că nu le știe, nu vrea să le știe.” Pentru management, implicația practică este că analiza de piață nu mai poate ignora variabilele suverane. În următoarele bugete, testele de stres pe dobânzi, fiscalitate și cerere internă devin la fel de relevante ca ipotezele comerciale.
Faptul care schimbă ecuația pe termen mediu este acesta: chiar cu venituri bugetare estimate la 36,7% din PIB în 2026, cu presiune fiscală în creștere și cu un deficit proiectat încă la 5,8% în 2027, pragul de 3% din PIB nu este anticipat înainte de sfârșitul lui 2027.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaO masă ultraprocesată a stimulat mai mult insulina decât una cu profil nutritiv similar, într-un studiu
 Revista IoanaCum iei un power bank în avion fără să încalci regulile pentru bagaj, pragul de 100 Wh și folosirea la bord
 News24Aeroportul din Riad oprește zborurile până sâmbătă după atacuri Houthi soldate cu 14 morți
 Dolce SportOxigen București a primit loc în Liga 3 folosind clasificarea Academiei Daco-Getica
 GetPonyBlocajele TollRo întârzie camioanele. Transportatorii avertizează că pot lipsi mărfuri din magazine
 BravonetArmina anunță nunta cu Marcel în noiembrie, după ieșirea din „Insula Iubirii”