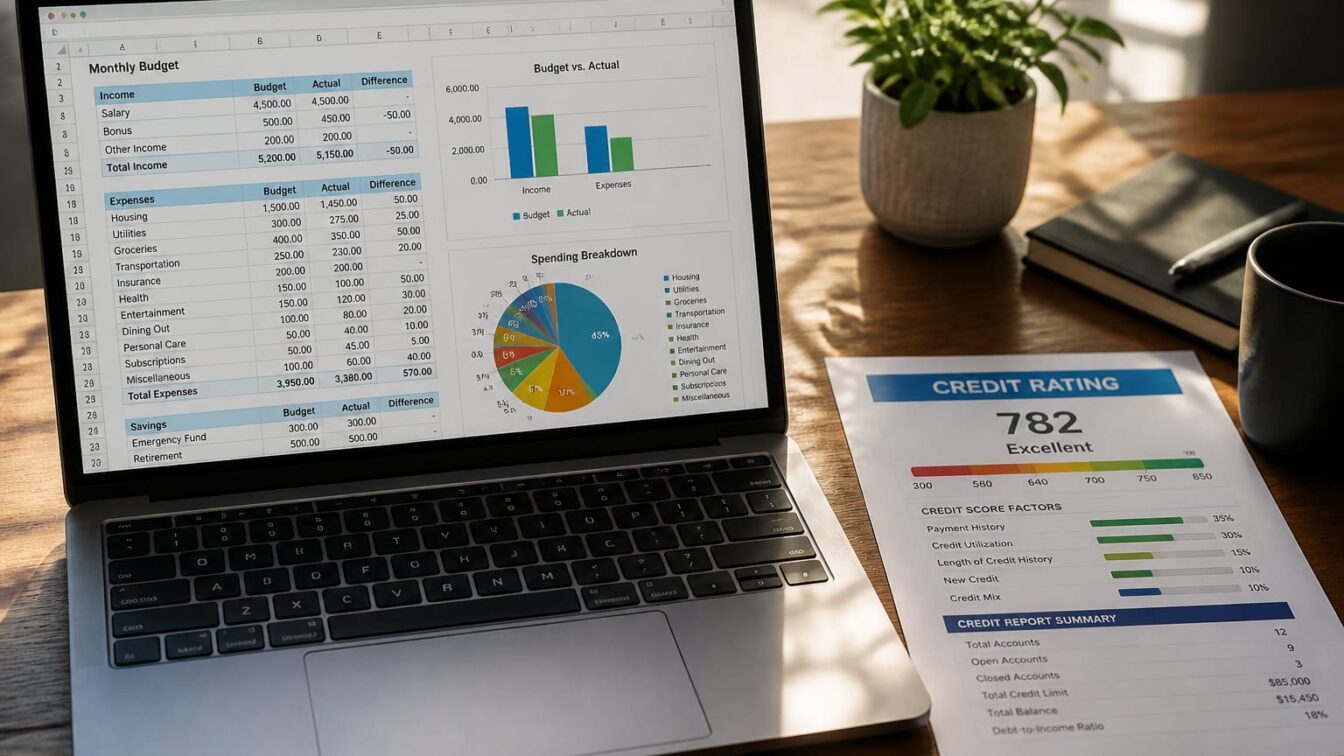
România a ajuns într-un punct unde ratingul de țară nu mai poate fi tratat ca o simplă problemă de atmosferă a pieței. Din momentul în care guvernul interimar a deschis negocieri directe cu agențiile internaționale de rating, iar Moody’s își începe evaluarea printr-o discuție cu ministrul Finanțelor, miza reală nu este impresia de control, ci dovada controlului.
Asta trebuie spus limpede: dacă statul nu păstrează ratingul în categoria „investment grade”, nota de plată nu rămâne într-un raport tehnic. Ea se mută în costul finanțării externe, apoi în bugetul deja tensionat. Și, mai devreme sau mai târziu, în sarcina contribuabilului.
Faptele sunt clare. Până acum, presiunea pe ratingul suveran al României era tratată în principal ca risc de piață. De astăzi, a intrat într-o fază de negociere directă. Executivul interimar poartă discuții intense cu agențiile de evaluare financiară pentru a evita o eventuală retrogradare. O rundă de discuții cu experții Fitch a fost deja închisă. A început și evaluarea Moody’s, deschisă printr-o discuție programată între reprezentanții agenției și ministrul Finanțelor.
În asemenea momente, eu nu cred în confortul formulărilor vagi. „Dialogul a început” nu este, de unul singur, un activ fiscal. Pentru piețe contează altceva: dacă România poate convinge că are capacitatea de a-și redresa finanțele publice și că această corecție nu este doar anunțată, ci și credibilă.
Negocierile directe arată că problema a trecut de faza avertismentelor
Faptul că discuția a ajuns la masa agențiilor spune mai mult decât multe declarații politice. Miza, așa cum reiese din datele publicate, nu este politică, ci de finanțare. Autoritățile încearcă să convingă evaluatorii că România își poate redresa finanțele publice, deși guvernul de la București operează cu atribuții limitate pentru adoptarea unor reforme fiscale de anvergură.
Aici este, de fapt, centrul problemei. Un guvern interimar negociază timpul de care are nevoie un stat cu finanțe publice aflate sub presiune. Dar agențiile de rating nu evaluează doar intenția de a face ordine. Ele urmăresc sustenabilitatea finanțelor publice și credibilitatea unei traiectorii de consolidare. Cu alte cuvinte, nu ajunge să spui că vei corecta. Trebuie să poți arăta cum, în ce ordine și în ce ritm.
Am văzut prea des, în economia locală, refugierea în formula „să trecem de momentul acesta”. Numai că aici momentul acesta este chiar testul. Pentru investitori și pentru administratorii de portofolii care operează cu mandate dependente de rating, păstrarea României în „investment grade” înseamnă continuitate a eligibilității în universul investițional. O coborâre sub acest prag ar schimba imediat profilul de risc al datoriei suverane și ar amplifica presiunea pe costul noilor emisiuni.
De aceea, negocierile cu agențiile de rating nu pot fi privite ca un episod de relații externe bine gestionate. Sunt o probă de solvabilitate politică și administrativă într-un moment în care costul greșelii este foarte concret.
Fără pachet clar de corecții, statul cere încredere pe datorie
Problema cea mai serioasă nu este că discuțiile există. Dimpotrivă, ele trebuiau să existe. Problema este că argumentele macroeconomice prezentate și planul concret de ajustare fiscală nu sunt detaliate, iar concluziile rundei deja purtate cu Fitch nu au fost comunicate. Asta lasă deschis exact golul pe care piața îl taxează cel mai repede: diferența dintre mesaj și mecanism.
Potrivit Antena3, reprezentanții executivului încearcă să convingă agențiile de evaluare că România își poate redresa finanțele publice. Nu contest necesitatea acestei încercări. Contest, mai exact, ideea că ea poate fi suficientă în lipsa clarificării publice a pachetului de corecții prin care guvernul interimar promite redresarea finanțelor.
Este o distincție importantă. Semnalul politic spune că autoritățile au înțeles gravitatea mizei. Măsura care contează pentru evaluarea de rating este însă alta: ce corecții sunt puse pe masă și cât de credibil poate fi calendarul lor. Or, pachetul exact de corecții nu este clarificat public. Nici calendarul oficial al deciziilor agențiilor nu a fost precizat.
Aici începe să se vadă limita reală a unei strategii bazate pe calmarea pieței. Dacă statul cere încredere, dar nu expune clar instrumentele ajustării, atunci cere, de fapt, timp pe datorie. Iar timpul cumpărat astfel devine scump foarte repede dacă evaluatorii nu primesc suficientă substanță.
Dar există și argumentul de bază al taberei care cere răbdare. Guvernul are statut interimar, iar această formulă reduce, în mod tradițional, capacitatea de a livra rapid reforme fiscale ample. E un fapt. Nu poți cere unui executiv cu puteri limitate să se comporte ca unul cu mandat deplin. Numai că această concesie nu răstoarnă concluzia de fond. Cu atât mai mult într-o formulă interimară, statul are obligația să fie precis, verificabil și sobru în ce promite. Dacă nu poate livra totul imediat, atunci trebuie să poată arăta exact ce poate livra și ce urmează după.
Păstrarea „investment grade” înseamnă bani mai puțin scumpi, nu prestigiu
Se face adesea greșeala de a trata ratingul ca pe o etichetă de reputație. Nu despre asta este vorba aici. Pentru piața datoriei, schimbarea este simplă și cuantificabilă în termeni de risc: cât timp ratingul rămâne în „investment grade”, statul evită șocul imediat al unei finanțări externe mai scumpe.
Aceasta este miza clară. O retrogradare ar majora imediat costurile de împrumut ale României pe piețele externe și ar putea declanșa ieșiri de capital investițional instituțional, exact într-un moment în care presiunea pe buget este deja ridicată. Nu este o amenințare abstractă și nici o dispută semantică între analiști. Este lanțul prin care riscul de rating se transformă în cost de finanțare, iar costul de finanțare se transferă ulterior în buget.
Iar când bugetul este deja tensionat, fiecare presiune suplimentară îngustează spațiul de manevră. Asta înseamnă că problema nu mai poate fi împinsă în viitor fără preț. Dacă noile emisiuni se fac sub presiune mai mare, statul intră într-o zonă în care fiecare decizie ulterioară devine mai scumpă. Și exact acesta este genul de spirală pe care un guvern responsabil trebuie să o evite înainte să înceapă, nu după ce s-a instalat.
Din acest motiv, ideea că păstrarea ratingului este doar o victorie de etapă mi se pare prea indulgentă. Nu. Este condiția minimă pentru ca România să nu se autoflageleze financiar într-un moment de vulnerabilitate. Iar condiția aceasta minimă nu va fi apărată cu formule generale despre redresare, ci cu disciplină bugetară explicată și verificabilă.
Ceea ce lipsește acum este exact ce agențiile urmăresc
Există un punct sensibil pe care nu cred că avem voie să îl cosmetizăm. Agențiile de rating urmăresc exact tipul de corecție pe care un guvern interimar îl livrează cel mai greu: reforme fiscale ample, capabile să susțină o traiectorie credibilă de consolidare. De aici vine tensiunea întregului episod.
Pe de o parte, autoritățile trebuie să convingă rapid. Pe de altă parte, instrumentele lor sunt limitate. Asta face cu atât mai importantă diferența dintre o negociere purtată pentru a evita un șoc imediat și un plan capabil să reducă riscul structural. Prima poate cumpăra timp. A doua este singura care modifică, în mod durabil, evaluarea.
Dacă nimeni nu acționează cu această claritate, consecința nu va fi doar o notă mai slabă într-un tabel. Consecința va fi o finanțare externă mai scumpă pentru stat și o presiune suplimentară pe un buget deja tensionat. Acolo se vede adevărul fiecărei amânări. Nu în comunicare, ci în cost.
Verdictul meu este simplu: România nu mai are voie să trateze ratingul de țară ca pe un exercițiu de imagine. Următorul lucru care trebuie urmărit nu este doar dacă discuțiile continuă, ci dacă apare rapid, public și inteligibil un plan concret de ajustare fiscală. Fără el, negocierile maraton rămân doar maratonul promisiunilor.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 27 septembrie 2026. Taur și Gemeni, o decizie de luat azi
 Revista IoanaCanicula și seceta pot crăpa pereții casei. Cum afectează solul argilos
 News24Sebastian Burduja intră primul la audieri luni, cu planul pentru Ministerul Energiei
 Dolce SportCCA explică fazele de ofsaid de la Oțelul cu Corvinul și Rapid cu FC Argeș
 GetPonyChery Tiggo 9 CSH a plecat în mod electric după ce bateria a stat 24 de ore și 5 minute în apă sărată
 BravonetClaudia Schiffer pozează în costum de baie la 56 de ani. Rutina ei nu include antrenamente intense