Indicele IRCC, valabil de la 1 iulie, ajunge la 5,56%, calculat ca medie a valorilor zilnice din perioada 1 ianuarie 2026, 31 martie 2026. Acesta scade de la 5,58% în intervalul anterior. Pentru debitorii cu credite ipotecare cu dobândă variabilă, ajustarea reduce costul lunar marginal: aproximativ 3-4 lei la un împrumut de 250.000 de lei pe 30 de ani și circa 7-8 lei la 500.000 de lei.
Scăderea este de 0,02 puncte procentuale, iar efectul asupra fluxului de numerar este aproape neglijabil raportat la nivelul ratelor. La un credit legat de IRCC, dobânda ajunge la 8,06% după adăugarea unei marje bancare de 2,5%, rezultând o rată lunară de 2.213 lei. Prin comparație, o ofertă cu dobândă fixă de 4,55% reduce rata la 1.529 lei, cu 684 RON sub varianta variabilă.
Pentru piață, importanța nu constă în reducerea de la 5,58% la 5,56%, ci în diferența de cost dintre finanțarea variabilă și ofertele fixe, care se mențin la minime comerciale relevante. Un manager sau un antreprenor care își bugetează serviciul datoriei pe 2-5 ani, perioada standard de dobândă fixă, va considera stabilitatea costului mai valoroasă decât câștigul simbolic adus de noul IRCC.
Claudiu Trandafir, fondatorul ofertebancare.ro, rezumă efectul imediat asupra debitorilor existenți.
„Reducerea IRCC de la 5,58% la 5,56%, aplicabilă de la 1 iulie, are un impact aproape insesizabil asupra ratelor plătite de debitorii cu credite ipotecare cu dobândă variabilă. Vorbim despre o scădere de doar 0,02 puncte procentuale, ceea ce se traduce, în funcție de soldul creditului, prin economii de câțiva lei pe lună.”
Aceeași logică se observă și în structura totală a rambursării. Pentru exemplul cu dobândă fixă de 4,55%, valoarea totală rambursabilă este de 250.400 lei. La un credit legat de ROBOR la 3 luni, cu dobândă totală de 8,10% după adăugarea aceleiași marje de 2,5%, rata lunară urcă la 2.222 lei, iar suma totală de plată, principal plus dobândă, ajunge la 500.100 RON.
Diferența dintre IRCC și ROBOR aproape a dispărut, însă costul variabil rămâne ridicat
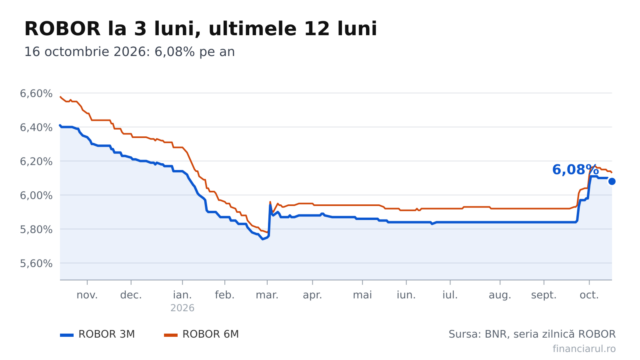
ROBOR a scăzut cu 1,2-1,4 procente în ultimul an, apropiindu-se semnificativ de IRCC. Dacă pe 20 martie ROBOR era 5,87%, în prezent IRCC este 5,56%, iar ROBOR 3M este de aproximativ 5,60%. Această evoluție anulează aproape complet avantajul istoric al creditelor indexate la IRCC față de cele legate de ROBOR.
Apropierea dintre indici nu rezolvă însă problema principală: ambele referințe rămân mult peste ofertele fixe din piață, care pornesc de la aproximativ 4,55%. Pentru creditele noi și refinanțări, ecartul de cost dintre 4,55% și 8,06%-8,10% este mai relevant decât diferența dintre 5,56% și 5,60% la indicele de referință.
Potrivit Economica, acest raport de preț modifică criteriul deciziei de finanțare. Debitorii existenți cu dobândă variabilă economisesc doar câțiva lei pe lună de la 1 iulie, în timp ce cei care pot refinanța sau contracta un credit nou au acces la o structură de cost semnificativ mai mică, cel puțin pe orizontul inițial de 2-5 ani al dobânzii fixe.
Claudiu Trandafir, fondatorul ofertebancare.ro, arată că dinamica IRCC confirmă întârzierea cu care indicele preia mișcările din piață.
„Din această perspectivă, modificarea IRCC este mai degrabă una statistică decât una care schimbă semnificativ bugetul unei familii.”
„Evoluția modestă a indicelui confirmă încă o dată caracteristica principală a IRCC: reacționează cu întârziere.”
Pentru companii, implicația este similară la nivel de planificare financiară. Conform legii, ROBOR rămâne relevant pentru creditele „Prima Casă” și pentru creditele de investiții ale companiilor, în timp ce pentru consumatori se aplică IRCC din 2019. Când ROBOR 3M este în jur de 5,60%, spațiul de reducere a costului prin simpla mișcare a indicelui este limitat, dacă marja contractuală rămâne neschimbată.
Inflația estimată la 5,7% în august păstrează presiunea pe decizia de refinanțare
Dobânzile fixe de circa 4,55% sunt considerate atractive în termeni reali, raportat la inflația încă ridicată. Estimarea pentru inflația anuală indică o coborâre la 5,7% în august 2026, după iulie și august, însă această scădere este atribuită unui efect statistic de bază, nu unei dezinflații structurale. Pentru decidenți, mesajul este că reducerea inflației nu echivalează automat cu o ieftinire rapidă și sustenabilă a finanțării variabile.
Contextul de cost rămâne fragil. Scumpirea carburanților de la 1 iulie și eliminarea facilităților la carburanți pot amplifica presiunea inflaționistă prin transport, distribuție și prețurile finale la bunuri și servicii. Într-un asemenea mediu, diferența dintre o rată fixată la 1.529 lei și una variabilă de 2.213 lei influențează direct lichiditatea lunară și capacitatea de a absorbi alte scumpiri operaționale.
Claudiu Trandafir, fondatorul ofertebancare.ro, leagă explicit această fereastră de refinanțare de contextul inflației și al dobânzilor încă ridicate din ultimii ani: „Din această perspectivă, multe dintre ofertele actuale permit debitorilor să își securizeze costul finanțării la niveluri care, până nu demult, păreau imposibil de obținut într-un mediu caracterizat de inflație ridicată și dobânzi aflate la maximele ultimului deceniu.”
Ultimul reper pentru trimestrul care intră în calculul noului IRCC a fost o minimă zilnică de 5,5% pe 12 ianuarie 2026 și o maximă de 5,72% pe 31 martie 2026, iar Claudiu Trandafir, fondatorul ofertebancare.ro, a precizat: „Din 20 martie, ROBOR este 5,87 și nu estimez că vor fi diferențe majore din luna iulie, pentru că nu au avut loc fluctuații semnificative.”
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaUn zahăr din carnea roșie este asociat cu un risc de diabet de tip 2 cu 63% mai mare
 News24Ministerul Apărării publică imagini cu doborârea a două drone Geran lângă Sulina
 Dolce SportAdrian Mihalcea consideră o strategie declarația lui Șumudică despre retrogradare
 GetPonyHyundai Santa Fe facelift va fi primul model al mărcii cu propulsie electrică și autonomie extinsă
 BravonetFrații Coen au primit Premiul Lumière cu o glumă fără perdea despre inventatorii cinematografiei
 LylaDe ce scuzele ajung uneori reproșuri. Cum răspunzi când celălalt evită să își asume greșeala