La 1 august 2025, România va implementa un pachet semnificativ de majorări de taxe, cu scopul de a crește veniturile bugetare și a reduce deficitul fiscal. Printre măsuri se numără creșterea TVA-ului standard de la 19% la 21%, majorarea accizelor la carburanți, alcool, tutun și zahăr (cu ~10%) și extinderea contribuțiilor de sănătate pentru anumite categorii (de exemplu, pensionarii cu pensii peste 3.000 lei). Guvernul estimează că aceste măsuri vor aduce ~9,5 miliarde lei suplimentar în 2025, din care peste 6 miliarde lei numai din majorarea TVA. Aceste schimbări fiscale au loc pe fondul necesității consolidării bugetare și alinierii politicilor cu recomandările UE.
În acest context, se pune problema cum se compară povara fiscală și nivelul de trai din România cu cele din alte state europene. România are tradițional unele dintre cele mai scăzute cote de impozitare pe venit și profit din UE, însă compensează prin taxe indirecte și contribuții sociale ridicate ca pondere în veniturile bugetare. Totodată, costul vieții în România este printre cele mai mici din Europa, deși și salariile medii sunt semnificativ mai mici față de Vest. În cele ce urmează vom analiza comparativ: principalele tipuri de taxe (TVA, impozite, contribuții etc.), costul vieții (prețuri la produse, chirii, utilități), salariile și puterea de cumpărare, impactul fiscal asupra diferitelor categorii sociale, precum și evoluția recentă a politicilor fiscale din România versus alte țări UE. Analiza se bazează pe date actuale (2024–2025) din surse credibile precum Eurostat, OECD, Ministere de Finanțe și publicații economice.
Principalele taxe: România vs. Europa
Sistemele fiscale europene diferă considerabil, însă în linii mari țările din Vest tind să aibă impozite progresive și venituri fiscale mai mari ca pondere din PIB, în timp ce multe țări est-europene (inclusiv România) practică cote unice reduse la impozitul pe venit/profit și compensează parțial prin taxe pe consum și contribuții sociale. Mai jos comparăm principalele categorii de taxe:
Taxa pe valoarea adăugată (TVA)
Cota standard de TVA în România este în prezent 19%, urmând să crească la 21% de la 1 august 2025. Chiar și după majorare, TVA-ul românesc va fi aproximativ la nivelul mediei UE (media standard este ~21,6%). Multe țări vest-europene au cote standard de 20% – 25% (de exemplu, Germania 19%, Franța 20%, Italia 22%), iar țările nordice și state ca Croația aplică 25%. Cea mai ridicată cotă din UE este în Ungaria, cu 27% TVA standard. La polul opus, cea mai scăzută cotă standard este în Luxemburg (17%), urmat de Malta (18%) și apoi de un grup de țări la 19% (Germania, Cipru și România până în prezent). În tabelul de mai jos sunt prezentate comparativ cotele de TVA și alte impozite în România vs. alte state:
| Impozit | România (2023-2025) | Alte state UE (exemple) |
|---|---|---|
| TVA (cotă standard) | 19% (va crește la 21% din aug. 2025) | Media UE ~21,6%. Ex: Germania 19%, Franța 20%, Italia 22%, Ungaria 27% (max.). |
| Impozit pe venit | 10% cotă unică (din 2018; exceptat sectorul IT/construcții până la plafon) | Impozitare progresivă în Vest (ex: cote maxime ~42–45% în Germania, Franța). Est: Ungaria 15% cotă unică, Bulgaria 10% cotă unică (minim UE). |
| Contribuții sociale | CAS 25% (pensii) + CASS 10% (sănătate) – 35% total plătit de angajat; ~2.25% contribuție asiguratorie muncă la angajator. | În Vest, povara se împarte angajat/angajator. Ex: în Germania ~20% din salariu plătit de angajat și ~20% de angajator (~40% total); Franța ~14% angajat + ~30% angajator. În Europa de Est contribuțiile totale sunt mai mici (% din salariu), dar apropiate ca structură: ex. Ungaria ~18% angajat + 13% angajator; Bulgaria ~22% angajat + angajator (cumulat). |
| Impozit pe profit | 16% cotă generală (una dintre cele mai scăzute din Europa; microîntreprinderi: 1% din venituri). | Vest: cote standard 20–25% (ex: Franța 25%, Marea Britanie 25%, Germania ~30% efectiv cumulat federal+land). Est: Ungaria 9% (cea mai mică), Bulgaria 10%, Polonia 19%. |
| Impozit pe dividende | 8% (cota pentru persoane fizice, creștere de la 5% înainte de 2023); se propune majorarea la 10-16% din 2026. | Variază: multe state tratează dividendele ca venit de capital cu cote ~25-30% (ex: ~25% în Germania, ~30% în Franța – inclusiv contribuții sociale). Unele țări (ex. Estonia) impozitează profitul doar la distribuire cu ~20%, în loc de impozit pe profit clasic. |
| Accize și taxe speciale | Accize notabile (2023): ~0,37 €/L benzină, ~0,34 €/L motorină; ~6,5 € pe pachet țigări, ~9 €/L alcool pur (estimativ). De la 1 aug 2025 accizele cresc cu ~10% la carburanți, alcool, tutun și băuturi cu zahăr. | Țările vestice au accize mai ridicate la combustibili și tutun. Ex: Italia ~0,65 €/L benzină (cea mai mare din UE), media UE ~0,55 €/L. La țigări și alcool, Irlanda are cele mai mari accize (prețurile la alcool/tutun sunt ~205% din media UE) vs. Bulgaria cele mai mici (69% din media UE). |
| Impozite pe proprietate | Impozit anual pe clădiri în funcție de tip și evaluare (aprox. 0,1–0,2% din valoare pentru persoane fizice, depinde de deciziile locale). Povara pe proprietate în RO este mică (~0,3% din PIB din impozite locale). S-au anunțat creșteri ale impozitelor locale din 2026 pentru a aduce +6 mld. lei la buget. | Multe state occidentale au taxe locale pe proprietate mai consistente (0,5–1% din valoare anual). Ca pondere în PIB, media UE din impozite pe proprietate este ~1-2% (de 3-4 ori peste România). În Marea Britanie, Franța, Spania etc. impozitele pe proprietate aduc venituri locale importante, reflectând valorile ridicate ale proprietăților. |
Notă: România are un profil fiscal atipic în UE: taxarea capitalului și averilor este foarte redusă, în schimb bugetul depinde disproporționat de taxe pe consum și contribuții din muncă. Doar 4,7% din PIB provin din impozitul pe venit și profit în România (vs 13,3% din PIB media UE). Profitul se impozitează cu 16% (doar Ungaria și Irlanda au cote mai mici) iar dividendele și dobânzile au fost și ele taxate minimal. În același timp, 76% din veniturile fiscale ale bugetului consolidat al României vin din TVA și contribuții sociale (suportate aproape integral de salariați). Sistemul de cotă unică face ca angajații cu venituri medii și cei cu venituri de 2 ori mai mari să plătească efectiv aceeași rată de impozit – situație rară în UE, unde majoritatea statelor au impozitare progresivă. Aceste caracteristici explică paradoxul că, deși per ansamblu România colectează puține taxe (27% din PIB în 2023 vs 40% media UE), povara fiscală cade relativ mai greu pe muncă (angajații corect impozitați plătesc procente însemnate din venit, în timp ce capitalul și anumite venituri scapă ușor).
Costul vieții: prețuri și utilități
Costul vieții în România este semnificativ mai scăzut decât în Europa de Vest, România fiind printre cele mai ieftine țări din UE la majoritatea categoriilor de bunuri și servicii. Potrivit Eurostat, în 2024 România și Bulgaria au cele mai mici prețuri din UE, nivelul general al prețurilor de consum fiind doar 57% din media UE (adică prețuri cu ~43% mai mici față de media europeană). Prin contrast, țările vestice și nordice au prețuri peste medie – de exemplu, Luxemburg are prețuri cu 51% peste media UE, Danemarca și Irlanda ~40% peste medie. Altfel spus, Luxemburg este ~2,7 ori mai scump decât România/Bulgaria la consumul casnic, iar Elveția ~3,9 ori mai scumpă decât Turcia (cea mai ieftină țară europeană analizată).
Totuși, diferențele de cost al vieții trebuie privite în paralel cu diferențele de venit. Iată câteva aspecte și exemple comparative la nivel de costuri (2024):
- Alimente și bunuri esențiale: România are cele mai ieftine alimente din UE – prețurile la mâncare și băuturi nealcoolice sunt ~24% sub media UE (cele mai scăzute). De exemplu, o pâine albă (~500g) costă în jur de 0,5-0,8€ în România, față de ~1,5-2€ în Germania sau Franța. Laptele (1L) este ~1,2€ în RO vs 1,3€ media UE, carnea și ouăle de asemenea mai ieftine. Acest avantaj se datorează în parte TVA-ului redus la alimente (9%, acum în creștere la 11%) și costurilor mai mici de producție. Pe de altă parte, la alcool și tutun – bunuri puternic accizate – România are și aici prețuri printre cele mai mici (accizele fiind la minimul permis UE); de pildă, un pachet de țigări este ~4€ în RO, comparativ cu peste 10€ în Irlanda sau ~6-7€ în Germania. Diferențele mari de preț la alcool/tutun reflectă direct diferențele de taxare: Irlanda are prețuri de ~3 ori mai mari decât Bulgaria la aceste produse.
- Chirii și locuințe: Costul locuirii (chirie sau rată la casă) este considerabil mai mic în România decât în capitalele vestice, deși în orașele mari din țară prețurile au crescut. În București, chiria medie pentru un apartament cu 2 camere într-o zonă decentă este ~400–500€ pe lună, în timp ce la Viena sau Madrid poate fi 700–1000€, iar la Paris, Londra depășește 1200–1500€ pentru ceva similar. Ca pondere din venit, chiria poate consuma ~30-40% din salariul mediu net al unui bucureștean, comparativ cu ~25-30% în multe capitale vestice – deci diferența de accesibilitate nu este la fel de mare ca cea de preț absolut, din cauza decalajului de venituri. Utilitățile (electricitate, gaz, încălzire, apă) au prețuri mai mici în termeni nominali în România, însă și eficiența energetică a locuințelor e mai redusă. De exemplu, prețul energiei electrice pentru consumatorii casnici era în 2022 de ~0,14€/kWh în RO vs ~0,25€/kWh media UE, însă cheltuiala ca procent din venit e comparabilă, dat fiind veniturile mai mici. În ultimul an, prețurile la energie au fost parțial plafonate de guvern, însă pe viitor creșterea tarifelor utilităților va exercita presiune pe bugetele populației.
- Servicii (sănătate, transport, comunicații): Multe servicii au prețuri mai mici în România, dar și calitate/investiții diferite. Transportul public urban, de exemplu, costă ~0,5€ o călătorie în București (2,5 lei) și ~15€ abonamentul lunar general, față de ~2-2,5€ biletul în vest (ex: 3€ Berlin, 2,5€ Paris) și 50-80€ abonamentul lunar (deși unele țări au subvenții sau abonamente naționale, ex. Germania ~49€ lunar valabil național). Serviciile medicale publice în România au tichete modice (co-plată 10 lei vizita, multe servicii “gratuite”), însă echipamentele și finanțarea sistemului sunt limitate – mulți pacienți plătesc servicii private sau informale. În țări vestice, deși contribuțiile de sănătate sunt mari, accesul la servicii este mai bun și pacienții nu plătesc direct decât sume mici, medicamentele compensate etc. Educația publică are costuri scăzute pentru familii în România (școlarizare gratuită, manuale asigurate – teoretic), totuși multe costuri cad pe părinți (after-school, meditații). În Vest, impozitele locale/federale finanțează școli de calitate mai bună, iar familiile primesc uneori deduceri sau alocații suplimentare.
Per ansamblu, Indicele nivelului prețurilor (Price Level Index) calculat de Eurostat confirmă că România are prețuri cu ~40-45% sub media UE la consumul gospodăriilor. Țările vecine din regiune au și ele costuri relativ scăzute (Ungaria ~60% din media UE, Polonia ~70%, Croația ~75%). Diferențele mari apar față de Vest: de pildă, Danemarca, Irlanda, Luxemburg sunt ~40-50% peste media UE, iar Elveția, Norvegia, Islanda au costuri și mai ridicate (țările AELS nefiind limitate de plafonul TVA sau de politica agricolă a UE).
Un aspect important este că diferențele de preț între țări sunt mai mici decât diferențele de venituri, ceea ce înseamnă că locuitorii țărilor bogate își permit, în medie, mai multe bunuri și servicii decât cei din țările mai ieftine, chiar dacă plătesc prețuri mai mari. Vom detalia aceasta în secțiunea despre salarii și puterea de cumpărare.
Salariul mediu și puterea de cumpărare
Salariile medii din România au crescut substanțial în ultimul deceniu, însă rămân printre cele mai mici din Europa în termeni nominali. În 2023, salariul mediu brut lunar al unui angajat cu normă întreagă în România a fost de ~1.478 euro (aprox. 7.300 lei). Acest nivel plasează România în ultimele locuri din UE, alături de Bulgaria (1.125 €), Ungaria (1.408 €) și Grecia (1.418 €). Prin contrast, țările nordice și vest-europene au salarii medii de 3-5 ori mai mari: de exemplu, Luxemburg ~6.755 € brut lunar (cel mai ridicat din UE), Danemarca ~5.634 €, Irlanda ~4.890 €, Belgia ~4.832 €. Germania are un salariu mediu ~4.250 €, Franța ~3.555 €. Media Uniunii Europene este de ~3.155 € pe lună (2023), de peste două ori mai mare decât media românească.
Diferențele de salariu mediu net (după taxe) sunt ușor mai mici procentual, deoarece țările cu venituri mari au și impozite mai mari pe salarii. De exemplu, în România un salariu brut de 1.478 € corespunde unui net de ~900-950 € (după aplicarea 10% impozit și ~35% contribuții, ajustat cu deduceri minore) – deci aproximativ 60-65% din brut rămâne în mână. În Germania, din 4.250 € brut, un angajat necăsătorit fără copii ar rămâne cu ~2.500-2.700 € net (în jur de 60-65% din brut, căci are impozit progresiv ~20% și contribuții ~20% din salariu). În Franța, din 3.555 € brut, netul ar fi ~2.300 € (circa 65%, datorită contribuțiilor sociale mari la angajator, nu la angajat). Astfel, proporțional, povara fiscală pe salariu în România este comparabilă cu cea din Germania sau Franța (chiar dacă structura diferă – la noi mai mult contribuții plătite de angajat direct). Tax wedge-ul (sarcina fiscală totală a muncii) pentru un angajat singur fără copii cu salariu mediu este ~41% în România (conform OECD, 2022), comparabil cu ~47% în Germania sau ~45% în Franța, însă mai mare decât în țări ca Polonia (~35%) sau Irlanda (~30%). Așadar, angajații români suportă un efort fiscal relativ ridicat raportat la salariul brut, ceea ce explică de ce diferențele de venituri nete între țări rămân foarte mari.
Pentru a evalua puterea de cumpărare a salariilor, se folosesc indicatori ajustați la costul vieții, precum salariul mediu în PPS (standardul puterii de cumpărare). Acesta convertește veniturile la un nivel de preț uniform (media UE=100). Ajustarea în PPS reduce ecartul dintre țările bogate și cele sărace, fără însă a-l elimina. Conform datelor Eurostat prelucrate de Euronews, diferența dintre cel mai mare și cel mai mic salariu mediu din UE scade de la un raport nominal de ~6:1 la doar ~2,6:1 după ajustarea la costul vieții. Luxemburg rămâne lider și în termeni de putere de cumpărare, cu ~4.479 € (PPS) pe lună, însă țările vestice se grupează mai aproape. România urcă semnificativ în clasament, de pe ultimele poziții nominale spre mijlocul plutonului european în termeni reali: salariul mediu românesc ajunge la ~2.400 € în PPS. Acesta depășește ușor țări ca Bulgaria, Ungaria sau Slovacia și se apropie de nivelul unor state sudice. De exemplu, Grecia are cel mai mic salariu mediu în PPS (~1.710 €), semn că după costul vieții grecii rămân cu cea mai mică putere de cumpărare medie din UE, chiar dacă nominal sunt peste bulgari. În schimb, România cu ~2.400 € PPS depășește clar Grecia și urcă peste Bulgaria (~2.000 € PPS estimat) și Ungaria (~2.200 €). Totuși, România rămâne sub țările din Europa Centrală precum Polonia sau Cehia în termeni de consum posibil. Țările vestice continuă să domine: Belgia ~4.000 € PPS, Danemarca ~3.904 €, Germania ~3.898 €, Austria ~3.851 € PPS. Chiar și state non-UE bogate: Elveția ~4.412 € PPS, Norvegia și Olanda ~3.800 €, arată un avans consistent.
Pe scurt, dacă ținem cont de prețurile mai mici din Est, diferențele de nivel de trai între România și Vest se mai atenuează, dar nu dispar. Salariul mediu românesc permite cumpărarea a circa jumătate din volumul de bunuri/servicii pe care și le permite un salariu mediu vest-european. Un român mediu “își permite” mai mult decât un bulgar sau un grec mediu, dar clar mai puțin decât un polonez sau ceh, și incomparabil mai puțin decât un german sau francez. Acest lucru se vede și în indicatori precum Consumul Individual Efectiv (AIC) per capita: România se află la ~80% din media UE la consumul efectiv pe cap de locuitor (în termeni reali PPS), peste Bulgaria (~75%) și Grecia (~77%), însă sub Polonia (~90%) sau Ungaria (~83%) (estimări 2024).
Creșterea salariilor din ultimii ani a îmbunătățit nivelul de trai în România: între 2018 și 2023 salariul mediu net a crescut cu ~56% (nominal), una dintre cele mai mari creșteri din UE (după țări baltice). Cu toate acestea, exodul forței de muncă spre Occident indică faptul că diferențele rămase sunt încă semnificative. Puterea de cumpărare mai mică, combinată cu calitatea serviciilor publice mai redusă, îi determină pe mulți români să caute oportunități în țări cu salarii și standard de viață mai ridicate.
Impactul fiscal și al costului vieții asupra diferitelor categorii sociale
Povara fiscală și nivelul de trai nu afectează uniform toți cetățenii – depind mult de categoria socială și veniturile fiecăruia. Vom examina câteva exemple tipice și cum se compară situația acestora în România vs. alte țări europene:
Angajat cu salariu mediu
Un angajat român cu salariul mediu (~7.300 lei brut, ~4.300 lei net, adică ~900€) plătește aproximativ 35% din venit sub formă de contribuții sociale și 10% impozit pe venit, rezultând un net ~60% din brut. Contribuțiile îi oferă acces la pensie publică (punctaj modest ce va rezulta într-o pensie relativ mică) și la sistemul de sănătate public, iar impozitul pe venit alimentează bugetul general (educație, infrastructură etc.). În viața de zi cu zi, acest angajat cheltuie o proporție mare din venit pe nevoi de bază: ~30% pe alimente (proporție mai ridicată față de ~10-15% în Vest), poate 20-25% pe locuire (chirie/rate și utilități) și restul pe transport, sănătate, îmbrăcăminte, comunicații. Rata de economisire este adesea redusă – mulți trăiesc de la un salariu la altul.
Comparativ, un angajat mediu din Germania (brut ~4.000€, net ~2.500€) plătește impozite mai mari în sumă absolută, dar beneficiază de servicii publice mai dezvoltate (sănătate, asigurări de șomaj, infrastructură). Acesta cheltuie un procent mai mic din venit pe mâncare (~10-15%) și își poate permite cheltuieli discreționare mai mari (concedii, economii pentru casă, pensie privată etc.). Chiar și după costul vieții mai ridicat, rămâne cu o putere de cumpărare aproape dublă față de angajatul român mediu. Taxarea muncii în sine este comparabilă ca procent, însă venitul disponibil diferă substanțial.
Un avantaj al României pentru angajați a fost TVA-ul ceva mai mic și prețurile mai scăzute la anumite utilități (ex. energie la tarif reglementat). Însă cu majorarea TVA la 21% și eliminarea multor cote reduse (alimentele trec de la 9% la 11% TVA, horeca de la 5% la 11% etc.), angajatul mediu român va resimți creșteri de preț la aproape toate bunurile și serviciile. Acest lucru erodează o parte din creșterile salariale recente. În 2022-2023 oricum inflația ridicată (15%+) a redus puterea de cumpărare, mai ales la coșul alimentar. Prin comparație, guvernele din Vest au luat uneori măsuri de protecție a puterii de cumpărare (indexarea salariilor și pensiilor cu inflația, scheme de plafonare a prețurilor la energie, reduceri temporare de TVA la energie sau combustibil). România a indexat salariul minim și anumite salarii bugetare, dar salariul mediu în sectorul privat ține de piață – a crescut și el, însă nu neapărat proporțional pentru toți angajații.
Una peste alta, angajatul român cu venit mediu suportă un cost al vieții relativ mare față de venitul său, mai ales dacă are familie de întreținut, și beneficiază de mai puține servicii publice (uneori fiind nevoit să suplimenteze din buzunar pentru sănătate, educație privată a copiilor etc.). În Vest, angajatul mediu plătește taxe mai mari dar primește și mai mult „în natură” de la stat. Această diferență de contract social este esențială în evaluarea nivelului de trai.
Pensionar
Pensionarii din România constituie una din categoriile cele mai vulnerabile la creșterile de prețuri, deoarece veniturile lor sunt relativ mici și fixe. Pensia medie lunară în România ~ este în jur de 2.000-2.500 lei (~400-500€) în 2024. Multe pensii, mai ales în mediul rural, sunt sub 1.500 lei (300€). Până acum, pensiile erau scutite de impozit pe venit (pentru partea sub 2.000 lei) și de contribuții de sănătate. Însă, începând cu august 2025, pensionarii cu pensii peste 3.000 lei vor plăti contribuție de 10% la sănătate (CASS) pe suma ce depășește 3.000. Aproape 1,78 milioane de pensionari vor fi vizați, fiecare urmând să suporte ~775 lei în plus până la final de 2025 (pentru 5 luni). Cu alte cuvinte, un pensionar care are 4.000 lei/lună va plăti 10% din cei 1.000 lei peste prag, adică 100 lei pe lună.
Chiar dacă această măsură corectează o inechitate (și salariații plătesc sănătate pe tot venitul), pentru pensionari este o povară nouă, în condițiile în care coșul de consum minim al vârstnicilor a crescut (medicamente, întreținere, alimente). Un pensionar mediu cheltuie peste 50% din venit pe mâncare și utilități – categorii cu inflație ridicată în ultimii ani. Creșterea TVA se va reflecta imediat în prețurile la bunuri și servicii, lovind mai ales pe cei cu venit fix. Guvernul a acordat în ultimii ani ajutoare (vouchere sociale pentru alimente, ajutor pentru energie) pensionarilor cu pensii mici, finanțate inclusiv din fonduri UE, pentru a compensa parțial scumpirile.
Prin comparație, pensionarii din Vest au pensii publice mult mai mari (de exemplu, pensia medie în Germania sau Franța depășește 1.200-1.500€ lunar) și, de regulă, indexate anual cu inflația. Ei plătesc însă contribuții de sănătate (în Germania ~7% reținut din pensie, plus 7% plătit de stat, de exemplu) și impozit pe pensie dacă depășește un anumit prag. Dar datorită cuantumului ridicat, reușesc să își acopere cheltuielile de bază și să mențină un nivel de trai decent. În România, chiar și cu indexările recente (ex: +12,5% la început de 2023), pensiile mici rămân insuficiente, riscând să împingă vârstnicii în sărăcie energetică sau alimentară. Rata sărăciei relative în rândul persoanelor în vârstă este considerabil mai mare în România decât media UE.
În plus, serviciile dedicate vârstnicilor (îngrijire medicală geriatrică, centre de zi, aziluri) sunt mult mai puțin accesibile sau sunt foarte scumpe raportat la pensie, ceea ce în țările dezvoltate statul sau asigurările sociale acoperă în bună măsură. Așadar, un pensionar român depinde adesea de sprijinul familiei pentru cheltuieli extraordinare, pe când în Vest modelul de protecție socială este mai generos (dar susținut de taxele mai mari plătite de populația activă).
Antreprenor și mediul de afaceri
Pentru un antreprenor român (de exemplu patron de IMM sau PFA), regimul fiscal a fost relativ favorabil în ultimii ani, dar devine mai împovărător treptat. Avantaje comparative au inclus: impozit pe profit 16% (printre cele mai mici din UE), opțiunea de impozit pe venit micro de 1% (dacă cifra de afaceri < 500k € și are angajați), impozit pe dividende redus (5% până în 2022, 8% din 2023), contribuții sociale plafonate pentru PFA (la nivel de salariu minim pe economie dacă doresc). Aceste facilități au făcut ca povara fiscală pe capital să fie redusă – fapt evidențiat și de ponderea foarte scăzută a veniturilor din impozit pe profit în PIB (România colectează sub 1.5% PIB din impozite pe profit, sub multe țări vestice).
Totodată însă, antreprenorii s-au confruntat cu un mediu destul de impredictibil: modificări fiscale frecvente (de exemplu în 2023 s-au schimbat pragurile și cotele pentru microîntreprinderi, reducând drastic numărul firmelor eligibile la impozit de 1% și impunând condiții noi), birocrație și controale fiscale uneori arbitrare. De la 1 august 2025, se adaugă și taxa suplimentară de 1% pe cifra de afaceri pentru companiile mari din energie și retail (propusă inițial, dar final rămasă discuția pentru bănci – în lege a fost introdus un impozit suplimentar de 4% pe profitul băncilor în sem. II 2025). Accizele cresc și ele, afectând firmele din transport, agricultură (carburanți) sau industria alimentară (băuturi cu zahăr). Iar de la 1 ianuarie 2026, impozitul pe dividende va crește la 16% (egal cu impozitul pe profit), eliminând practic avantajul fiscal al scoaterii de profit sub formă de dividende – o schimbare majoră pentru investitori și acționari.
Comparativ, în alte țări UE mediul fiscal pentru afaceri variază: unele țări au impozit pe profit mai mare dar oferă deduceri și stabilitate (ex: Franța a scăzut recent cota la 25%, Germania ~30% dar cu multe exceptări, Polonia 19% dar cu impozit zero reinvestit în unele condiții). În privința dividendelor, cotele de 15-30% sunt uzuale în Vest, deci chiar și cu 16%, România ar fi în linie cu media (până acum a fost un paradis al dividendelor cu 5-8%). Contribuțiile de asigurări sociale pentru antreprenorii persoane fizice (PFA) sunt adesea obligatorii peste tot, dar România a avut un regim în care mulți PFA plăteau la salariul minim – ceea ce se traduce în drepturi scăzute la pensie, însă lichidități mai mari pe termen scurt.
Un IMM tipic românesc (să zicem o firmă de producție cu 10 angajați) resimte povara contribuțiilor la salarii (cost total cu un salariu net de 1.000€ este ~1.750€ pentru firmă, incluzând contribuțiile – similar cu costurile în țări ca Polonia, mai mic totuși decât în Franța unde ar fi ~2.000€). TVA-ul de 19% a fost competitiv, însă creșterea la 21% va mări prețurile de vânzare sau va reduce marja dacă firma nu transferă integral costul. Pe de altă parte, companiile românești beneficiau de cote reduse la energie, HORECA etc., care acum se uniformizează (de ex., restaurantele vor aplica 11% TVA în loc de 5% anterior). Astfel, mediul de afaceri local se va confrunta cu costuri crescute și consum intern potențial redus (din cauza prețurilor mai mari pentru populație).
În țările UE occidentale, deși taxele pot părea mai mari, antreprenorii apreciază deseori stabilitatea și infrastructura oferite. De exemplu, un studiu al Băncii Mondiale (Ease of Doing Business) plasa România relativ bine la povara fiscală totală (Total Tax Rate ~20% din profit, comparativ cu ~30-40% în multe țări vestice), dar la capitolele infrastructură și eficiența administrației situația era mai slabă. Așadar, un antreprenor din Vest plătește mai mult statului, însă primește drumuri mai bune, servicii digitale mai eficiente, forță de muncă educată etc. În România, povara fiscală a fost mică pe hârtie, dar mulți antreprenori acuză că „nu văd unde se duc taxele” în servicii publice de calitate.
În concluzie, antreprenorii români au avut până recent un regim prietenos (taxe pe capital mici), care însă se schimbă treptat sub presiunea nevoilor bugetare și a cerințelor de echitate. Provocarea va fi ca aceste schimbări (TVA mai mare, dividende taxate ca profitul, accize sporite) să nu descurajeze investițiile și să nu împingă firmele spre evaziune, într-un mediu unde oricum conformarea fiscală a fost o problemă (evaziunea la TVA era ~35% din venitul potențial – cel mai mare decalaj din UE).
Familie cu copii
Pentru o familie tipică din România cu doi copii, nivelul de trai și povara fiscală se reflectă în accesul la servicii esențiale și sprijinul acordat prin prestații sociale. România alocă o alocație de stat pentru copii relativ mică: în 2023 aceasta a fost ~300 lei/lună (aprox. 60€) pentru copiii de 2-18 ani (și ~600 lei pentru copiii sub 2 ani) – sume mărite ușor față de anii precedenți (au fost indexate cu inflația). Prin comparație, multe țări vestice oferă alocații mult mai consistente: de exemplu, în Germania alocația pentru copii (Kindergeld) este ~250€ pe lună pentru fiecare copil, în Franța ~130€ pentru primul copil (și cresc progresiv pentru al doilea, al treilea etc.), în Polonia ~120€ (500 zł) pentru fiecare copil prin programul 500+ etc. Aceste diferențe arată că familiile din România primesc un sprijin financiar public mult mai redus pentru creșterea copiilor, ceea ce le apasă bugetul personal.
În plus, deducerile fiscale pentru părinți în România sunt minime: există o deducere personală în funcție de numărul de persoane în întreținere, dar ea se aplică doar la salariile sub medie și are un impact de câteva zeci de lei pe lună per copil. În schimb, unele țări aplică splitarea veniturilor (ex. Franța – „quotient familial”) sau credite fiscale pentru copii, care reduc semnificativ impozitul datorat de familiile cu copii. De exemplu, în Germania părinții pot opta între alocație sau deducerea unei sume pe copil (~8.500€ pe an) din venitul impozabil – oricum statul asigură un beneficiu substanțial familiilor.
O familie română cu venituri medii cheltuie o proporție mare din buget pe necesitățile copiilor: alimente, îmbrăcăminte, rechizite, eventual chirie mai mare pentru spațiu, plus costuri legate de educație (meditații, after-school) și sănătate (medicamente, consulturi). În țările UE dezvoltate, educația publică și serviciile medicale pentru copii sunt mai bine finanțate, reducând nevoia de cheltuieli private. De pildă, grădinițele publice în vest pot percepe contribuții modice în funcție de venit, pe când în România locurile la creșe/grădinițe de stat sunt insuficiente, forțând multe familii să apeleze la creșe private sau bone (costuri considerabile). Transportul elevilor, masă caldă în școli, activități extrașcolare – toate acestea sunt acoperite într-o măsură mai mare de statele vestice, în timp ce la noi părinții plătesc adesea din venituri.
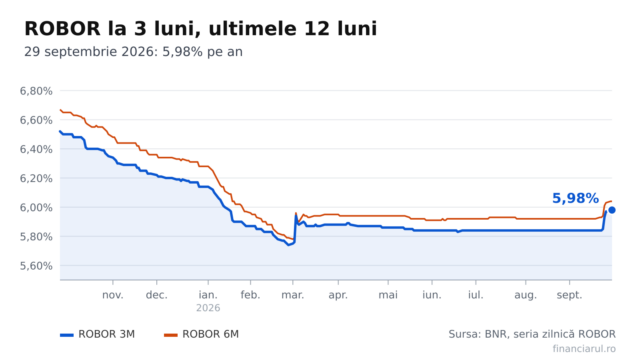
Costul locuirii afectează acut familiile tinere: în România ratele la creditele ipotecare au crescut (ROBOR/IRCC ridicat), iar chiria consumă o bună parte din venit. În alte țări există fie ajutoare de chirie (housing benefit), fie credite fiscale pentru prima casă, fie un stoc de locuințe sociale mai extins. România are foarte puține locuințe sociale (<<5% din fondul locativ, comparat cu >20% în țări ca Austria sau Danemarca), deci familiile cu venituri mici se bazează pe piața liberă, unde chiriile pot fi prohibitive în orașe.
În concluzie, o familie cu copii în România suportă o povară financiară considerabilă raportat la venit: statul redistribuie puțin către acest segment (alocații modeste, deduceri infime), serviciile publice gratuite sunt de calitate variabilă, iar taxele pe consum (TVA, accize) mușcă din bugetul familial la fiecare achiziție. Creșterea prețurilor la alimente și utilități afectează direct familiile, care au cheltuieli incomprimabile pentru copii. Prin contrast, familiile din țările UE prospere beneficiază de un pachet mai consistent de sprijin – de la alocații generoase, la concedii parentale plătite substanțial, la facilități fiscale și servicii publice (școli, sănătate) bine puse la punct. Acesta este un motiv pentru care rata sărăciei în rândul copiilor este mult mai mare în România față de media UE (în jur de 32% dintre copiii români trăiesc în risc de sărăcie și excluziune socială, față de ~20% media UE, conform Eurostat 2022).
Evoluția recentă a politicilor fiscale: România vs. UE
În ultima perioadă (2022-2025), politicile fiscale din România au intrat într-o fază de ajustări și reforme menite să crească veniturile statului și să corecteze dezechilibre. Acest trend nu este singular – multe țări europene își reevaluează regimurile fiscale post-pandemie și în contextul crizelor (deficite crescute, inflație). Să trecem în revistă principalele evoluții:
- Majorările de taxe în România (2023-2025): După o perioadă (2015-2020) în care România a redus taxe (scădere TVA de la 24% la 19%, reducere impozit venit de la 16% la 10%, tăierea unor accize), tendința s-a inversat. În 2023, guvernul a mărit impozitul pe dividende de la 5% la 8%, a redus pragul de încadrare la microîntreprinderi (limitând drastic numărul firmelor ce pot plăti 1% pe venit) și a eliminat scutiri fiscale pentru anumite domenii (IT-ul păstrat parțial, construcțiile plafonate). În 2024, sub presiunea deficitului bugetar (~6% din PIB) s-a decis pachetul de creșteri din 1 august 2025: TVA urcă la 21% (revenind practic la nivelul din 2015, când era 24%), cotele reduse de 5% și 9% se înlocuiesc cu o cotă unică redusă 11% aplicată mai restrâns, accizele la carburanți, alcool, tutun cresc cu ~10%, se introduce impozit CASS pe pensiile mari, se anunță majorări la impozitele locale pe proprietate din 2026 și creșterea impozitului pe dividende la 16%. De asemenea, băncilor li se aplică un impozit suplimentar de 4% pe profit pentru a captura așa-numitele „câștiguri excepționale” din dobânzi. Aceste măsuri reprezintă o schimbare semnificativă de paradigmă: România se îndepărtează de modelul cotei unice ultra-redusă și se apropie de practicile fiscale din restul UE (unde TVA median este ~21%, impozitul pe dividende comparabil cu cel pe profit etc.). Scopul declarat este creșterea veniturilor bugetare cu ~1,65% din PIB până în 2026, pentru a reduce deficitul sub 3% din PIB conform angajamentelor europene.
- Reacții și adaptări în alte state UE: În contextul inflaționist 2022-2023, unele state au redus temporar TVA la energie sau alimente (ex: Polonia a avut TVA 0% la alimente în 2022-23; Spania a redus TVA la gaze și electricitate; Germania a scăzut TVA la gaz în 2022). Însă aceste măsuri au fost temporare și multe au fost retrase în 2023 pe măsură ce inflația se domolea. În paralel, câteva țări au crescut TVA standard recent: Estonia a majorat TVA de la 20% la 22% în 2024, Finlanda va crește TVA de la 24% la 25,5% în sept 2024 (pentru a-și consolida bugetul), Slovacia a decis creșterea TVA de la 20% la 23% din 2025. Așadar, România nu este singulară în a crește taxele pe consum – este un răspuns comun al țărilor care se confruntă cu deficit și datorii sporite post-Covid.
- Impozitarea companiilor și a capitalului: La nivel global și european are loc o reformă pentru un impozit minim global de 15% pe profit (agreat OCDE/G20), care va afecta în special multinaționalele. Irlanda, de exemplu, și-a asumat să ridice pentru companiile mari cota efectivă la 15% (de la 12,5% clasic), iar Ungaria – deși are 9% cotă de bază – aplică diverse taxe sectoriale. Țările vestice precum Marea Britanie au și ele schimbări: UK a crescut impozitul pe profit de la 19% la 25% în 2023. Italia și Spania au introdus taxe excepționale pe profitul companiilor energetice și al băncilor în 2022-2023, pentru a redistribui o parte din câștigurile mari obținute pe fondul creșterii prețurilor la energie. România a avut și ea o taxă de solidaritate pe companiile energetice (conform Regulamentului UE) în 2023, și acum vine cu taxa suplimentară pe bănci. Trendul general în UE este de a se asigura că și capitalul contribuie echitabil la efortul fiscal, după ce multă vreme accentul a căzut disproporționat pe taxe pe consum și muncă.
- Contribuțiile sociale și piața muncii: Multe țări est-europene au reduceri de contribuții pentru a stimula angajările (ex: Ungaria a scăzut contribuțiile angajatorului în ultimii ani și are acum un cost total al muncii mai scăzut ca procent din salariu decât România). România, în schimb, a preferat scutiri fiscale pe anumite categorii de angajați (IT, construcții, agricultură) – ceea ce creează distorsiuni. Recent, s-a discutat în coaliția de guvernare posibilitatea renunțării treptate la aceste facilități sectoriale, pentru lărgirea bazei de impozitare. Nu s-au concretizat însă (scutirea IT a fost menținută, cea din construcții și agricultură redusă ca plafon). Alte state, precum Polonia, au implementat programe de tip ”tax relief” pentru tineri (Polonia a eliminat impozitul pe venit pentru salariații sub 26 de ani, până la un anumit nivel, pentru a încuraja rămânerea tinerilor în țară). România nu are o asemenea măsură specifică, deși problema emigrării masive a tinerilor este acută.
- Politica fiscală vs inflație: În general, în 2022-2023, multe guverne au adoptat scutiri sau amânări de taxe ca să atenueze șocul prețurilor la energie. De exemplu, Germania a redus temporar taxa pe benzină (acciza) în vara 2022, Franța a dat subvenții directe la carburanți. România a folosit compensarea de 50 bani/L la pompă și plafonarea prețurilor la energie electrică și gaz pentru consumatori casnici – măsuri cu impact bugetar semnificativ, dar care au ținut inflația mai jos decât ar fi fost altfel. În 2024 însă, pe fondul consolidării fiscale, accentul s-a mutat de la subvenții către mărirea încasărilor. Astfel, România își retrage treptat măsurile de sprijin (plafonarea prețurilor la energie a fost restrânsă, compensațiile eliminate) și caută venituri suplimentare. Alte țări, precum Ungaria, care plafonaseră prețuri la alimente/combustibil, au renunțat la aceste plafoane, permițând prețurilor să crească, concomitent cu creșteri de TVA (cum am menționat). Acest lucru pune presiune pe consumatori, dar este considerat necesar pentru stabilitatea financiară a statului.
- Lupta împotriva evaziunii și optimizării fiscale: Un capitol al politicilor fiscale recente îl constituie și închiderea unor portițe de evitare a taxelor. UE a impus din 2023 raportarea tranzacțiilor transfrontaliere (DAC7, DAC8) și transparență pe multinaționale (raportare publică pe țară a profiturilor și impozitelor). România, având cel mai mare deficit de încasare TVA (36,7% în 2021) din UE, a investit în digitalizarea ANAF și implementarea SAF-T, e-factura, radarul mărfurilor (sistemul RO e-Transport) pentru a reduce evaziunea la TVA. Scopul este de a crește colectarea fără a majora doar cote. Deja există un obiectiv la nivel UE de reducere a deficitului de colectare TVA cu 5 puncte procentuale până în 2026. Dacă România ar reuși asta, ar câștiga venituri suplimentare considerabile (câteva miliarde de euro anual) fără să apese și mai mult pe contribuabilii corecți. E de menționat că țări ca Italia, Grecia, Spania au făcut progrese la colectare prin loterie fiscală, stimularea plăților electronice etc. – măsuri care ar putea fi extinse și la noi.
În ansamblu, trendul în UE este de normalizare a politicilor fiscale după șocul pandemic: statele revin spre disciplina bugetară (unele cresc taxe, altele reduc cheltuieli) pentru a-și ține datoria sub control. România se aliniază acestei tendințe, renunțând la modelul de taxare ultra-relaxată pe care l-a avut în anii 2016-2019. Provocarea va fi implementarea acestor schimbări fără a frâna creșterea economică. Un exemplu pozitiv este că, în pofida creșterii unor taxe, România menține cota de impozit pe venit 10% (încă cea mai mică cotă din UE alături de Bulgaria) – guvernanții considerând că păstrarea impozitului pe muncă scăzut ajută competitivitatea și consumul. Rămâne de văzut dacă în anii următori se va pune problema unei reforme fiscale mai ample (poate introducerea unei anumite progresivități, lărgirea bazei de impozitare, reducerea contribuțiilor pe salarii compensate de taxe pe proprietate mai mari etc.), astfel încât România să atingă un echilibru similar cu al celorlalte economii europene.
Nivelul de trai în România a cunoscut îmbunătățiri vizibile în ultimii ani, însă gap-ul față de Europa de Vest rămâne important. Costul vieții în România, deși mult mai scăzut în termeni absoluți, raportează la venituri modest mai ales pentru categoriile vulnerabile. Povara fiscală în România este împărțită inegal: muncă și consum puternic taxate (relativ la venit), capital și proprietate lejer taxate – model care a dus la venituri bugetare insuficiente pentru a furniza servicii publice de calitate comparabilă cu cele din Vest. Măsurile de la 1 august 2025 semnalează o schimbare: taxele cresc (mai ales TVA și accize), în încercarea de a aduce România mai aproape de standardele fiscale UE și de a finanța mai bine sectorul public.
Comparativ, țările vest-europene combină impozitele mai mari cu o revenire către cetățeni sub formă de servicii și protecție socială mai robustă. Țările est-europene, precum Polonia, Ungaria, au pornit de la cote mici și le-au crescut selectiv (Ungaria are TVA foarte mare, dar impozit pe profit mic; Polonia folosește scutiri selective etc.), pe când România a încercat până acum să mențină toate cotele joase – o abordare nesustenabilă pe termen lung.
Pentru cetățeanul de rând, aceste realități se traduc astfel: în Vest plătești mai mult la stat, dar primești și un standard de viață mai ridicat, pe când în România plăteai mai puțin la stat, dar suportai singur costuri (educație privată, sănătate privată, infrastructură precară). Acum, odată cu creșterea taxelor, este esențial ca și calitatea vieții să fie îmbunătățită prin folosirea eficientă a fondurilor publice. Altfel, povara suplimentară de taxe riscă să apese nivelul de trai fără beneficii pe măsură, accentuând frustrarea socială.
Pe termen mediu, România va trebui să găsească un echilibru între atractivitatea fiscală pentru investiții și nevoie de venituri pentru dezvoltare. Experiența altor țări arată că un sistem fiscal echitabil și stabil este mai important decât simpla menținere a unor cote scăzute. De asemenea, investiția în colectarea taxelor (combaterea evaziunii) poate aduce resurse fără a crește nominal povara pe contribuabili. În final, scopul politicii fiscale ar trebui să fie creșterea nivelului de trai: prin finanțarea serviciilor publice, reducerea inegalităților și stimularea unei economii sustenabile. România se află pe drumul dificil al convergenței cu UE – la nivelul salariilor, al prețurilor și al taxelor – iar măsurile de acum semnalează o nouă etapă în acest proces.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24România are estimări peste media pe cinci ani la trei culturi, dar seceta persistă în vest
 Dolce SportRaphinha a ieșit la pauză cu probleme musculare, înainte de El Clásico din 25 octombrie
 GetPonyIMM-urile pot primi până la 300.000 de euro prin e-DRIVE 2026, dar trebuie să păstreze mașinile cinci ani
 BravonetGhid esențial despre cum să călătorești inteligent, des și sustenabil
 LylaMai multe diete au fost asociate cu îmbătrânirea biologică mai lentă într-un studiu pe 7.500 de adulți
 Revista IoanaPuțină spumă nu înseamnă automat că murăturile s-au stricat. Ce verifici înainte să le păstrezi