Piețele subestimează riscul unui șoc major pe piața petrolului, analiștii avertizând că țițeiul Brent ar putea atinge pragul de 150 de dolari barilul dacă războiul din Orientul Mijlociu se prelungește. Prețul țițeiului Brent a crescut deja cu peste 3% luni, ajungând la 116 dolari pe baril, și a înregistrat o explozie de aproape 53% de la începutul conflictului.
Un risc subestimat de piete
Analiștii sugerează că recenta creștere a prețurilor a fost mai rapidă decât cele observate în timpul crizelor geopolitice majore anterioare, inclusiv Războiul din Irak și conflictul din Ucraina. Iar semnalele politice nu fac decât să amplifice incertitudinea. V-ați gândit vreodată ce se întâmplă când politica, nu cererea și oferta, dictează prețul la pompă?
„Piețele de opțiuni prețuiesc activ scenarii de 150 de dolari pentru petrol și până la 20% din oferta globală a fost perturbată prin Strâmtoarea Ormuz. Ne uităm la o pierdere potențială de 10 până la 14 milioane de barili pe zi (bpd) dacă perturbarea persistă într-o piață unde cererea globală este puțin peste 100 de milioane de barili. Acest decalaj nu poate fi umplut cu ușurință”, a declarat Nigel Green, CEO al deVere Group, o firmă globală de consultanță (cu active de 14 miliarde de dolari sub management).
lucrurile nu stau deloc bine.
Green adaugă că variabilele s-au schimbat fundamental. „Piețele energetice nu mai sunt conduse doar de cerere și ofertă. Intenția politică este acum o variabilă centrală. Comentariile despre confiscarea activelor, restricționarea fluxurilor sau controlul rutelor de tranzit au implicații imediate asupra prețurilor. Piețele financiare încep să reacționeze, dar nu pe deplin.”
Scenariul de 150 dolari si impactul pe bursa
Mulți analiști cred că piețele nu iau în calcul pe deplin impactul pe care războiul actual din Orientul Mijlociu îl va avea asupra prețului țițeiului. Totul depinde de durata conflictului și de pagubele aduse infrastructurii de petrol și gaze din regiune.
Jyotivardhan Jaipuria, fondator și director general la Valentis Advisors, este de părere că un vârf este iminent. „O creștere la niveluri de 150 de dolari/baril este posibilă, dar prețurile s-ar putea calma dacă norii de război se risipesc și Strâmtoarea Ormuz se deschide. Numai ca, dacă războiul se prelungește și infrastructura critică de petrol și gaze este avariată, ar putea menține prețurile țițeiului ridicate pentru o lungă perioadă de timp, lucru pe care piețele nu îl iau în calcul acum. Țițeiul la niveluri de 150 de dolari poate duce la o scădere de 10 – 15% a indicilor Sensex și Nifty față de nivelurile actuale.”
Și G Chokkalingam, fondator și șef de cercetare la Equinomics Research, vede o evoluție similară, anticipând o cădere de 10-15% a indicilor bursieri dacă războiul se prelungește. „150 de dolari/baril (Brent) este posibil dacă războiul escaladează/se prelungește. La aceste niveluri, va exista și o oarecare distrugere a cererii, ceea ce poate ține prețurile sub control”, a spus el.
Unii analisti vorbesc chiar de 200 de dolari
Dar stai puțin, se poate și mai rău. Analiștii de la Macquarie se așteaptă ca țițeiul să atingă 200 de dolari pe baril dacă conflictul se prelungește până în iunie, cu Strâmtoarea Ormuz rămânând închisă.
„Momentul redeschiderii strâmtorilor și daunele fizice aduse infrastructurii energetice reprezintă principalul determinant al impactului pe termen lung asupra mărfurilor”, au precizat aceștia într-o notă recentă.
Ce inseamna asta pentru pretul final
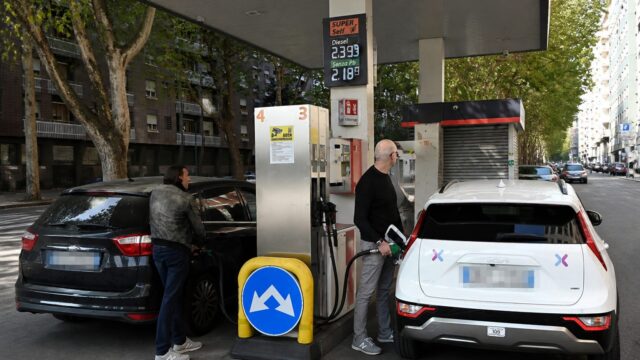
Pentru a înțelege impactul concret, hai să vedem o analiză a Elara Capital. O creștere a prețului la pompă este inevitabilă cu țițeiul peste 110 dolari/baril. La un preț al țițeiului de 125 de dolari, chiar și după o reducere a accizelor, prețul de vânzare cu amănuntul ar trebui să crească cu aproximativ 8-14 rupii/litru.
E drept că cifrele sunt pentru piața indiană, dar scara impactului este relevantă oriunde. „La 150 de dolari, creșterea necesară sare la 26-30 de rupii/litru. În acel moment, șocul inflaționist ar deveni vizibil și sensibil din punct de vedere politic (așa cum s-a văzut în anii 2011-2013)”, au scris Gagan Dixit, Amogh Deshpande și Kartik Bhandari de la Elara Capital.
Gazul petrolier lichefiat (GPL) reprezintă o problemă fiscală și mai mare. O creștere de 1 dolar/baril la țiței a majorat pierderea la GPL cu aproximativ 1 rupie/kg, adăugând aproape 33 de miliarde de rupii la factura de subvenții. „La un țiței de 100/125/150 de dolari, sub-recuperarea la GPL ar putea ajunge la aproximativ 1,4/2,2/3 trilioane de rupii”, se arată în raportul Elara.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaMAE avertizează românii care merg în Sicilia după suspendarea zborurilor din Catania
 News24Horoscop 27 septembrie 2026. Vărsător și Pești își găsesc ritmul zilei
 Dolce SportIulian Tameș spune că vor fi reziliate contractele lui Drăghici-Mușat și Lungu după bătaia din vestiar
 GetPonyMașină de lux evaluată la 622.000 de lei, oprită când ieșea din România prin Rădăuți-Prut
 BravonetHoroscop 25 septembrie 2026. Rac pune lucrurile în ordine, Leu deschide uși
 LylaPasta de dinți nu tratează coșurile și îți poate irita pielea. Ce poți folosi în loc