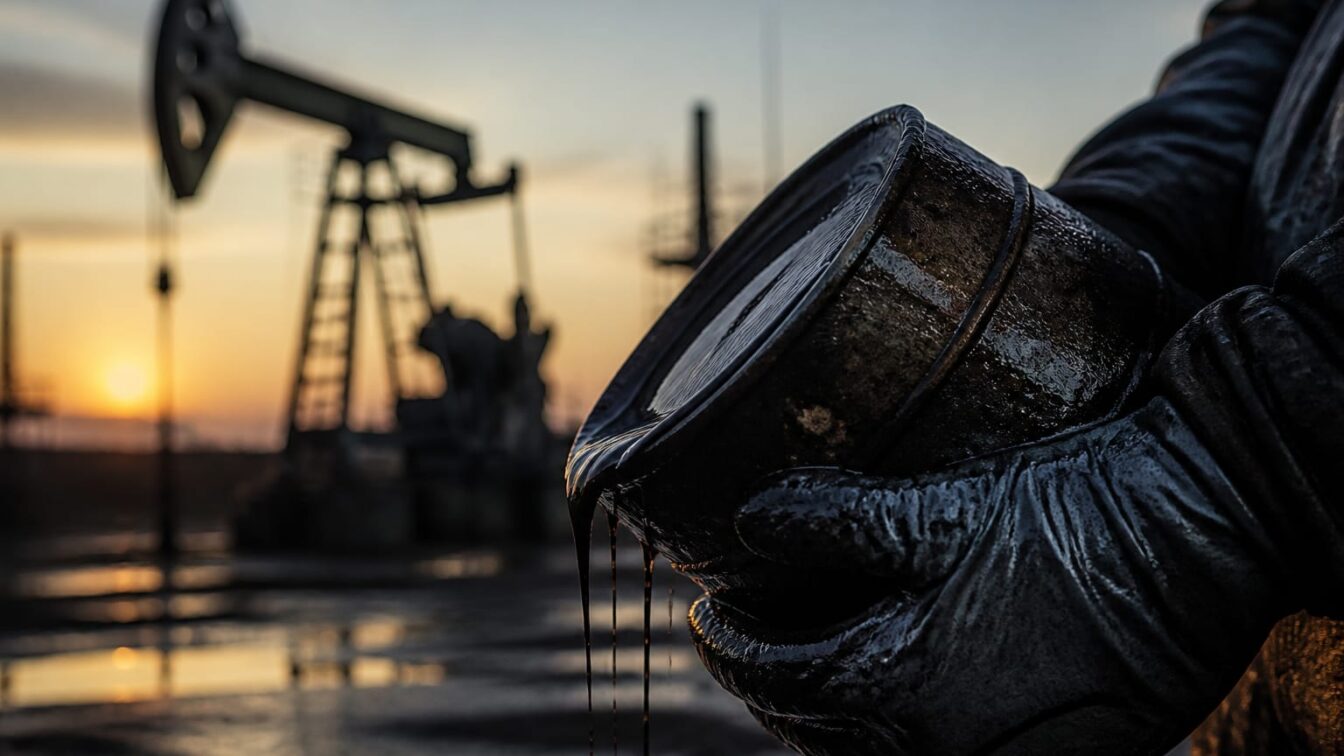
Prețul petrolului a continuat să coboare sub pragul de 80 de dolari pe baril, după semnale că Statele Unite ar putea relaxa sancțiunile asupra exporturilor iraniene și înaintea primei ședințe a Rezervei Federale a SUA conduse de Kevin Warsh. Pentru companii, mișcarea contează dincolo de piața de mărfuri: energia mai ieftină poate reduce presiunea pe costuri, iar o inflație mai temperată poate modifica traiectoria dobânzilor și, implicit, costul finanțării.
Concret, Brent a coborât sub 80 de dolari după ce anterior urcase la maxime de peste 100 de dolari pe baril, ceea ce înseamnă o corecție de cel puțin 20 de dolari, adică de minimum 20% față de vârfurile recente. Estimarea analiștilor este că exporturile Iranului ar putea echivala cu aproximativ 2% din consumul mondial de petrol, un volum suficient pentru a schimba rapid raportul dintre ofertă și risc geopolitic în preț.
Miza imediată pentru mediul de afaceri este inflația importată. Un petrol sub 80 de dolari reduce presiunea din transport, logistică, producție și lanțurile de aprovizionare, chiar dacă transferul în prețurile finale nu este instantaneu. Pentru companiile românești cu consum energetic ridicat, diferența dintre un baril la peste 100 de dolari și unul sub 80 de dolari poate însemna marje mai puțin comprimate în trimestrele următoare.
Numai că efectul nu trebuie supraestimat. Datele disponibile arată că reculul cotațiilor nu se traduce automat și integral în tarife mai mici la produse sau servicii, fiindcă firmele își păstrează structurile de preț, iar costurile logistice rămân afectate de supravegherea militară și confruntările din zona Strâmtorii Hormuz.
Scăderea petrolului reduce presiunea inflaționistă, dar nu elimină riscul geopolitic din Hormuz
Contextul care a declanșat mișcarea este acordul interimar dintre Statele Unite și Iran pentru redeschiderea parțială a Strâmtorii Hormuz. Coridorul este critic pentru fluxurile energetice globale, iar simplul semnal că exporturile pot reveni mai fluid în piață a împins cotațiile în jos. Pentru decidenții din companii, acesta este indicatorul relevant: piața începe să prețuiască mai mult oferta potențială și mai puțin scenariul de blocaj total.
Dar condițiile exacte ale relaxării sancțiunilor și calendarul unei creșteri efective a exporturilor iraniene nu au fost anunțate până acum. Asta limitează vizibilitatea pentru bugetele de achiziție și pentru strategiile de hedging. Dacă fluxurile suplimentare apar rapid, dezinflația pe componenta energetică se poate accelera. Dacă implementarea întârzie, piața poate reveni ușor spre niveluri mai ridicate.
Potrivit Capital, redeschiderea parțială a Strâmtorii Hormuz a fost suficientă pentru a coborî Brent sub 80 de dolari pe baril, însă riscul geopolitic și costurile logistice persistă. Pentru importatori și industriile energointensive, acest detaliu contează mai mult decât scăderea de moment a cotației: prețul spot poate arăta mai bine, dar costul total de aprovizionare poate rămâne ridicat dacă primele de risc și asigurare nu se normalizează.
Iar piețele de obligațiuni au început deja să reflecte un regim ceva mai puțin tensionat al inflației. Randamentele titlurilor guvernamentale pe termen lung din Japonia și Australia au coborât, semn că investitorii reevaluează în jos presiunea asupra dobânzilor reale și a costului capitalului. Fără procente exacte publicate, mesajul de piață rămâne totuși clar: energia mai ieftină sprijină activele sensibile la dobânzi.
Prima ședință FED cu Kevin Warsh devine testul care poate valida sau anula optimismul
Pentru piețele globale, următorul catalizator nu este doar petrolul, ci și prima ședință a Rezervei Federale a SUA sub conducerea lui Kevin Warsh. Investitorii așteaptă semnale despre cât de mult va cântări scăderea energiei în evaluarea inflației și dacă banca centrală vede spațiu pentru o politică monetară mai puțin restrictivă.
Relevanța pentru România este indirectă, dar puternică. O FED mai puțin agresivă tinde să reducă presiunea globală asupra randamentelor, ceea ce poate influența costurile de finanțare pentru state, bănci și emitenți corporativi din piețele emergente. Dacă mesajul lui Warsh validează ideea că șocul petrolului se stinge, randamentele externe pot rămâne sub control, iar presiunea pe finanțarea în valută se poate tempera.
Și piața valutară a rămas într-un registru de așteptare. Euro s-a menținut în apropierea nivelului de 1,16 dolari, iar yenul japonez a rămas relativ stabil. Stabilitatea celor două repere arată că investitorii nu au mutat încă agresiv capitalul pe baza noului scenariu, ceea ce sugerează că piața așteaptă confirmarea de la FED înainte de o repoziționare mai largă.
Pentru BCE și BNR, implicația este una de ordin secundar, dar relevantă. Un petrol mai ieftin reduce presiunea pe inflația importată în Europa, ceea ce poate crea condiții mai favorabile pentru o abordare monetară mai relaxată. Nu a fost anunțată însă vreo schimbare de poziție a celor două bănci centrale pe baza acestui episod, iar lipsa detaliilor privind durata și amploarea revenirii exporturilor iraniene păstrează prudența.
Piețele de risc nu au reacționat uniform, ceea ce indică o rotație, nu un apetit generalizat
Reacția pe active a fost mixtă. Indicele MSCI Asia-Pacific, fără Japonia, a rămas aproape neschimbat, semn că ieftinirea petrolului nu a produs un val uniform de cumpărări pe acțiuni. În Taiwan, acțiunile TSMC au scăzut și au tras în jos indicele principal al bursei locale, ceea ce arată că factorii specifici companiilor și sectorului tehnologic pot domina efectul macro pozitiv al energiei mai ieftine.
Iar activele de refugiu și cele speculative au mers în direcții care arată mai degrabă repoziționare decât consens. Aurul a recuperat o parte din pierderi și a revenit peste 4.300 de dolari pe uncie, în timp ce bitcoin s-a menținut peste 64.000 de dolari și s-a apropiat de 66.000 de dolari. Pentru alocarea de capital, combinația indică o piață care nu a abandonat protecția, dar păstrează expunerea pe risc acolo unde se mizează pe lichiditate și dobânzi mai favorabile.
Faptul care va decide dacă scăderea petrolului se transformă într-un sprijin durabil pentru inflație, obligațiuni și costul capitalului rămâne neschimbat: implementarea efectivă a revenirii exporturilor iraniene și mesajul transmis de Kevin Warsh la prima ședință FED.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyBizzarrini GT America cu 5.452 km intră la licitație și ar putea ajunge la 500.000 de dolari
 BravonetHoroscop 1 octombrie 2026. Rac și Leu au spor la planuri și discuții azi
 LylaUn scor MIND cu 3 puncte mai mare a fost asociat cu 2,5 ani de întârziere a îmbătrânirii cerebrale
 Revista IoanaPilaful turcesc se fierbe 12 minute și se odihnește 15 minute. Cum îl prepari cu orzo și unt
 News24Călin Georgescu contestă sechestrul asupra vilei din Mogoșoaia. Procesul începe pe 7 octombrie
 Dolce SportRomânia U21 ratează Campionatul European după 0-2 cu Finlanda și patru calificări consecutive