
„Nu poți să iei prostiile înapoi în măgar”, se plânge un șef de brokeri despre inutilitatea încercării de a anula legile UE despre care el susține că au subminat piața cercetării investiționale din Marea Britanie.
Dar guvernul britanic va încerca în continuare, chiar dacă constată că – la fel ca în cazul măgarului nefericit – reglementările Mifid II vechi de cinci ani au făcut prea multă mizerie pentru a le lămuri cu ușurință.
Miniștrii lansează o revizuire a cercetării investiționale condusă de partenerul lui Hogan Lovells, Rachel Kent, inclusiv asupra efectului regulilor care separau plata pentru cercetarea investițiilor de serviciile legate de tranzacționare.
Această așa-numită separare a fost concepută pentru a stimula concurența, inovația și transparența prin dezvăluirea cât de mult li se percepeau administratorii de fonduri pentru cercetare.
Însă miniștrii sunt îngrijorați de faptul că a avut loc o scădere a nivelurilor cercetării investiționale, ceea ce îngreunează evaluarea companiilor și lăsând Londra mai puțin atractivă pentru întreprinderile care doresc să devină public. Scăderea este unul dintre numeroasele motive invocate de brokerii pentru decalajul evaluărilor de pe piața de valori din Marea Britanie față de Wall Street.
Administratorii de fonduri au fost nevoiți să suporte noile costuri separate ale cercetării independente sau să încerce să le predea propriilor clienți. Rezultatul a fost o cerere mai mică de cercetare care analizează cazul de investiții pentru companii individuale.
Administratorii de active europeni au redus cheltuielile pentru cercetare cu trei sferturi față de nivelurile pre-Mifid II, potrivit cercetării Frost Consulting.
Brokerii spun că, în calitate de afaceri independente, echipele de cercetare abia își acoperă costurile. Cercetările de fond au descoperit că brokerii europeni au redus echipele de analiști de cel puțin trei ori mai mult decât omologii americani de la introducerea Mifid II în 2018.
O teamă este că unele companii de pe piața din Marea Britanie sunt ignorate, în special afacerile cu creștere rapidă în domenii precum științele vieții, care pot necesita cercetare dedicată pentru a-și evalua meritele.
Într-un sondaj al investitorilor realizat de brokerul Peel Hunt în 2020, aproximativ patru cincimi au spus că Mifid II a diminuat lichiditatea acțiunilor tranzacționate la Londra și aproximativ două treimi au considerat că a atins volumul listărilor.
UE intenționează deja să anuleze regulile de separare Mifid II pentru companiile cu venituri sub 10 miliarde EUR. În timp ce propria analiză a cercetării din Marea Britanie este citată de miniștri ca un potențial bonus pentru Brexit, realitatea este că administratorii de active britanici vor rămâne în urmă dacă țara nu se mișcă la fel de repede.
Deci, există motive întemeiate să ne uităm din nou la piața de cercetare a investițiilor. Problema este că, în mod izolat, aceasta va căuta foarte mult să închidă ușa grajdului după ce fiara a înșurubat.
Este puțin probabil să existe un val de cercetări ale companiei dacă regulile Mifid II sunt pur și simplu inversate. Administratorii de active au cheltuit deja timp și bani respectându-le.
Administratorii globali de active vor fi mai puțin probabil să stabilească prețuri separate pentru cercetare exclusiv pentru anumite părți ale pieței britanice. Marea Britanie a trecut deja la „regruparea” cercetării asupra companiilor evaluate la mai puțin de 200 de milioane de lire sterline, fără niciun efect mare.
În orice caz, piața post-Mifid se confruntă cu o enigmă: investitorii ar putea fi mai puțin probabil să cumpere acțiuni în companii fără acoperire a analistului, dar brokerii au puține stimulente pentru a extinde cercetarea dacă nu există apetitul investitorilor pentru aceasta.
Pentru unii, scăderea cercetării asupra companiilor listate în Marea Britanie este pur și simplu o consecință a pieței londoneze slabe, mai degrabă cauza. Piața din SUA are o cercetare mai bună, în parte, pentru că este mai mare, mai lichidă și cu o specializare mai mare a investitorilor – oferind managerilor de fonduri mai multe motive să plătească pentru cercetarea acțiunilor.
În schimb, fondurile de pensii din Marea Britanie caută adesea dividende de încredere de la companii mari și bine-cunoscute, mai degrabă decât să vâneze profituri mai mari – și să accepte un risc mai mare – în cumpărarea de afaceri mai tinere, cu creștere rapidă, care au nevoie de analiză.
Modificările aduse Mifid II nu se vor dovedi un panaceu pentru Londra, dar merită în continuare urmărite ca parte a unui pachet de reforme pentru revitalizarea pieței de acțiuni.
Dar revenirea la o lume pre-Mifid II, când căsuțele de e-mail erau prea des pline cu cercetări proaste și recomandări de cumpărare leneșă pentru acțiuni, nu este răspunsul.
Mai degrabă, responsabilitatea transparenței în centrul Mifid II, alături de orice reformă nouă, trebuie să se traducă acum în case de cercetare care oferă o valoare mai mare investitorilor aflați la cunoștință și contribuie la galvanizarea redresării pieței londoneze.
Sursa – www.ft.com
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră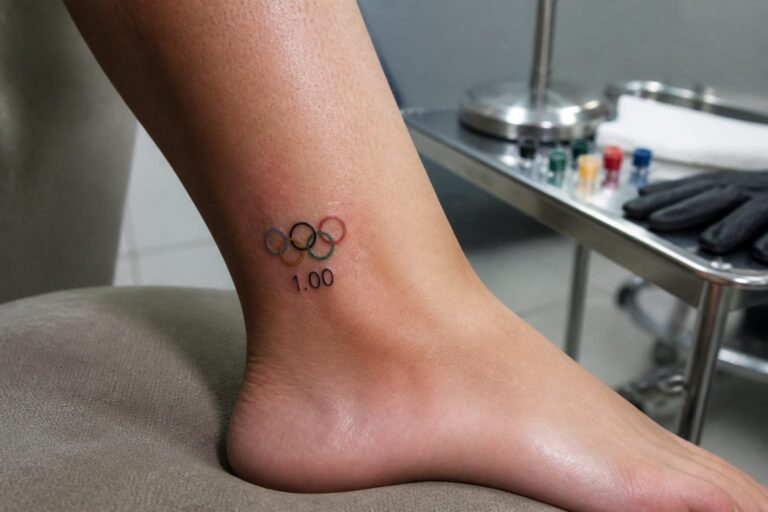 BravonetNadia Comăneci și-a făcut primul tatuaj la 62 de ani. A ales cercurile olimpice și scorul 1.00
 LylaSpălatul des nu îngrașă părul mai repede. Marina Filipescu explică cum alegi frecvența
 Revista IoanaHoroscop 20 septembrie 2026. Gemeni și Rac, schimbări limpezi în relații
 News24242 de copii au ajuns la „Grigore Alexandrescu” după accidente cu trotinete. Aproximativ 10% au avut nevoie de Terapie Intensivă
 Dolce SportRadu Drăgușin spune că schimbarea de la Fiorentina nu este doar cazul său după remiza 1-1 cu Napoli
 GetPonyMașini de epocă, din nou pe traseul primei curse auto din România