
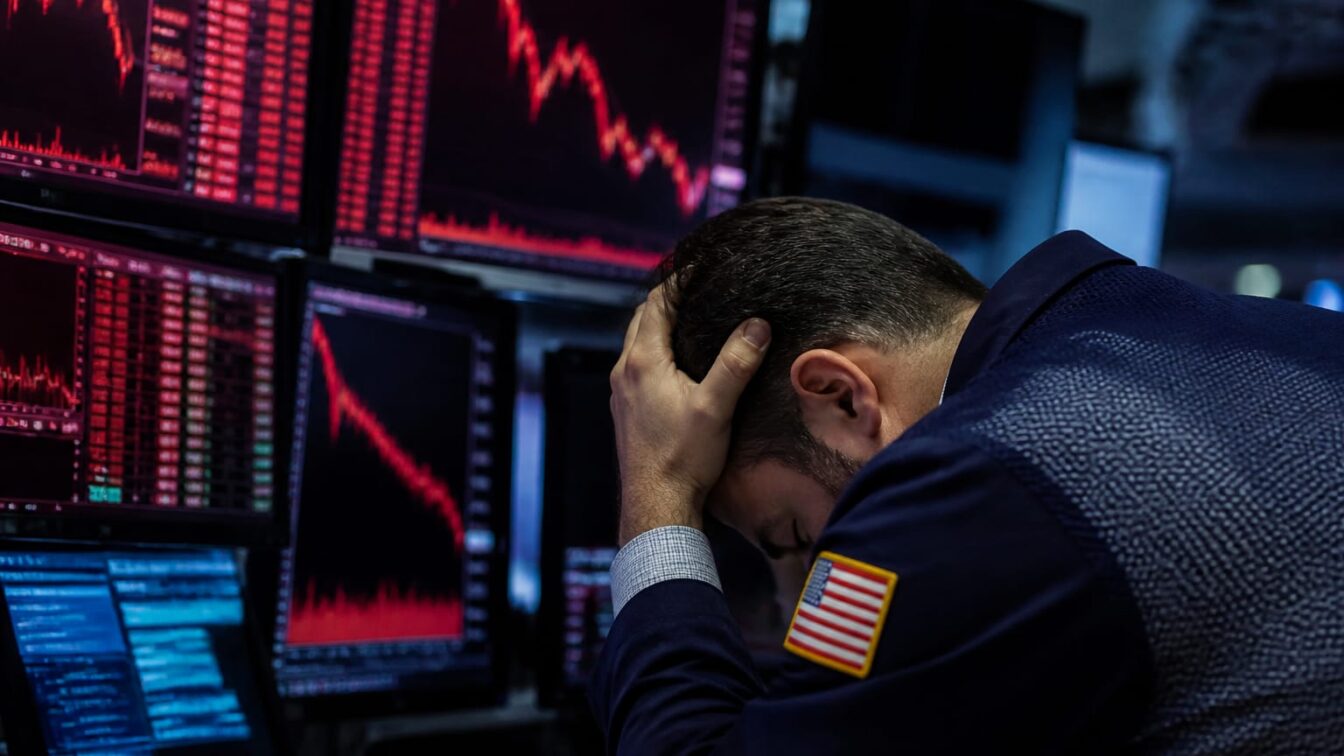
S&P 500 a închis miercuri în scădere cu 1,2%, iar pierderile s-au accentuat în timpul și după prima conferință de presă susținută de Kevin Warsh, noul președinte al Rezervei Federale a SUA. Mișcarea plasează debutul său la conducerea Fed drept cea mai slabă „zi Fed” inaugurală pentru indicele american din 1994 încoace.
În practică, această corecție de 1,2% contează nu doar prin amplitudine, ci prin comparație: și la primele ședințe conduse de Ben Bernanke, Janet Yellen și Jerome Powell, S&P 500 a închis pe minus, dar niciuna dintre acele scăderi nu a avut magnitudinea celei de miercuri. Seria statistică folosită începe în 1994, anul din care Fed a început să anunțe oficial ținta de dobândă, schimbare introdusă sub Alan Greenspan.
Pentru manageri și investitori, mesajul pieței este direct: scenariul unei politici monetare mai relaxate este reevaluat. O Fed mai puțin permisivă înseamnă, de regulă, costuri de finanțare mai ridicate, randamente mai presante pentru activele de risc și evaluări bursiere mai vulnerabile, mai ales în segmentele care depind de capital ieftin.
Și Dow Jones Industrial Average a confirmat reacția de risc, cu un recul de 500 de puncte miercuri, după ce a șters un avans acumulat anterior în sesiune. Faptul că piața a întors complet direcția înainte de decizia Fed și apoi a accelerat scăderea după comunicare sugerează o schimbare de așteptări, nu doar volatilitate de ședință.
Piețele au taxat semnalul că reducerile de dobândă nu mai sunt scenariul de bază
Jeffrey Gundlach, CEO al DoubleLine Capital, a legat explicit reacția pieței de tonul transmis de noua conducere a băncii centrale.
„El vă spune categoric că intenționează să asigure stabilitatea prețurilor. Asta înseamnă… că nu vom avea o politică monetară atât de laxă pe cât credeau toți că va face președintele Warsh în primul trimestru al acestui an, când toți contau pe reduceri de dobândă.”
Tradus în termeni de alocare de capital, mesajul este nefavorabil companiilor și sectoarelor care au beneficiat cel mai mult de ipoteza unor reduceri de dobândă. Când piața mută probabilitățile de la tăieri de rată spre stagnare sau chiar majorare, discount rate-ul urcă, iar multiplii de evaluare se comprimă. Numai că dosarul public disponibil până acum nu indică încă sectoarele cele mai lovite în această sesiune și nici nu precizează modificări concrete de politică din partea grupurilor de lucru anunțate de Warsh.
Potrivit Cnbc, traderii mizează tot mai mult pe o majorare a dobânzilor după ce mai mulți oficiali Fed au semnalat posibilitatea unei creșteri în acest an. Contractele futures pe fondurile federale indică inclusiv varianta ca banca centrală să urce dobânda chiar din octombrie, dar acest scenariu rămâne, deocamdată, o așteptare de piață, nu o decizie anunțată oficial.
Pentru companii, diferența dintre o Fed care taie și una care poate majora din nou nu este semantică. Ea schimbă costul refinanțării, pragul minim de randament pentru proiecte noi și atractivitatea relativă dintre acțiuni și instrumente cu venit fix. Iar pentru emitenții cu leverage mai ridicat, orice întârziere a ciclului de relaxare monetară prelungește presiunea pe marje și pe fluxul de numerar.
Ce a vrut să afle piața și ce a rămas încă neclar
Prima ședință condusă de Kevin Warsh a fost urmărită și pentru indicii legate de felul în care Fed va evalua impactul energiei mai ieftine asupra inflației. Investitorii sperau că această combinație ar putea susține o politică mai puțin restrictivă, cu efect pozitiv asupra costului global al finanțării. Reacția de miercuri arată însă că mesajul recepționat a fost opusul: prioritatea rămâne stabilitatea prețurilor, chiar cu prețul unei politici monetare mai ferme decât anticipa piața la începutul anului.
Dar mai multe întrebări relevante pentru mediul de afaceri rămân fără răspuns. Nu au fost detaliate încă reformele concrete pe care le-ar putea propune grupurile de lucru menționate de Warsh. Nu există, în datele publicate până acum, o proiecție nouă explicită pentru inflație și nici un calendar oficial al unei eventuale majorări. La fel, nu este precizat cum va gestiona Warsh eventualele presiuni politice externe asupra deciziilor Fed.
Josh Jamner, analist senior de strategie de investiții la ClearBridge Investments, a rezumat schimbarea de regim într-o formulă relevantă pentru piețe.
„Investitorii vor trebui, în cele din urmă, să rămână pe fază pentru a vedea ce vor livra aceste grupuri de lucru, dar un lucru este clar acum: Un nou capitol la Fed a început.”
Pentru investitorii instituționali și pentru trezoreriile corporative, implicația imediată este una de proces, nu de slogan. Scenariile de finanțare trebuie recalibrate cu ipoteze mai conservatoare privind dobânzile, iar expunerea pe active sensibile la costul capitalului cere o disciplină mai strictă. Și asta vine într-un moment în care S&P 500 își anulase deja, la 13 aprilie, pierderea asociată războiului, semn că piața intrase în această ședință cu un buffer de optimism care a fost consumat rapid.
Următorul test pentru piețe va fi dacă așteptările privind o posibilă majorare în octombrie se consolidează în contractele futures pe fondurile federale sau sunt infirmate de comunicarea ulterioară a Fed, pentru că exact această diferență va seta costul de capital pe termen scurt și evaluările bursiere pe termen mediu.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetHoroscop 26 septembrie 2026. Fecioară și Balanță, feriți-vă de grabă în luarea deciziilor
 LylaADHD a fost asociat cu șanse cu 48% mai mari de simptome digestive într-o analiză amplă
 Revista IoanaSuplimentele pot afecta ficatul. Icterul și urina foarte închisă cer evaluare rapidă
 News24Majorarea pensiilor din 2027 depinde de buget. Trei calcule pentru un venit de 2.025 de lei
 Dolce SportAIK s-a retras din negocierile pentru Vlad Dragomir. Pafos ar fi cerut 4 milioane de euro
 GetPonyDedeman are roboți de pornire și un redresor între 159,90 și 429 de lei. Aparatele au utilizări diferite






