
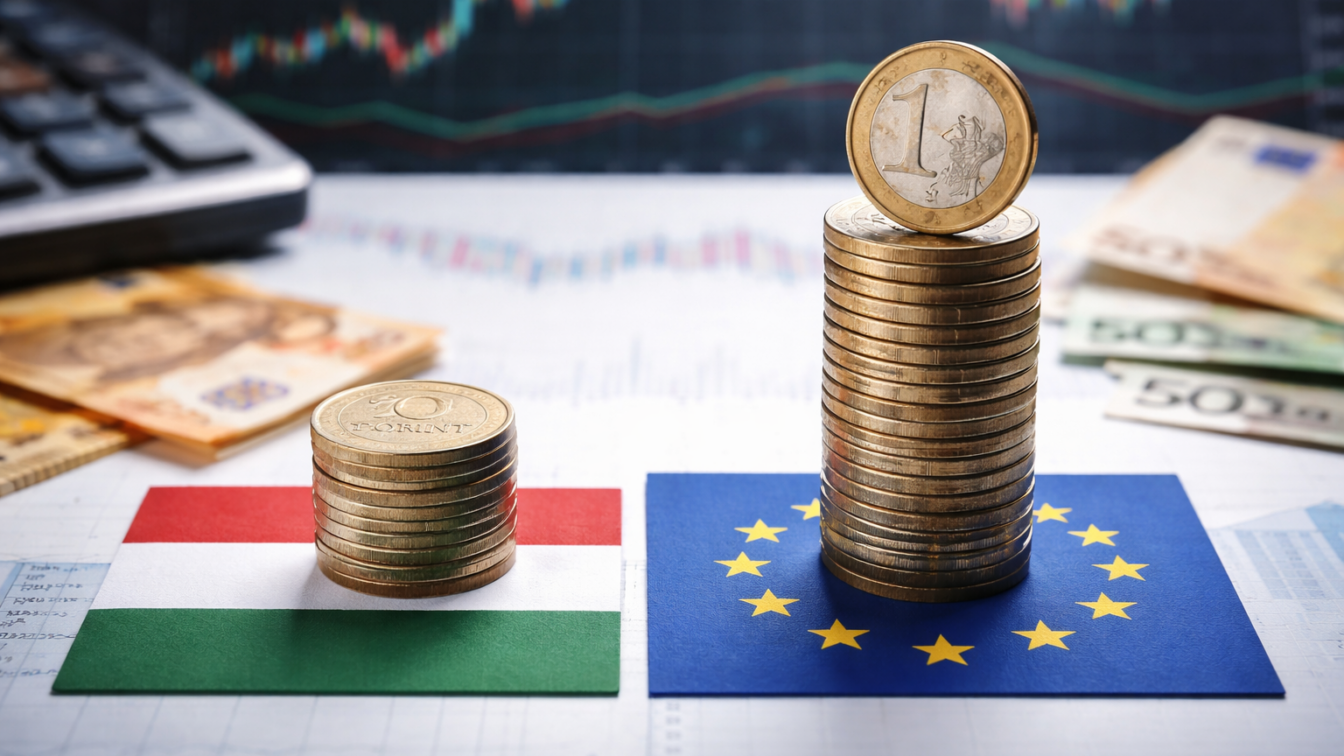
Ungaria a intrat în luna mai cu o inflație anuală de 1,8%, sub ținta de 2% care servește drept reper pentru băncile centrale europene, într-un moment în care zona euro a urcat la 3,2%, iar România rămâne la 10,7% în aprilie, potrivit INS. Pentru piețele de credit și pentru evaluarea activelor regionale, implicația imediată este că banca centrală ungară capătă spațiu pentru relaxare monetară, în timp ce BCE a mers în direcția opusă, iar BNR rămâne într-un regim de dobânzi ridicate.
Concret, decelerarea prețurilor din Ungaria vine după ce aceeași economie a avut în 2023 cea mai mare inflație din UE, cu un vârf de 25,7%. În mai, presiunea s-a redus inclusiv prin aprecierea forintului, prin reglementarea prețurilor carburanților și prin limitele impuse de guvern marjelor de profit pentru anumiți comercianți. Componenta alimentară oferă cel mai clar semnal: creșterea anuală a prețurilor alimentelor a încetinit la 0,5% în mai, de la 1,5% anterior, adică la o treime din ritmul din luna precedentă.
Pentru companii și gospodării, diferența nu este statistică, ci de cost al finanțării. Rata dobânzii de referință a băncii centrale a Ungariei este de 6,25% în mai, sub dobânda de politică monetară a BNR, de 6,50%, chiar dacă România are o inflație mult mai ridicată, de 10,7% în aprilie. Iar analiștii se așteaptă ca banca centrală a Ungariei să reducă dobânda chiar luna aceasta și să ducă referința la 5,5% până la sfârșitul anului. Amploarea tăierii imediate nu este confirmată oficial și ar putea fi de 25 sau 50 de puncte de bază.
Pentru debitorii corporativi ungari, un astfel de traseu ar însemna o scădere suplimentară a costului capitalului într-un interval în care companiile din zona euro și din România operează încă într-un mediu cu randamente ridicate. Numai că această relaxare monetară nu este doar o veste pentru creditare, ci și o încercare de relansare a cererii interne, într-o economie care caută să repornească investițiile și consumul.
BCE ridică dobânda, deși economia zonei euro s-a contractat cu 0,2% în primul trimestru
În zona euro, imaginea este inversă. Inflația a accelerat la 3,2% în mai, peste ținta BCE de 2%, iar banca centrală a majorat dobânda la depozitele în euro de la 2% la 2,25%, în linie cu anticipările analiștilor. Pentru bilanțurile companiilor și pentru piața imobiliară, asta înseamnă credite mai scumpe și o rată de actualizare mai ridicată pentru investiții, într-un moment în care economia zonei euro a scăzut cu -0,2% în primul trimestru față de trimestrul anterior.
Scăderea agregată a zonei euro a fost influențată și de prăbușirea cu -12% a economiei Irlandei, dar mesajul de piață rămâne același: BCE prioritizează readucerea inflației spre țintă chiar cu prețul unei activități economice mai slabe. Pentru companiile dependente de credit în euro, impactul se vede în costul mai mare al refinanțării și în criterii mai stricte pentru proiectele noi de investiții.
Potrivit ZF, divergența dintre Budapesta și Frankfurt repoziționează Europa Centrală și de Est pe harta capitalului: Ungaria ar putea oferi mai repede un mix de dobânzi în scădere și inflație apropiată de țintă, în timp ce zona euro rămâne prinsă între prețuri încă ridicate și creștere fragilă.
Și Polonia oferă un reper util pentru investitori. Inflația a fost de 3,2% în aprilie, față de 2,7% în martie, iar datele preliminare plasează inflația din mai la 3,1%. Dobânda de referință în Polonia este de 3,75%, cu 2,50 puncte procentuale sub nivelul din Ungaria și cu 2,75 puncte procentuale sub dobânda BNR. Acest raport între inflație și dobândă sugerează o presiune monetară sensibil mai redusă decât în România.
România rămâne cu cea mai ridicată inflație din UE și cu spațiu limitat pentru tăieri rapide de dobândă
Pentru România, comparația regională este relevantă mai ales prin ce nu permite încă. O inflație anuală de 10,7% în aprilie și o dobândă de politică monetară de 6,50% indică o presiune persistentă asupra costului finanțării interne. Asta reduce probabilitatea unei expansiuni rapide a portofoliilor de credit și păstrează presiunea pe piața locală de capital, unde randamentele cerute de investitori rămân ridicate.
Dar problema nu se oprește la costul împrumuturilor. Într-un mediu în care Banca Mondială și Comisia Națională de Strategie și Prognoză au revizuit în scădere estimările de creștere a PIB-ului României pentru anii următori, iar una dintre estimări indică 0% pentru 2026, orice întârziere în coborârea inflației prelungește frâna asupra consumului și investițiilor private.
În acest cadru, Sorin Pâslaru a sintetizat miza creșterii economice într-un comentariu care depășește registrul strict statistic:
„Misiunea următorului guvern: să reia impulsionarea creșterii economice de care nimeni nu mai vorbește. Comisia de Prognoză dă 0,1% pentru 2026, adică cel mai prost din ultimii 15 ani cu excepția pandemiei. Factorul „vreau, pot, lupt“ este mai important decât factorii macro, după cum au arătat duminică junioarele CSM București”
Pentru investitori, lecția din regiune este mai degrabă una de selecție decât una de direcție generală. Ungaria ar putea intra într-un ciclu de relaxare monetară înaintea vecinilor, Polonia păstrează o combinație mai echilibrată între inflație și dobândă, iar zona euro acceptă o încetinire economică pentru a ține sub control prețurile. România rămâne, cel puțin pe datele disponibile, piața cu cel mai puțin spațiu pentru ieftinirea rapidă a banilor.
Semnalul următor pentru piață va veni chiar din decizia băncii centrale a Ungariei din luna aceasta, unde reducerea așteptată de analiști ar putea fi de 25 sau 50 de puncte de bază, primul pas spre o dobândă de referință estimată la 5,5% până la sfârșitul anului.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportRomânia începe Nations League în Suedia după șase deplasări fără victorie
 GetPonyGreen Water & Power și Autel pun în funcțiune al 10.000-lea port de încărcare după trei ani
 BravonetHoroscop 27 septembrie 2026. Scorpion și Săgetător au azi o decizie de luat
 LylaToshisuke Kanazawa a câștigat al 19-lea titlu național la 90 de ani. Cum își adaptează antrenamentele
 Revista IoanaLumina din dormitor a fost asociată cu riscuri cardiovasculare. Cum reduci expunerea
 News24Salariul minim cumpără cu 23% mai multe alimente, deși prețurile au urcat cu 53% în cinci ani






