
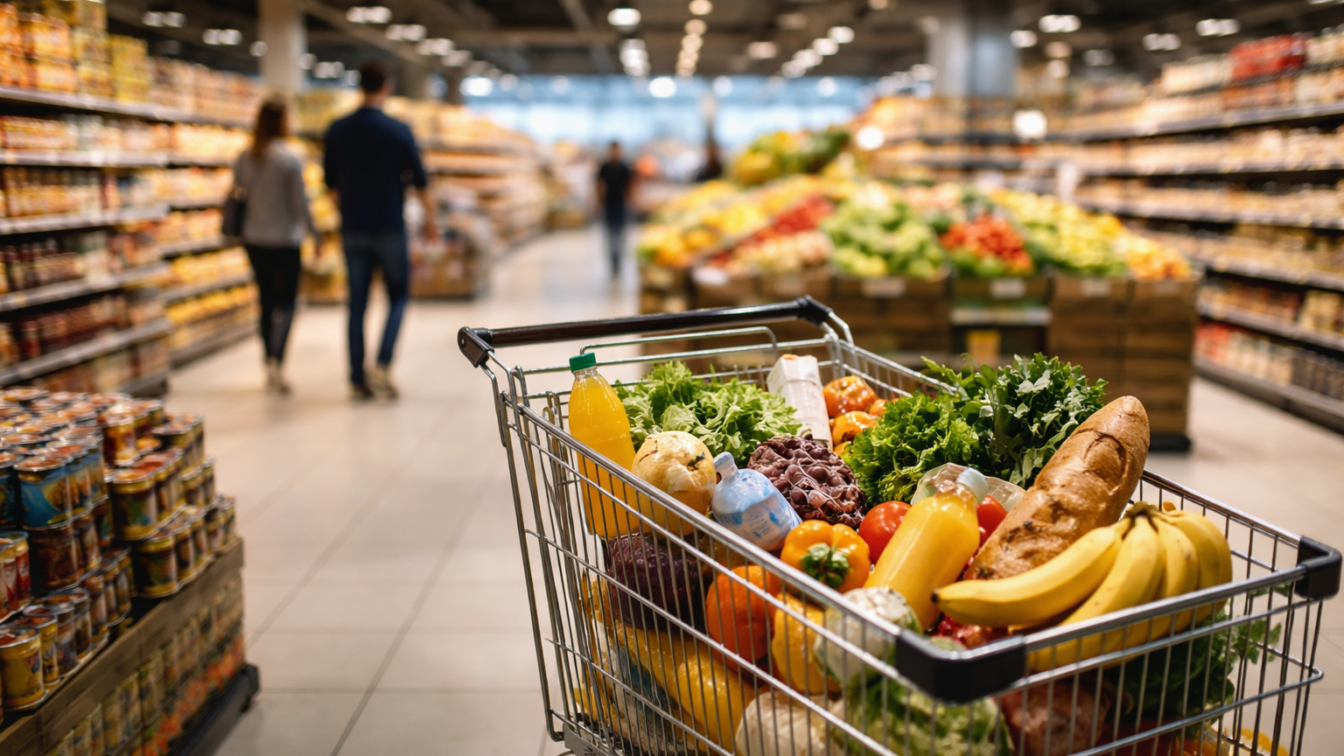
Consumul de bunuri de larg consum din România a revenit pe creștere în primul trimestru din 2026, cu un avans de 1,9% în volum, după un 2025 afectat în a doua parte de majorările de TVA și de noile taxe. Pentru companiile din retail și FMCG, semnalul relevant este că avansul nu mai vine doar din prețuri: vânzările au urcat cu 6,5% în comerțul modern și tradițional, susținute atât de inflație, cât și de o creștere efectivă a cantităților cumpărate.
Dincolo de anunț, descompunerea cifrelor arată o schimbare de calitate a consumului. Dacă vânzările totale au avansat cu 6,5% în T1 2026, iar inflația în magazine a fost de 4,5%, rezultă că aproape o treime din creșterea pieței vine din volum, nu din scumpiri. Iar acest nivel al inflației din magazine este la jumătate față de inflația generală anunțată de INS, indicator care include și alte categorii de bunuri și servicii, nu doar alimente, băuturi și produse de îngrijire.
Pentru emitenții listați sau pentru grupurile cu expunere mare pe România, implicația este directă în venituri și, parțial, în marje. Un avans de volum, chiar modest, reduce dependența de creșterile de preț pentru susținerea cifrei de afaceri și poate stabiliza rotația stocurilor, într-un moment în care consumatorul rămâne selectiv. Numai că efectul asupra profitabilității nu este automat pozitiv: într-un mediu cu inflație de 4,5% în magazine, presiunea pe costuri și pe promoții poate continua să erodeze marjele, chiar dacă veniturile nominale cresc.
Semnalul este relevant și pentru bugetul public. După creșterea TVA de la 9% la 11% pentru alimente și de la 19% la 21% pentru bunuri nealimentare, statul are nevoie de o bază de consum care să nu se contracte sever. O piață FMCG în creștere cu 6,5% valoric oferă un suport mai bun pentru încasările din TVA decât în a doua parte din 2025, când șocul fiscal a temperat cererea.
Revenirea vine după un șoc fiscal, dar consumatorul rămâne defensiv la achizițiile mari
A doua parte din 2025 a fost afectată de majorarea cotelor de TVA și de alte măsuri guvernamentale, care au redus apetitul de consum. Faptul că bunurile de larg consum revin în teritoriu pozitiv la începutul lui 2026 indică o stabilizare a cheltuielilor curente ale gospodăriilor, nu o relansare generalizată a cererii.
Prudența se vede tocmai în zona care contează pentru ciclul economic mai larg: bunurile de folosință îndelungată. Datele din dosar arată că reținerea consumatorilor persistă la electro-IT, spre deosebire de produsele de consum curent. Pentru mediul de afaceri, această separare este esențială. Alimentele, băuturile și produsele de îngrijire susțin cash flow-ul retailerilor și al furnizorilor, dar nu transmit același semnal de încredere economică precum reluarea achizițiilor mari, finanțate adesea din economisire sau credit.
Și aici apare limita principală a interpretării optimiste. O creștere de 1,9% în volum este o ieșire din zona de stagnare, nu o accelerare puternică. Într-o economie pentru care Banca Mondială a redus estimarea de creștere a PIB-ului pe 2026 la 0%, avansul consumului curent sugerează reziliență a cheltuielilor esențiale, nu o extindere robustă a cererii interne pe toate categoriile.
Potrivit ZF, inflația din magazine a fost de 4,5% în T1 2026, ceea ce a permis o creștere valorică de 6,5% fără ca întreaga evoluție să fie explicată de scumpiri. Pentru BNR, diferența dintre inflația de la raft și inflația generală contează: presiunea pe coșul FMCG este mai redusă decât media din economie, dar nu suficient de mică pentru a schimba singură traiectoria dobânzilor.
Semnal bun pentru FMCG, insuficient pentru o schimbare rapidă de politică monetară
Pentru piața de capital și pentru investitori, lectura utilă este una nuanțată. Retailerii alimentari, distribuitorii și producătorii de bunuri de larg consum primesc un sprijin pe linia de top line într-un an în care alte segmente rămân sub presiune. În schimb, companiile expuse pe bunuri discreționare și de folosință îndelungată pot continua să opereze cu volume slabe, chiar dacă FMCG dă semne de revenire.
Dar relansarea consumului curent nu rezolvă constrângerile mai largi din economie. Piața refinanțărilor ipotecare rămâne blocată, ceea ce limitează spațiul de respiro pentru gospodării prin costuri mai mici de finanțare. Iar contextul extern nu ajută o relaxare rapidă a costului capitalului: în Statele Unite, inflația a accelerat, iar piața muncii a rămas solidă, ceea ce reduce presiunea asupra Fed de a tăia dobânzile. Pentru BNR, acest cadru extern, combinat cu presiunea fiscală internă, face puțin probabilă o repoziționare agresivă doar pe baza unui trimestru mai bun în FMCG.
Și din perspectiva băncilor, tabloul rămâne mixt. Rezultatele BCR din T1 2026, cu un profit net de 602 mil. lei, în scădere cu 18,9% față de T1 2025, au arătat că presiunea din costurile de risc și din cheltuielile administrative rămâne ridicată. Cu alte cuvinte, o ușoară revenire a consumului curent nu se traduce automat într-un mediu financiar mai relaxat pentru întregul sector privat.
Lipsesc încă două elemente care ar valida o schimbare de ciclu: o prognoză explicită pentru restul anului 2026 și o defalcare pe categorii de produse cu cele mai mari creșteri sau scăderi de volume. Fără aceste repere, lectura prudentă este că T1 2026 marchează o stabilizare a cheltuielilor de bază ale gospodăriilor, utilă pentru cash flow-ul companiilor din FMCG și pentru încasările fiscale, dar insuficientă pentru a susține singură o revizuire în sus a perspectivelor de creștere economică sau o relaxare rapidă a dobânzilor.
Banca Mondială a redus între timp estimarea de creștere a economiei globale pentru 2026 la 2,5%, cel mai redus ritm de la finalul lui 2019, ceea ce menține presiunea pe exporturi, pe costul capitalului și pe evaluarea realistă a sustenabilității acestui reviriment din consum.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetHoroscop 26 septembrie 2026. Fecioară și Balanță, feriți-vă de grabă în luarea deciziilor
 LylaADHD a fost asociat cu șanse cu 48% mai mari de simptome digestive într-o analiză amplă
 Revista IoanaSuplimentele pot afecta ficatul. Icterul și urina foarte închisă cer evaluare rapidă
 News24Majorarea pensiilor din 2027 depinde de buget. Trei calcule pentru un venit de 2.025 de lei
 Dolce SportAIK s-a retras din negocierile pentru Vlad Dragomir. Pafos ar fi cerut 4 milioane de euro
 GetPonyDedeman are roboți de pornire și un redresor între 159,90 și 429 de lei. Aparatele au utilizări diferite






