

Parlamentul European a acordat marți o primă aprobare proiectului euro digital, după acordul Consiliului Uniunii Europene din luna decembrie, iar acest pas mută discuția din zona de concept în zona de pregătire operațională: dacă negocierile finale dintre Parlament și Consiliu se încheie până la sfârșitul anului 2026, noul instrument ar putea intra în circulație din 2029, ca mijloc legal de plată în toate statele din zona euro.
Mai precis, calendarul a parcurs deja trei repere: Banca Centrală Europeană a început analiza fezabilității în 2020, Comisia Europeană a prezentat propunerea legislativă în 2023, iar votul de marți reduce incertitudinea strategică pentru piață. Față de etapa de analiză din 2020, proiectul a trecut acum în faza în care bănci, procesatori de plăți, retaileri și companii cu încasări în euro trebuie să trateze 2029 ca termen de lucru, chiar dacă lansarea rămâne incertă.
Pentru România, miza nu este aderarea imediată la un nou instrument intern de plată, ci impactul asupra fluxurilor comerciale și financiare cu zona euro. Companiile locale care facturează, încasează sau plătesc în euro ar putea vedea costuri mai mici la acceptare și o standardizare a plăților transfrontaliere, dacă modelul final chiar limitează comisioanele comercianților față de costurile percepute astăzi de rețelele private de plăți.
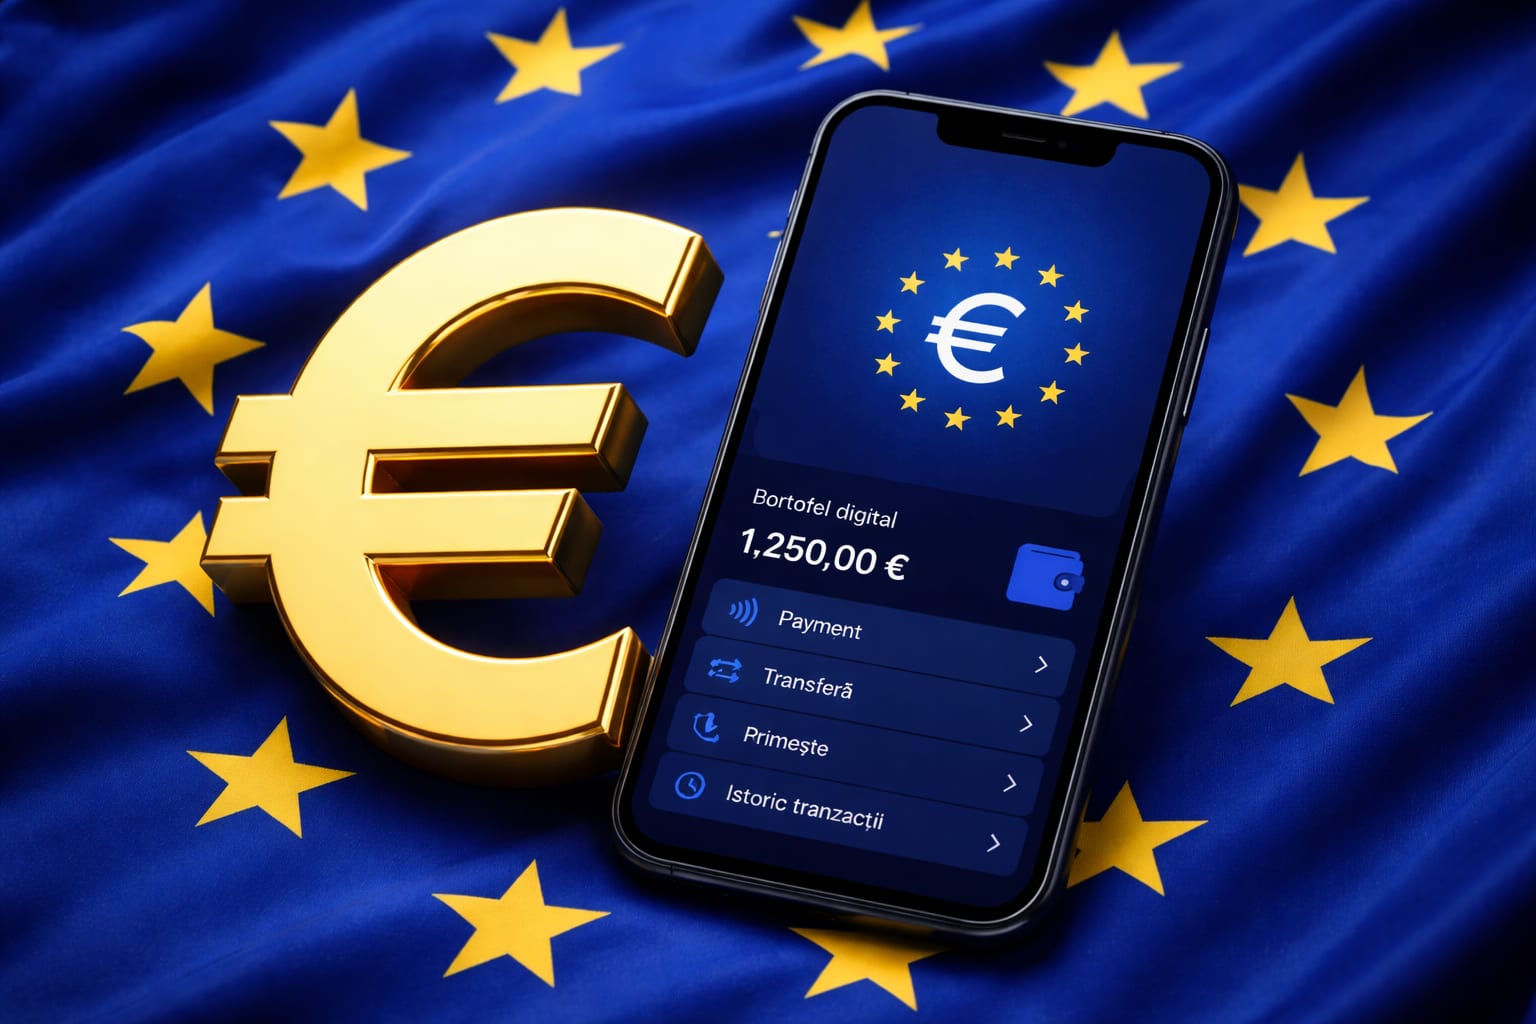
Numai că aceeași schimbare deschide un risc pentru sectorul bancar: o parte din lichiditatea ținută în depozite ar putea migra spre portofelele de euro digital, iar veniturile din comisioane ar putea intra sub presiune. Proiectul încearcă să limiteze acest efect prin două frâne deja indicate public: sumele păstrate într-un portofel ar urma să aibă un plafon stabilit de BCE, iar aceste dețineri nu vor fi remunerate prin dobândă.
Reprezentanții BCE au indicat că plafonul ar putea fi între 3.000 și 4.000 de euro, dar acest nivel nu este confirmat oficial. Chiar și așa, intervalul este relevant pentru planificare: este suficient de mare pentru plăți curente și rezervă de lichiditate pe termen scurt, dar mult sub dimensiunea unor economii care ar pune presiune sistemică directă pe bilanțurile băncilor.
Comercianții pot câștiga din comisioane mai mici, băncile pot pierde din venituri și depozite
Modelul propus schimbă economia plăților în două puncte sensibile. Utilizatorii nu vor plăti comisioane pentru folosirea euro digital, spre deosebire de multe plăți prin card, iar comisioanele pentru comercianți vor fi limitate și reglementate prin lege. Pentru retaileri, platforme de e-commerce și furnizori de servicii care lucrează în zona euro, această diferență poate însemna o comprimare a costului de acceptare, deci o marjă operațională mai bună la volume mari și tranzacții repetitive.
Dar presiunea se mută pe infrastructura financiară existentă. Rețelele private de plată și băncile care monetizează procesarea de plăți și relația de cont ar putea pierde o parte din randamentele obținute din comisioane, iar concurența ar veni de la un instrument emis de banca centrală, cu aceeași valoare ca euro în numerar și fără risc de piață pentru utilizator.
Sistemul va funcționa la fel în toate statele din zona euro, inclusiv pentru plățile transfrontaliere, potrivit Mediafax, ceea ce contează direct pentru exportatorii și importatorii români cu expunere pe moneda unică. Pentru aceste companii, beneficiul nu este doar costul potențial mai mic, ci și reducerea fragmentării dintre piețe, o problemă care crește costurile administrative atunci când aceeași firmă operează în mai multe jurisdicții.
Și există un al doilea efect, mai puțin vizibil, dar relevant pentru strategie: euro digital ar reduce dependența de companiile americane de plăți. Pentru UE, argumentul este de suveranitate a infrastructurii. Pentru companiile din România, efectul practic ar fi apariția unui nou canal de plată în euro, cu reguli unificate și cu risc tehnologic și contractual redistribuit între actorii privați și banca centrală.
Scăderea numerarului explică urgența proiectului, dar România rămâne în afara primei unde
Rațiunea economică a proiectului se vede în dinamica utilizării numerarului. Între 2016 și 2024, ponderea tranzacțiilor realizate cash a scăzut în Europa de la peste 79% la 52%, adică un recul de cel puțin 27 de puncte procentuale în opt ani. Chiar și după această scădere, numerarul rămâne majoritar în unele piețe: în Italia este folosit încă în aproximativ 61% dintre tranzacții, deci cu 9 puncte procentuale peste media europeană din 2024.
Această comparație contează pentru că arată de ce euro digital nu este proiectat ca înlocuitor imediat al cash-ului, ci ca alternativă publică într-o piață în care plățile se mută rapid spre medii electronice. Statutul de mijloc legal de plată obligă acceptarea sa în zona euro, ceea ce îi oferă din start o acoperire pe care niciun portofel privat nu o poate obține prin forțe de piață.
Pentru România, efectul direct rămâne limitat cât timp moneda națională este leul, iar o poziție oficială a Băncii Naționale a României sau a Ministerului Finanțelor nu a fost anunțată în informațiile disponibile până acum. Numai că firmele locale integrate în lanțuri comerciale europene nu își pot permite să trateze subiectul ca pe o dezbatere externă: acceptarea, reconcilierea contabilă, adaptarea sistemelor de casă și interoperabilitatea cu plățile în euro vor intra în bugetele IT și de conformare înainte de lansare, nu după.
Nu a fost anunțat încă nici mecanismul concret prin care euro digital va fi interoperabil cu sistemele bancare existente în România pentru plăți transfrontaliere, nici arhitectura finală pentru protecția datelor și combaterea spălării banilor sau a finanțării terorismului. Pentru bănci și fintech-uri, aici se află costul real al proiectului: investiția în infrastructură și conformare poate apărea cu ani înainte ca volumele de tranzacții să justifice economic aceste cheltuieli.
Iar faptul că euro digital nu este un activ de investiții și nu este supus fluctuațiilor de piață limitează concurența cu produsele de economisire și investiții, dar nu elimină concurența cu depozitele de tranzacționare și cu soldurile de cont curent. Dacă plafonul deținerilor va rămâne în zona 3.000-4.000 de euro, presiunea s-ar concentra mai ales pe lichiditatea de retail folosită pentru plăți, nu pe economisirea pe termen lung. Aceasta este diferența care va conta în evaluarea efectului asupra stabilității financiare și a marjelor bancare până în 2029.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 27 septembrie 2026. Taur și Gemeni, o decizie de luat azi
 Revista IoanaCanicula și seceta pot crăpa pereții casei. Cum afectează solul argilos
 News24Sebastian Burduja intră primul la audieri luni, cu planul pentru Ministerul Energiei
 Dolce SportCCA explică fazele de ofsaid de la Oțelul cu Corvinul și Rapid cu FC Argeș
 GetPonyChery Tiggo 9 CSH a plecat în mod electric după ce bateria a stat 24 de ore și 5 minute în apă sărată
 BravonetClaudia Schiffer pozează în costum de baie la 56 de ani. Rutina ei nu include antrenamente intense






