Mai mult de jumătate dintre tinerii din Generația Z declară că au cheltuit peste posibilități pentru a proiecta succes în relații, pe rețelele sociale sau în alte contexte sociale, iar 37% spun că sunt dispuși să intre în datorii pentru a impresiona o persoană de care sunt interesați ori partenerul de viață. Pentru piața de retail financiar, semnalul este relevant fiindcă mută explicația din zona consumului aspirațional în cea a riscului de credit cu componentă emoțională.
59% dintre respondenți afirmă că au depășit bugetul pentru a părea de succes, iar 39% spun că fac asta în mod regulat, ceea ce înseamnă că aproape două treimi au testat acest comportament, iar aproape patru din zece l-au transformat într-un obicei. În paralel, 34% dintre tinerii din Generația Z își exagerează în mod regulat veniturile, funcția sau situația financiară, iar alți 17% recunosc că au făcut asta cel puțin o dată sau de două ori.
Pentru stabilitatea financiară individuală, implicația este mai serioasă decât o simplă cheltuială impulsivă. Aproape 17% dintre tinerii din Generația Z au contractat deja datorii sau și-au afectat scorul de credit pentru a cumpăra un cadou costisitor unei persoane iubite. Iar acest prag este relevant tocmai fiindcă arată trecerea de la consum discreționar la deteriorarea unui indicator care influențează accesul ulterior la finanțare.
Datele publicate nu precizează profilul exact al respondenților după vârstă, venit sau ocupație și nici instrumentele de credit folosite pentru aceste cheltuieli. Nu este anunțat nici dacă există diferențe între urban și rural sau între categorii socio-economice. Dar chiar și cu aceste limite, raportul dintre 37% dispuși să intre în datorii și aproape 17% care spun că au ajuns deja acolo oferă un semnal util pentru bănci, fintech-uri și angajatori: o parte relevantă din presiunea financiară a acestei cohorte nu vine doar din inflație sau venituri insuficiente, ci și din comportamente de validare socială.
Validarea socială, motiv pentru îndatorare
Conform Adevarul, psihologul clinician principal Gabriela Marc, lector universitar asociat la Facultatea de Psihologie și Științele Educației, leagă aceste decizii de o vulnerabilitate care nu poate fi corectată doar prin sfaturi clasice despre buget.
„La prima vedere, am putea crede că vorbim despre bani, despre lipsa educației financiare, despre presiunea consumului, despre marketing, despre rate și despre o generație sedusă de imagine. Toate acestea contează, dar, dacă rămânem doar aici, pierdem esențialul. În foarte multe cazuri, nu vorbim în primul rând despre bani, ci despre valoare personală, despre felul în care un om a învățat, de timpuriu, să răspundă la una dintre cele mai adânci întrebări ale existenței sale: Sunt suficient așa cum sunt sau trebuie să demonstrez ceva pentru a merita să fiu ales?”
Pentru evaluarea riscului, observația contează fiindcă explică de ce o parte din cheltuielile excesive rezistă chiar și atunci când informația financiară de bază există. Dacă decizia de consum funcționează ca reglare emoțională, simpla cunoaștere a costului nu este întotdeauna suficientă pentru a opri comportamentul. Rezultatul poate fi amânarea economisirii, reducerea capacității de investiție și intrarea prematură în istoric negativ de credit.
Gabriela Marc descrie și mecanismul social care împinge comportamentul spre recurență, nu doar spre episoade izolate. „Pentru mulți tineri, întâlnirile romantice nu mai sunt doar un spațiu al cunoașterii reciproce, devin o scenă tăcută de evaluare. Sunt suficient de interesant? Sunt suficient de realizat? Sunt suficient de atrăgător? Merit atenția, admirația, tandrețea și iubirea celuilalt? Iar atunci când răspunsurile la aceste întrebări nu sunt așezate în interior, apare tentația de a le căuta în exterior.”
În termeni financiari, acest tip de presiune poate deturna bani care ar fi mers către rezervă de urgență, avans pentru locuință sau plasamente pe termen lung. Numai că datele disponibile nu cuantifică valoarea medie a datoriilor acumulate și nici impactul exact asupra obiectivelor patrimoniale majore. Semnalul calitativ rămâne însă clar: consumul pentru statut concurează direct cu acumularea de capital personal.
Impactul asupra scorului de credit și a investițiilor
Cea mai clară consecință măsurabilă din datele publicate este afectarea scorului de credit. Aproape 17% spun că au contractat deja datorii sau și-au deteriorat scorul pentru un cadou costisitor oferit unei persoane iubite. Raportat la cei 37% dispuși să intre în datorii pentru a impresiona, aproape jumătate din această disponibilitate declarativă s-a materializat deja în consecințe financiare concrete.
Și aici apare implicația cu bătaie mai lungă. Un scor de credit afectat poate însemna acces mai scump sau mai dificil la finanțare ulterioară, exact în anii în care începe formarea patrimoniului. Fără valori absolute ale datoriilor și fără detalii despre produse de credit, nu poate fi estimat impactul în dobândă sau în gradul de îndatorare, dar direcția este limpede: resursele viitoare se mută dinspre investiții și obiective de capital către costul corectării unor decizii de consum emoțional.
Gabriela Marc explică mecanismul astfel:
„De aceea, uneori, o achiziție nu este doar o achiziție, este un pansament, este o modalitate de reglare emoțională. Achiziția aduce anticipare, exaltare, sentimentul de control și iluzia că, pentru câteva clipe, te apropii de versiunea de tine care crezi că ar putea fi iubită fără rezerve. Oamenii nu cumpără doar experiențe, cumpără speranțe, posibilitatea de a se simți suficienți, iluzia că vor fi văzuți, admirați sau aleși.”
Pentru companiile care vând credit, datele sugerează nevoia unor modele de educație și prevenție mai sofisticate decât comunicarea standard despre rate și discipline de plată. Pentru angajatori, mai ales cei care recrutează intens din Generația Z, tabloul indică utilitatea unor programe de wellbeing financiar care să includă componenta psihologică, nu doar workshopuri despre buget.
Dar și pentru investitorii care urmăresc consumul acestei generații există un mesaj mixt. Presiunea de afișare poate susține pe termen scurt anumite segmente de cheltuieli discreționare, însă dacă ea este finanțată prin datorie și produce afectarea scorului de credit, sustenabilitatea acelui consum scade. În lipsa unei corecții comportamentale, o parte din cererea actuală poate însemna putere de cumpărare erodată mai târziu.
„Problema este că niciun obiect și nicio experiență nu pot hrăni pe termen lung o nevoie care aparține sufletului. Atunci când încercăm să umplem cu bani ceea ce are nevoie de relație, ajungem aproape întotdeauna să cheltuim mai mult decât ne permitem și să primim mai puțin decât speram.”
Datele publicate mai arată că 34% dintre tinerii din Generația Z își exagerează regulat veniturile, funcția sau situația financiară, iar alți 17% au făcut asta cel puțin o dată sau de două ori, ceea ce ridică totalul la 51% care admit o formă de cosmetizare a poziției financiare.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCând are copilul nevoie de două doze de vaccin antigripal și la ce interval se fac
 News24USR cere alegeri anticipate și refuză un executiv cu miniștri PSD înaintea consultărilor de la Cotroceni
 Dolce SportExperimentul lui Gheorghe Hagi, ratat din punct de vedere al rezultatului, iar România rămâne fără punct după 2-4 cu Bosnia
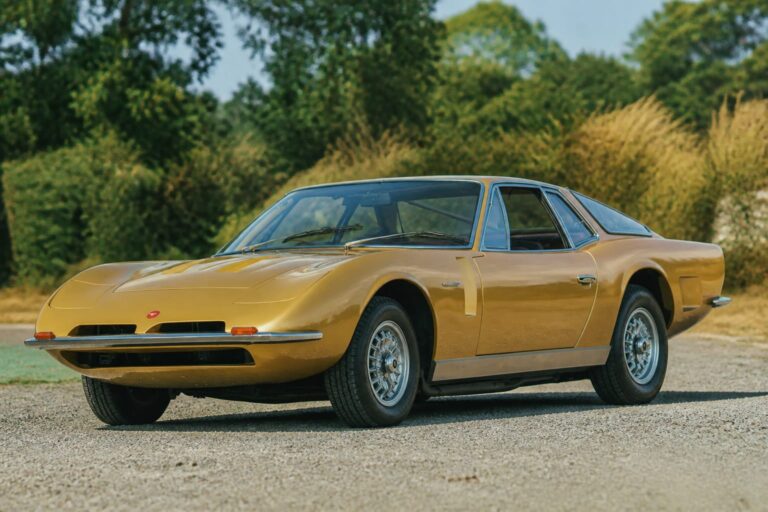 GetPonyBizzarrini GT America cu 5.452 km intră la licitație și ar putea ajunge la 500.000 de dolari
 BravonetCătălin Moroșanu și Georgiana locuiesc separat, dar nu din cauza unei crize în căsnicie
 LylaPărul poate deveni gras la o zi după spălare. Patru obiceiuri care încarcă rădăcinile