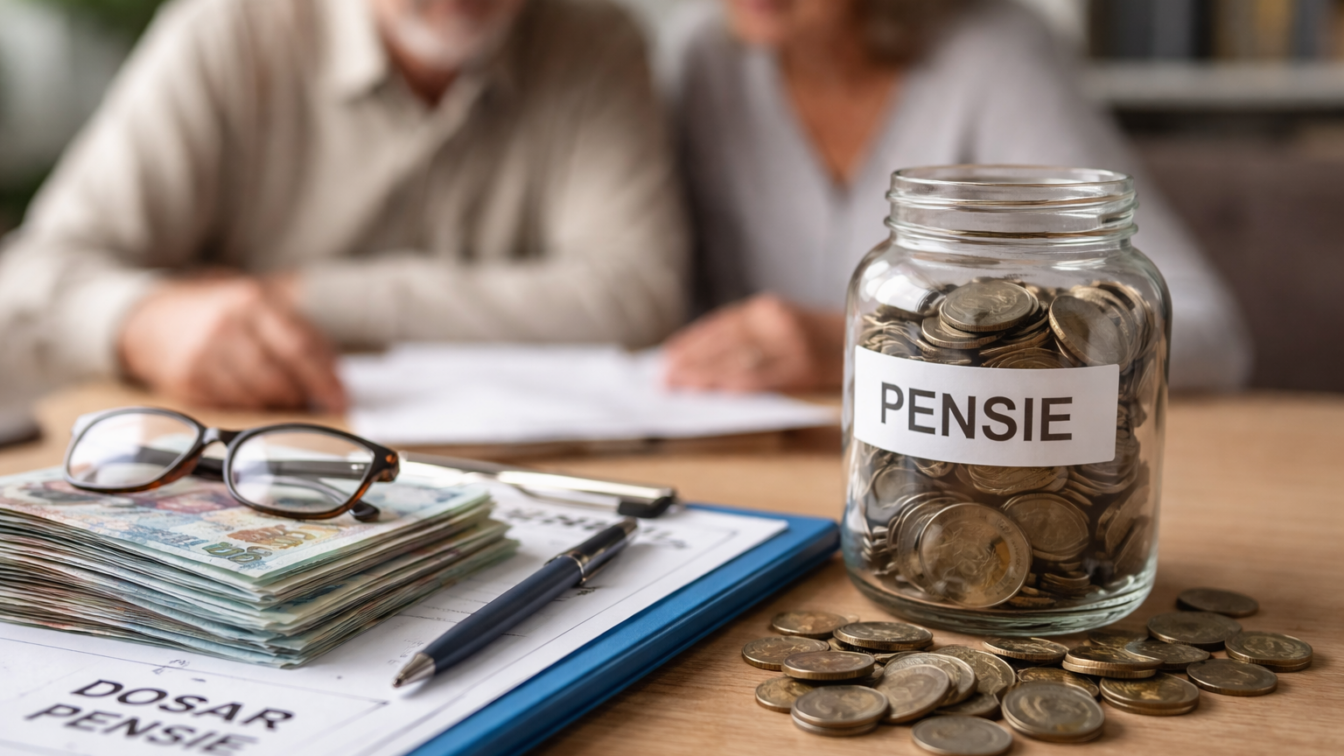
Sistemul public de pensii din România acordă dreptul la pensie pe baza contribuțiilor plătite în anii de activitate, iar problema critică pentru planificarea financiară individuală apare când stagiul minim de cotizare nu este îndeplinit. Pentru segmentul activ de populație, miza nu este juridică, ci de cash-flow la vârsta retragerii: fără vechimea cerută de sistem, contribuțiile plătite nu se traduc automat într-un venit recurent din pensia publică.
În practică, principiul contributivității înseamnă că pensia se naște din sumele virate de-a lungul vieții profesionale, nu din simpla apropiere de vârsta de pensionare. Iar un stagiu incomplet mută presiunea financiară asupra economiilor private. Aici apare un reper relevant: economiile populației din România au ajuns la 415,8 miliarde de lei, însă această rezervă trebuie citită în paralel cu inflația de 10,7% din aprilie, cea mai ridicată din UE, și cu dobânda de politică monetară de 6,50%, nivel care menține costul finanțării sus și erodează rapid puterea de cumpărare a sumelor ținute pasiv.
Pentru salariați, antreprenori și profesioniști cu venituri discontinue, riscul este dublu. Mai întâi, lipsa stagiului minim poate amâna sau chiar bloca accesul la pensia din sistemul public. Apoi, golul de venit de la pensionare trebuie acoperit din active proprii, exact într-un mediu în care inflația depășește randamentele multor forme conservatoare de economisire.
Dar efectul nu se oprește la nivel individual. Un număr ridicat de persoane care ajung la vârsta retragerii fără vechimea necesară mută presiune spre alte mecanisme de sprijin și spre bugetele familiale. Pentru economie, asta înseamnă o dependență mai mare de economisirea privată și de instrumentele complementare de pensie, într-o perioadă în care creșterea capacității de economisire este deja afectată de inflație.
Stagiul incomplet mută decizia din zona pensiei publice în zona administrării activelor personale
Datele publicate pe această temă pornește de la o întrebare esențială pentru decidenții economici și pentru populația activă: ce se întâmplă dacă nu este atins stagiul minim de cotizare. Informațiile disponibile până acum fixează un singur lucru cert, anume că sistemul public funcționează pe principiul contributivității și că dreptul la pensie rezultă din contribuțiile plătite. Numai că sursa nu precizează explicit nivelul exact al stagiului minim și nici numărul românilor aflați în această situație, astfel că orice afirmație mai precisă ar depăși informația confirmată.
Din perspectivă financiară, implicația este totuși clară. Dacă eligibilitatea pentru pensie depinde de istoricul contribuțiilor, atunci perioadele fără cotizare, veniturile nedeclarate sau întreruperile lungi de activitate devin riscuri patrimoniale, nu simple episoade de carieră. O persoană care descoperă târziu că are stagiu incomplet poate fi forțată să își extindă viața profesională sau să consume anticipat economii care, în mod normal, ar fi trebuit să completeze pensia, nu să o înlocuiască.
Potrivit Antena3, subiectul este cu atât mai relevant cu cât în România presiunea asupra planificării financiare pe termen lung crește într-un cadru macroeconomic dificil: inflație de 10,7% în aprilie, peste orice alt stat din UE, și dobândă-cheie de 6,50%. Diferența dintre cele două cifre contează direct. Când inflația este cu 4,2 puncte procentuale peste dobânda de politică monetară, conservarea valorii reale a economiilor devine mai dificilă, iar lipsa unui flux stabil din pensia publică costă mai mult.
Iar pentru mediul de business, tema are o consecință imediată în zona politicilor de resurse umane și de retenție. Angajatorii care folosesc frecvent forme de muncă discontinue sau colaborări cu istoric de contribuții fragmentat se pot confrunta cu o nevoie mai mare de educație financiară și de beneficii complementare pentru angajați. În lipsa lor, riscul se mută în anii de pre-retragere, când presiunea salarială poate crește din nevoia angajaților de a rămâne mai mult timp în activitate.
Economisirea singură nu rezolvă problema dacă randamentul real rămâne negativ
Volumul economiilor populației, de 415,8 miliarde de lei, arată capacitatea sistemului privat de a acumula rezerve. Dar această sumă trebuie privită în termeni reali, nu nominali. La o inflație de 10,7%, orice portofoliu conservator care nu ține pasul cu scumpirile pierde putere de cumpărare de la un an la altul. Pentru cine nu atinge stagiul minim de cotizare, asta înseamnă că simpla acumulare de lichidități poate fi insuficientă pentru a substitui pensia publică pe termen lung.
Și aici apare diferența dintre economisire și planificare de pensie. Economisirea acoperă nevoi pe termen scurt și mediu. Pensia cere venit predictibil pe termen lung, rezistență la inflație și o structură de active care să poată susține retrageri regulate. Fără acces la pensia publică, expunerea la riscul de longevitate crește direct.
Informațiile disponibile până acum menționează și discuția despre extinderea aplicației ASF pentru Pilonul 3, după modelul celei folosite la Pilonul 2. Chiar dacă această inițiativă este un fir de fundal și nu rezolvă eligibilitatea din sistemul public, ea arată direcția corectă pentru piață: reducerea fricțiunii administrative și verificarea mai ușoară a apartenenței și a drepturilor acumulate. Pentru un contribuabil cu istoric fragmentat, accesul rapid la date despre economiile complementare poate face diferența între o decizie luată din timp și o corecție costisitoare aproape de pensionare.
Dar nici instrumentele private nu trebuie citite ca substitut automat. Ele pot completa venitul viitor, nu pot anula retrospectiv lipsa contribuțiilor din sistemul public, câtă vreme eligibilitatea rămâne legată de contributivitate. Din acest motiv, cea mai relevantă concluzie de lucru pentru mediul activ este verificarea periodică a istoricului de contribuții și a dependenței reale de pensia de stat în scenariul de retragere.
Pe termen mediu, combinația dintre inflația de 10,7%, dobânda de politică monetară de 6,50% și economiile populației de 415,8 miliarde de lei arată că România intră într-o fază în care pensia publică nu mai poate fi tratată ca singur pilon de siguranță financiară, iar un stagiu incomplet de cotizare transformă această vulnerabilitate într-un risc imediat de venit la vârsta retragerii.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportDjokovic îl înfruntă pe De Minaur pentru trofeul de la Beijing după descalificarea lui Medvedev
 GetPonyDrumurile publice. Despăgubiri pentru avarii și scutirea de taxe pentru competiții sportive
 BravonetIAN poate continua concertele după reținere. Artistul a primit control judiciar pentru 60 de zile
 LylaVitamina D în sezonul rece. Când este indicat suplimentul de 10 micrograme pe zi și ce limite să respecți
 Revista IoanaCum îți amenajezi grădina lângă nucul negru, ca să eviți ofilirea legumelor și să alegi plante tolerante
 News24PNL condiționează votul pentru Guvernul Luca Niculescu de evaluarea programului și a echipei