Pentru un credit nou de 300.000 de lei, contractat pe 30 de ani cu dobândă variabilă, rata lunară ajunge la 2.110 lei atunci când banca aplică IRCC și o marjă de 2 puncte procentuale. Calculul folosește rate egale și nu include comisioanele, asigurările sau alte costuri contractuale.
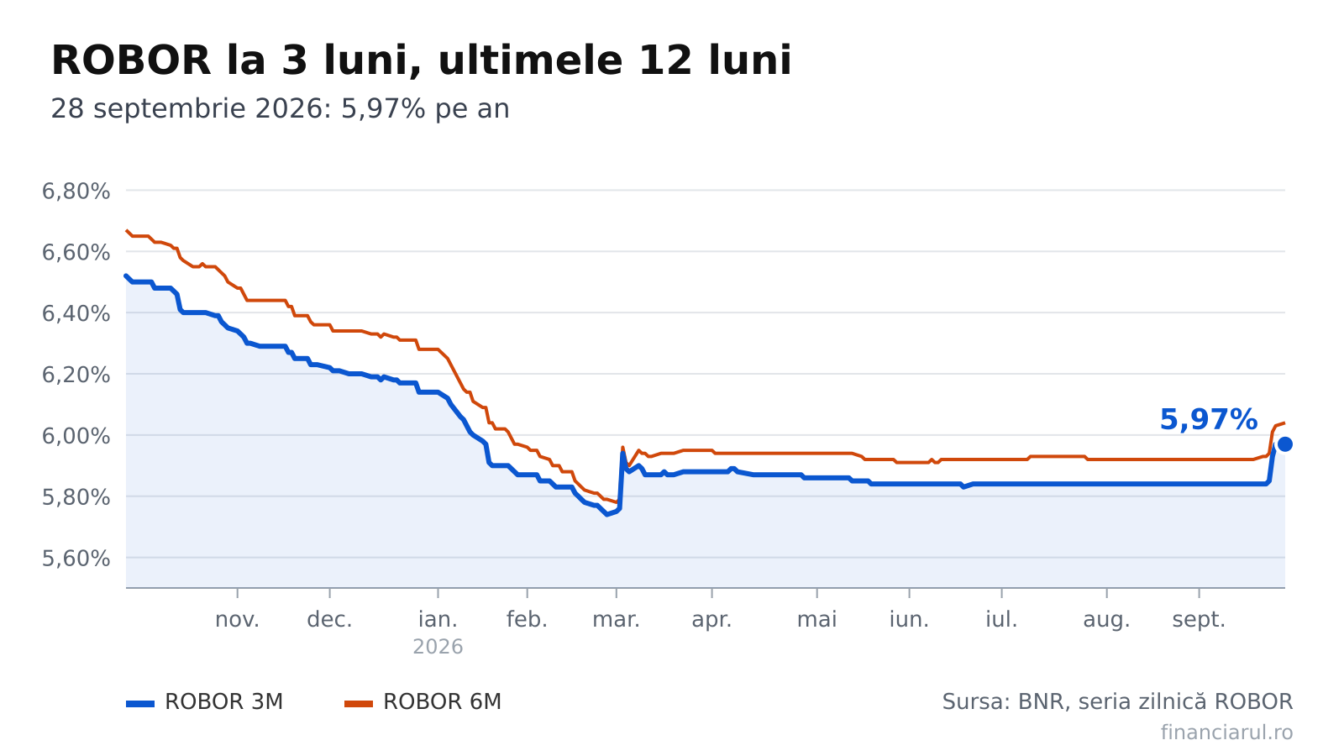
Dobânzile de referință pentru 28 septembrie 2026 mențin ROBOR la 3 luni la 5,97%
Fixingul, adică valoarea stabilită pentru ziua de calcul, arată diferențe reduse față de ședința precedentă din 25 septembrie 2026. Seriile zilnice publicate de Banca Națională a României (BNR) indică următoarele niveluri, potrivit BNR:
- ROBOR la 3 luni este de 5,97% pe an, cu o variație de 0,00 puncte procentuale;
- ROBOR la 6 luni este de 6,04% pe an, în creștere cu 0,01 puncte procentuale;
- ROBOR la 12 luni este de 6,09% pe an, cu o variație de 0,00 puncte procentuale;
- ROBOR la 1 lună este de 5,92% pe an, tot cu o variație de 0,00 puncte procentuale.
IRCC de 5,56% se aplică în contractele noi până la 30 septembrie
Indicele de referință pentru creditele consumatorilor (IRCC) aflat în vigoare este de 5,56% pe an și a fost calculat din tranzacțiile interbancare ale trimestrului 1 din 2026. Valoarea se aplică în perioada 1 iulie – 30 septembrie 2026, potrivit datelor publicate pe pagina Dobânzile azi.
Indicele precedent, calculat pentru trimestrul 4 din 2025, a fost de 5,58%. Trecerea la valoarea curentă înseamnă o scădere de 0,02 puncte procentuale.
IRCC zilnic din 25 septembrie 2026 a ajuns la 5,84%, după un avans de 0,02 puncte procentuale față de 24 septembrie. În ultimele ședințe publicate, acest indicator a oscilat între 5,52% și 5,84%. Valoarea zilnică nu intră direct în rata lunară, ci este folosită la calcularea indicelui trimestrial aplicat în contracte.
Ratele lunare diferă în funcție de indice, sold și perioada rămasă
Cele patru simulări folosesc o marjă bancară de 2 puncte procentuale, aleasă exclusiv ca exemplu. Marja reală este fixată în contract și poate fi diferită de la o bancă la alta.
- Pentru finanțarea de 300.000 de lei pe 30 de ani, rata calculată cu 5,56% plus marja exemplificată este cea prezentată la început. La indicele de acum un an, de 5,55%, plata ar fi fost de 2.108 lei. Diferența este de 2 lei pe lună și de 25 de lei pe an.
- La un credit nou de 150.000 de lei pe 25 de ani, cu aceeași formulă IRCC plus 2 puncte, rata este de 1.114 lei. Valoarea calculată cu indicele de acum un an ar fi fost de 1.113 lei, rezultând un plus de 1 leu pe lună și de 12 lei pe an.
- Pentru un credit vechi cu un sold de 200.000 de lei și 20 de ani rămași, dobânda este formată din ROBOR la 3 luni plus 2 puncte. Rata rezultată este de 1.669 de lei, față de 1.738 de lei la indicele din 26 septembrie 2025. Scăderea ajunge la 69 de lei pe lună și la 828 de lei pe an.
- Un credit vechi cu un sold de 100.000 de lei și 15 ani rămași, legat de ROBOR la 6 luni plus 2 puncte, are o rată de 958 de lei. Calculul cu reperul anual anterior indica 995 de lei, astfel că plata scade cu 37 de lei pe lună și cu 441 de lei pe an.
ROBOR a crescut pe termen scurt, dar rămâne sub nivelul de acum un an
ROBOR la 3 luni era de 5,84% atât în urmă cu 7 zile, la 21 septembrie, cât și la reperele de 30 și 90 de zile, din 28 august și 30 iunie. Diferența față de nivelul curent este de 0,13 puncte procentuale. La 26 septembrie 2025, indicele se situa la 6,52%, cu 0,55 puncte procentuale peste valoarea curentă. În ultimele 12 luni, minimul a fost de 5,74% la 27 februarie 2026, iar maximul a fost consemnat la 29 septembrie 2025.
La scadența de 6 luni, nivelul din 21 septembrie era de 5,93%, cu 0,11 puncte procentuale sub cel curent. Valorile din 28 august și 30 iunie au fost de 5,92%, diferența fiind de 0,12 puncte procentuale. Reperul anual era de 6,67%, ceea ce înseamnă o reducere de 0,63 puncte procentuale. Intervalul ultimelor 12 luni este cuprins între minimul de 5,78% din 2 martie 2026 și maximul înregistrat la 29 septembrie 2025.
ROBOR la 12 luni se situa la 5,98% în urmă cu 7, 30 și 90 de zile, cu 0,11 puncte procentuale sub fixingul curent. În urmă cu un an era de 6,85%, iar scăderea ajunge la 0,76 puncte procentuale. Minimul perioadei a fost de 5,92% la 2 martie 2026, în timp ce maximul a fost atins la 29 septembrie 2025.
ROBOR la 1 lună era de 5,74% la reperele de 7 și 30 de zile, diferența fiind de 0,18 puncte procentuale. La 30 iunie era de 5,75%, cu 0,17 puncte procentuale sub nivelul curent. Reperul anual de 6,07% indică o scădere de 0,15 puncte procentuale. În ultimele 12 luni, indicele a variat între 5,64% la 2 martie 2026 și maximul atins la 29 septembrie 2025.
Parcursul IRCC trimestrial a fost de 5,55% în trimestrul 4 din 2024, același nivel în trimestrul 1 din 2025, apoi 6,06% în trimestrul 2, 5,68% în trimestrul 3 și 5,58% în trimestrul 4. Pentru comparație, trimestrul 3 din 2024 a avut un indice de 5,66%, iar trimestrul 2 din același an, de 5,99%.
Data contractului stabilește indicele folosit pentru dobânda variabilă
Creditele în lei acordate înainte de mai 2019 au, în general, dobânda legată de ROBOR la 3 sau 6 luni, la care se adaugă marja fixă a băncii. Creditele în lei cu dobândă variabilă acordate consumatorilor din mai 2019 folosesc IRCC, introdus prin Ordonanța de urgență a Guvernului 19/2019, plus marja contractuală.
O creștere de un punct procentual a indicelui adaugă un punct procentual dobânzii anuale totale, dacă marja și celelalte condiții rămân neschimbate. Efectul în lei diferă însă în funcție de sold și de perioada rămasă. Dobânda totală din primul exemplu IRCC ajunge la 459.594 de lei pe întreaga perioadă, iar în al doilea, la 184.304 lei. Pentru primul exemplu legat de ROBOR, dobânda totală este de 200.596 de lei, iar pentru al doilea, de 72.433 de lei.
Calculul folosește anuități și exclude costurile suplimentare din contract
ROBOR, rata medie a dobânzii la care băncile din România se împrumută între ele în lei, este calculat în fiecare zi lucrătoare la ora 11 de Reuters, pe baza cotațiilor băncilor participante. BNR publică indicatorul pentru scadențe cuprinse între o zi și 12 luni.
IRCC zilnic reprezintă media dobânzilor tranzacțiilor interbancare, ponderată cu volumele acestora. Indicele trimestrial folosit în contracte este media aritmetică a valorilor zilnice din trimestrul de referință și se aplică din prima zi a celui de-al doilea trimestru următor.
Ratele prezentate sunt calculate prin formula anuității, adică plăți lunare egale. La comparația cu acum un an este păstrată aceeași marjă.
Datele complete și actualizate: Dobânzile azi, ROBOR și IRCC.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetTatăl lui Tudor Gavrilă a plâns când fiul i-a cântat după AVC. Acum, tânărul a întors patru scaune
 LylaToshisuke Kanazawa a câștigat al 19-lea titlu național la 90 de ani. Cum își adaptează antrenamentele
 Revista IoanaTufele perene prea dese îți pot da plante noi. Calendarul corect pentru divizare
 News24Salariul minim cumpără cu 23% mai multe alimente, deși prețurile au urcat cu 53% în cinci ani
 Dolce SportAIK s-a retras din negocierile pentru Vlad Dragomir. Pafos ar fi cerut 4 milioane de euro
 GetPonyNoul Alpine A110 electric își împarte bateriile între punți, iar platforma poate fi adaptată pentru un motor termic