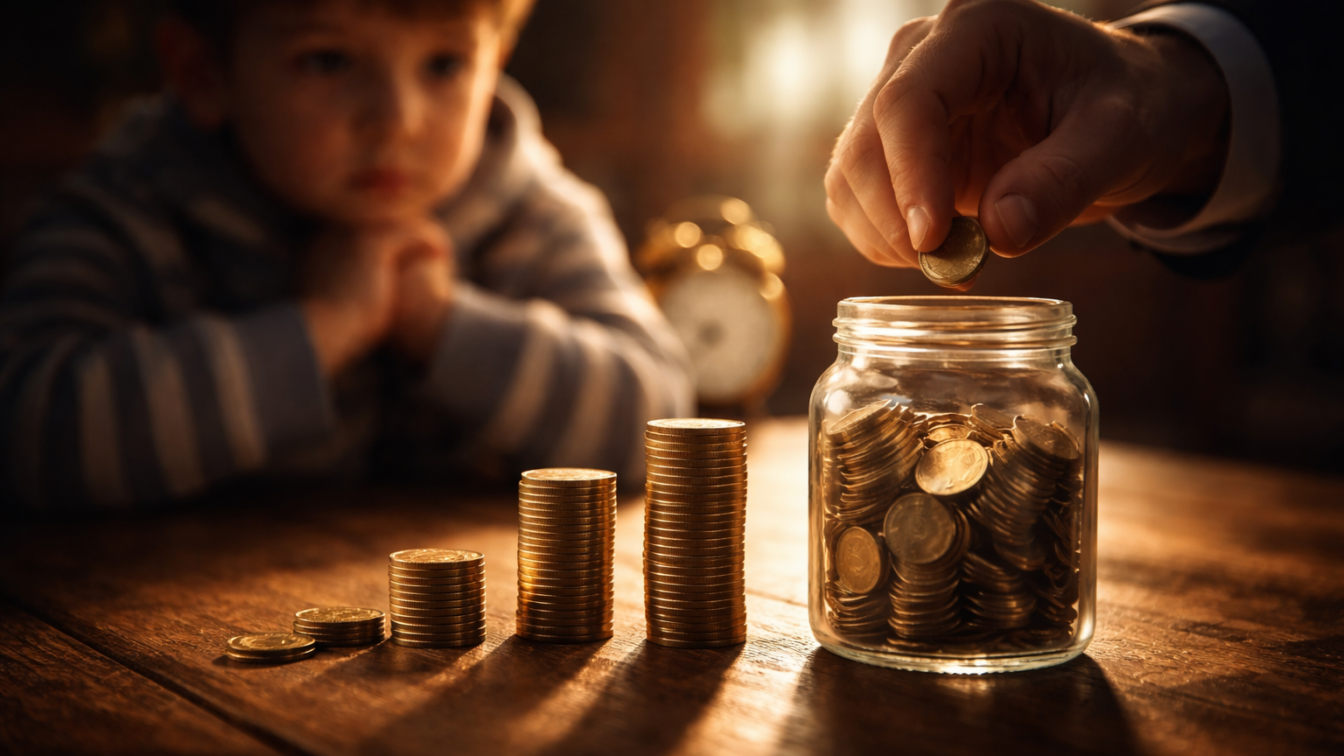
Tot mai multe familii mută alocația sau contribuții lunare în fonduri de investiții, ETF-uri ori alte instrumente financiare pentru copii, dar aleg adesea structura greșită a portofoliului: una calibrată la prudența adultului, nu la orizontul foarte lung al minorului. Efectul financiar este direct, pentru că banii ajung mai des în depozite și titluri de stat, exact acolo unde potențialul de creștere este mai redus decât într-un portofoliu cu expunere mai mare pe acțiuni.
Mai precis, diferența nu este între a investi și a nu investi, ci între a folosi 15-20 de ani pentru active cu volatilitate mai mare și potențial superior de apreciere, sau a consuma acest interval într-o strategie foarte defensivă. Pentru un copil care va utiliza banii peste 15, 18 sau 20 de ani, logica economică este diferită de cea a unui adult care economisește pentru următorii trei sau cinci ani.
Dan Sulică, fondatorul Idei și Bani, a avertizat că aceasta este una dintre erorile recurente în investițiile făcute de părinți pentru minori.
„Mulți spun: eu pentru copil vreau ceva foarte sigur. Și atunci îi pun banii în titluri de stat sau în depozite. Dar ăsta este profilul de risc al tău, nu este al copilului.”
Pentru un decident financiar din familie, miza este simplă: un portofoliu prea prudent poate închide tocmai principalul avantaj competitiv al copilului, adică timpul. Dacă obiectivul este finanțarea studiilor, avansul pentru o locuință sau capitalul de start la intrarea în viața adultă, randamentul ratat în primii ani nu mai poate fi recuperat ușor spre finalul perioadei.
Numai că discuția despre risc este adesea purtată greșit. Volatilitatea pe termen scurt este tratată ca un pericol absolut, deși pentru un orizont de 15-20 de ani fluctuațiile intermediare pot fi absorbite mai ușor decât într-un plan cu scadență apropiată. Sulică a explicat că durata schimbă complet evaluarea riscului.
„Copilul are poate 15, 18 sau 20 de ani până va avea nevoie de banii aceia. Este o diferență uriașă față de cineva care investește pentru următorii trei sau cinci ani.”
În această logică, portofoliile pentru copii ar justifica o pondere mai mare în acțiuni și ETF-uri diversificate, nu exclusiv în instrumente foarte sigure. Informațiile disponibile până acum nu indică nume de ETF-uri, fonduri sau produse dedicate pentru minori și nici eventuale facilități fiscale specifice în România. Dar principiul strategic prezentat este clar: diversificarea pe acțiuni listate, prin instrumente colective, este mai potrivită unui orizont lung decât blocarea majorității sumelor în depozite bancare sau titluri de stat.
Contribuțiile mici, repetate, aduc beneficii majore
Al doilea efect financiar important este cel al acumulării recurente. În practică, multe planuri pentru copii nu pornesc cu sume mari, ci cu 100 de lei sau 100 de euro pe lună. Valoarea aparent modestă a contribuției poate părea insuficientă la început, dar pe o perioadă de 15-20 de ani disciplina lunară devine mai relevantă decât mărimea primei depuneri.
Potrivit Capital, Dan Sulică a pus accentul pe investițiile regulate și pe dobânda compusă, nu pe anticiparea mișcărilor de piață. Pentru familii, asta mută centrul de greutate de la selecția obsesivă a momentului de intrare la construcția unei rutine de alocare a capitalului.
„Fiecare sută de euro. Fiecare sută de lei pe lună pe care tu o investești atunci, dată fiind durata timpului extrem de mare, este aur curat.”
Acest mecanism are o consecință practică pentru bugetele familiale: stabilitatea fluxului contează mai mult decât ambiția unei contribuții mari, dar neregulate. Și reduce unul dintre cele mai costisitoare reflexe ale investitorilor individuali, acela de a amâna investiția până la un moment considerat ideal. Pentru un cont deschis pe numele obiectivului copilului, continuitatea lunară este prezentată drept factorul cu cea mai mare utilitate economică.
În intervenția sa din podcastul „Banii Vorbesc”, Dan Sulică detaliază tocmai această logică a timpului lung și a disciplinei investiționale, iar materialul video de mai jos fixează mesajul central pentru părinții care aleg între siguranță imediată și creștere pe termen lung.
Educația financiară, la fel de importantă ca suma acumulată
Iar riscul cel mai puțin discutat nu este doar unul de randament, ci și de utilizare a banilor la finalul perioadei. O sumă acumulată fără educație financiară poate fi administrată slab sau consumată rapid de un tânăr care nu înțelege diferența dintre cheltuială, economisire și investiție. Aici, capitalul financiar și capitalul de cunoaștere trebuie construite simultan.
Dan Sulică a susținut explicit că valoarea educației financiare poate depăși chiar valoarea contului acumulat.
„Investiția în educație, sincer, este cea mai bună.”
Pentru familiile care planifică astfel de portofolii, implicația este una de alocare pe două planuri: bani investiți recurent și includerea copilului, de la vârste fragede, în discuții despre economisire și investiții. Sursa nu precizează metode concrete pe grupe de vârstă, dar direcția este clară: copilul trebuie să înțeleagă de ce există acel capital, cum se acumulează și de ce nu este un fond de consum imediat.
Pe termen mediu și lung, diferența dintre un portofoliu conservator construit după profilul părintelui și unul calibrat la orizontul copilului poate însemna nu doar un sold final diferit, ci și o probabilitate mai mare ca banii să fie folosiți eficient pentru studii, locuință sau capital de start. În absența unor produse dedicate sau a unor avantaje fiscale anunțate pentru astfel de investiții, decizia cu impactul cel mai mare rămâne structura activelor și regularitatea contribuției pe toată perioada de 15-20 de ani.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum reglezi căldura din robinetul caloriferului. Treapta 5 ridică temperatura, fără să grăbească încălzirea
 News24Andrew Tate este acuzat că apare într-o înregistrare sexualizată alături de o fată de 17 ani
 Dolce SportCarlos Alcaraz ajunge la 27 de titluri după victoria cu Jiri Lehecka în finala de la Tokyo
 GetPonyUn arc rupt poate trece neobservat chiar dacă mașina stă dreaptă. Ce semne cer verificarea suspensiei
 BravonetDouă arestări într-o singură seară pentru gemenele Indiggo. Victima ar fi chiar mama lor
 LylaDoar 37% dintre femei spun că înțeleg bine simptomele menopauzei. Ce poți discuta cu medicul înainte de ultima menstruație