Situațiile în care apare o nevoie urgentă de bani nu pot fi întotdeauna anticipate. O reparație costisitoare, o cheltuială medicală, plata unei facturi ajunse la scadență sau o perioadă în care veniturile intră mai târziu decât de obicei pot pune presiune chiar și asupra unui buget administrat cu atenție. În cazul firmelor mici, problema apare frecvent atunci când plățile către furnizori sau angajați trebuie făcute înainte ca facturile emise către clienți să fie încasate.
Prima soluție la care se gândesc multe persoane este creditul bancar. Totuși, acesta nu este întotdeauna potrivit pentru o nevoie imediată, mai ales atunci când suma solicitată este relativ mică sau când banii trebuie obținuți în aceeași zi. Procedurile de analiză, documentele cerute și condițiile de eligibilitate pot prelungi procesul sau pot face imposibilă aprobarea finanțării.
Din acest motiv, există interes pentru soluții prin care pot fi obținute lichidități rapide fără apelarea la o bancă. Aceste variante nu sunt lipsite de costuri și nici nu sunt potrivite în orice împrejurare. Fiecare trebuie analizată în funcție de suma necesară, perioada pentru care sunt folosiți banii, costul total și riscurile pe care le implică.
De ce banca nu este întotdeauna cea mai potrivită variantă
Instituțiile bancare acordă credite după o analiză atentă a situației financiare a solicitantului. Sunt luate în calcul veniturile, stabilitatea acestora, istoricul de plată, gradul de îndatorare și scorul de credit. Pentru bancă, aceste verificări sunt necesare pentru a stabili dacă împrumutul poate fi rambursat în condiții normale.
Pentru client, însă, procesul poate dura mai mult decât permite situația concretă. Chiar și în cazul unui credit de valoare redusă, pot fi necesare documente privind veniturile, verificări în bazele de date și parcurgerea mai multor etape de aprobare. În cazul persoanelor cu venituri neregulate, fără vechime suficientă în muncă sau cu un istoric de credit mai slab, șansele de aprobare pot scădea considerabil.
Există și situații în care solicitantul ar putea obține un credit, dar preferă să nu își asume o obligație pe termen lung pentru acoperirea unei cheltuieli punctuale. Pentru o sumă de care este nevoie doar câteva săptămâni, un împrumut bancar clasic poate fi mai greu de justificat, atât prin timpul necesar, cât și prin procedurile pe care le presupune.
În astfel de cazuri, finanțarea non-bancară poate oferi mai multă rapiditate și flexibilitate. Aceasta trebuie însă privită ca o soluție financiară care trebuie calculată cu atenție, nu ca o cale simplă de a amâna o problemă de buget.
Ce soluții există în afara sistemului bancar
Una dintre cele mai cunoscute variante este creditul acordat de instituțiile financiare nebancare. IFN-urile permit, în multe cazuri, depunerea cererii online și oferă un răspuns într-un timp scurt. Accesul este mai simplu decât în sistemul bancar, însă costurile pot fi ridicate, în special dacă împrumutul nu este rambursat la termen. Înainte de semnare, trebuie urmărite dobânda anuală efectivă, valoarea totală de plată, penalitățile și condițiile de prelungire.
O altă posibilitate este împrumutul de la rude, prieteni sau alte persoane apropiate. Principalul avantaj îl reprezintă flexibilitatea, deoarece părțile pot stabili singure suma și termenul de restituire. Totuși, lipsa unui acord clar poate duce la neînțelegeri și poate afecta relațiile personale. Chiar și atunci când există încredere, este util ca suma și condițiile rambursării să fie consemnate în scris.
Pentru persoanele care dețin bijuterii din aur, serviciul de amanet aur poate reprezenta o modalitate rapidă de a obține bani, fără verificarea veniturilor și fără analiza istoricului bancar. Bijuteria este evaluată și rămâne în garanție până la restituirea sumei împrumutate și a costurilor prevăzute în contract. În cazul unui operator precum City Gold, este important ca solicitantul să urmărească în primul rând modul în care se face evaluarea, claritatea contractului și condițiile în care își poate recupera bunul.
Vânzarea unor obiecte de valoare este o altă sursă de bani disponibili imediat. Pot fi vândute bijuterii, telefoane, aparate electronice, autoturisme sau obiecte de colecție. Soluția poate fi potrivită atunci când bunul respectiv nu mai este necesar. Spre deosebire de amanetare, însă, vânzarea presupune pierderea definitivă a obiectului.
Pentru antreprenori și firme mici, factoringul poate rezolva un blocaj temporar de numerar. Prin această operațiune, o firmă poate încasa mai repede o parte din valoarea facturilor emise, fără să aștepte termenul de plată al clientului. Factoringul nu este un credit de consum, ci un instrument folosit pentru susținerea capitalului de lucru și pentru echilibrarea fluxului de numerar.
Cum funcționează amanetarea aurului
Amanetul presupune acordarea unei sume de bani în schimbul lăsării unui bun drept garanție. În cazul bijuteriilor din aur, suma oferită este stabilită după evaluarea metalului. Se ține cont în special de greutate, puritate și cotația aurului, nu de prețul la care bijuteria a fost cumpărată inițial.
O bijuterie achiziționată dintr-un magazin include, în prețul de vânzare, mai multe elemente: valoarea aurului, manopera, designul, adaosul comercial, costurile de distribuție și, uneori, valoarea pietrelor. La amanet, accentul cade în principal pe cantitatea de aur fin pe care o conține obiectul și pe valoarea acestuia la momentul evaluării.
Puritatea aurului este exprimată, de regulă, în karate sau prin marcaje specifice. Aurul de 14 karate conține mai puțin aur fin decât cel de 18 karate, ceea ce înseamnă că două bijuterii de aceeași greutate pot fi evaluate diferit. De aceea, gramajul nu este singurul criteriu important.
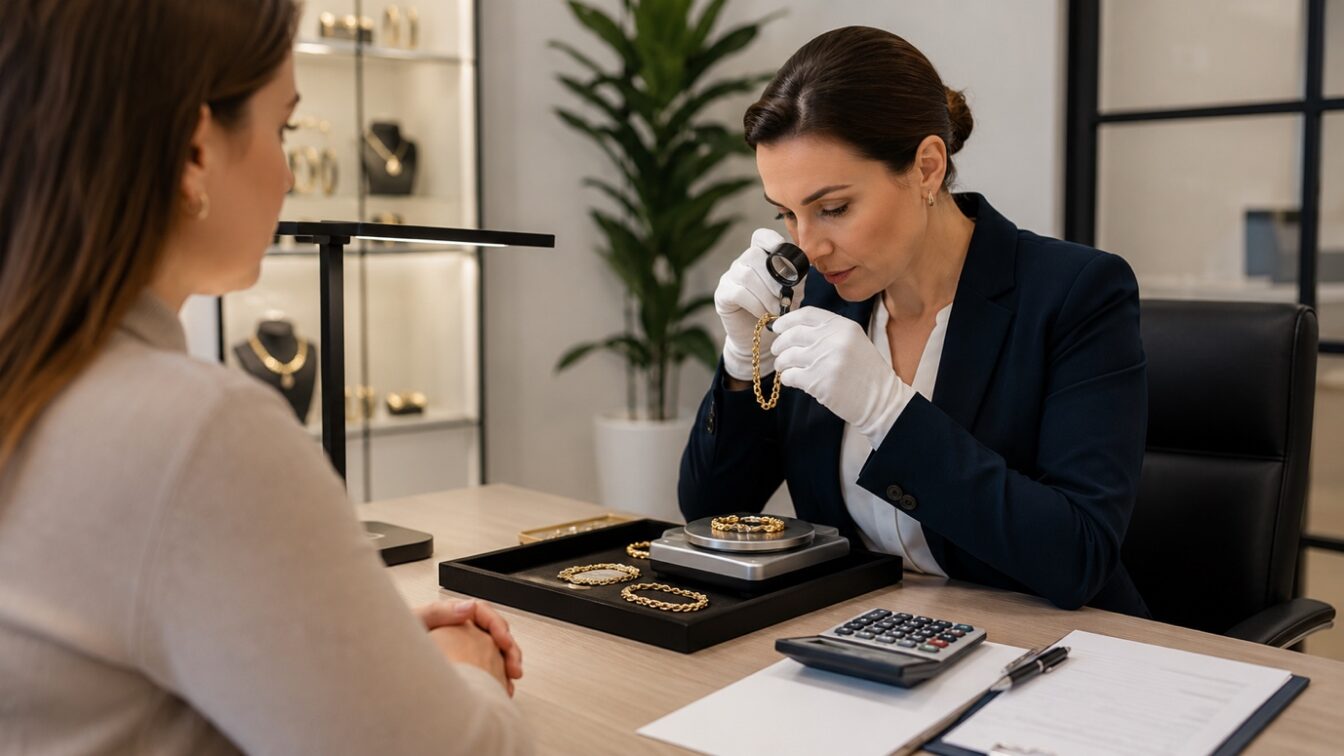
În cadrul unei evaluări de aur pentru amanet, bijuteria poate fi cântărită cu un instrument de precizie, iar puritatea poate fi verificată cu ajutorul unor metode și aparate specializate. Evaluatorul trebuie să poată explica în mod clar cum a ajuns la suma propusă și ce anume a fost luat în calcul.
Bijuteria rămâne în custodia casei de amanet pe perioada prevăzută în contract. Clientul o poate recupera după ce restituie suma primită și achită dobânda sau celelalte costuri stabilite. Dacă obligațiile nu sunt îndeplinite în termenul și în condițiile contractuale, există riscul pierderii bunului.
De ce amanetul poate fi o soluție potrivită pe termen scurt
Principalul avantaj al amanetului este rapiditatea. Dacă bijuteria poate fi evaluată pe loc, întreaga operațiune poate fi încheiată într-un interval scurt. Nu este nevoie de adeverință de venit, de contract de muncă sau de un anumit scor de credit, deoarece suma este acordată în funcție de bunul lăsat drept garanție.
Acest lucru poate fi util pentru persoanele care au venituri variabile, pentru cele care nu îndeplinesc condițiile impuse de bancă sau pentru cele care nu doresc să contracteze un credit clasic. Amanetarea nu presupune vânzarea imediată a bijuteriei, astfel că proprietarul are posibilitatea de a o recupera.
Tocmai această posibilitate diferențiază amanetul de vânzarea directă. În cazul unei bijuterii cu valoare sentimentală, poate fi important ca proprietarul să nu renunțe definitiv la ea. Totuși, recuperarea este posibilă numai dacă suma și costurile sunt plătite conform contractului.
Dezavantajul este că dobânda se acumulează pe durata folosirii banilor. Dacă perioada este prelungită de mai multe ori, costul total poate crește și poate deveni greu de susținut. Prin urmare, amanetul este mai potrivit atunci când există o nevoie temporară și o sursă de venit din care suma poate fi returnată într-un termen previzibil.
Nu ar trebui folosit pentru acoperirea permanentă a cheltuielilor curente sau pentru rezolvarea unui deficit lunar care se repetă. În astfel de situații, amanetarea nu face decât să amâne problema și poate duce la pierderea unor bunuri importante.
Cum se alege o casă de amanet serioasă
Primul aspect care trebuie verificat este dacă operatorul funcționează legal și dacă poate prezenta date clare de identificare. Clientul trebuie să știe cu cine încheie contractul și cui îi încredințează bijuteria. Existența unei firme identificabile, a unui punct de lucru autorizat și a documentelor aferente tranzacției reprezintă condiții de bază.
La fel de importantă este transparența. Suma oferită nu trebuie analizată separat de costurile pe care le presupune recuperarea bijuteriei. O ofertă de amanet pentru aur poate părea avantajoasă prin valoarea acordată pe loc, însă contează la fel de mult dobânda, perioada contractuală, condițiile de prelungire și suma totală care va trebui plătită.
Contractul trebuie citit înainte de semnare, chiar dacă operațiunea pare simplă și se desfășoară rapid. Trebuie verificate data scadenței, costurile, condițiile în care poate fi prelungit termenul și ce se întâmplă dacă suma nu este achitată. Orice neclaritate trebuie lămurită înainte ca bijuteria să fie predată.
Modul de evaluare este, de asemenea, relevant. Un evaluator profesionist trebuie să poată arăta ce greutate are obiectul, ce puritate a fost identificată și cum au influențat aceste elemente valoarea finală. Explicația trebuie să fie ușor de urmărit, fără termeni neclari și fără presiunea de a accepta imediat.
Contează și felul în care sunt păstrate bunurile. Bijuteria trebuie identificată corect și trecută în documente astfel încât să nu existe îndoieli la momentul restituirii. Reputația operatorului poate fi un indiciu util, dar nu trebuie să înlocuiască verificarea contractului și a condițiilor concrete.
Cum poate fi planificată responsabil o astfel de tranzacție
Înainte de amanetare, este indicat să fie stabilită suma de care este nevoie în mod real. Dacă necesarul este mai mic decât valoarea maximă care poate fi obținută, nu există un motiv financiar pentru contractarea unei sume mai mari. Cu cât valoarea împrumutului este mai ridicată, cu atât poate crește și costul recuperării.
De asemenea, trebuie stabilit un termen realist pentru restituirea banilor. Dacă rambursarea depinde de următorul salariu, de încasarea unei facturi sau de o altă sursă apropiată de venit, data respectivă trebuie comparată cu scadența din contract.
Este important să fie calculat costul pentru întreaga perioadă în care banii vor fi folosiți. O dobândă care pare mică atunci când este privită pentru o singură zi poate însemna mai mult atunci când se adună pe câteva săptămâni sau luni. Clientul trebuie să știe dinainte cât va avea de achitat pentru a-și recupera bijuteria.
Prelungirea contractului poate fi utilă atunci când apare o întârziere neprevăzută, însă nu ar trebui folosită fără limită. Fiecare prelungire poate crește costul total și poate face recuperarea tot mai dificilă.
Contractul, chitanțele și dovezile de plată trebuie păstrate până la încheierea tranzacției. În cazul unor nelămuriri, acestea sunt documentele care arată ce s-a convenit, ce sume au fost plătite și care sunt drepturile fiecărei părți.
În cazul bijuteriilor de familie, trebuie luată în calcul și valoarea sentimentală. O astfel de bijuterie poate avea pentru proprietar o importanță mult mai mare decât suma stabilită prin evaluare. Dacă planul de recuperare nu este sigur, riscul pierderii obiectului trebuie cântărit cu multă atenție.
Când este indicat amanetul și când ar trebui evitat
Amanetul poate fi o soluție potrivită atunci când este necesară o sumă într-un timp foarte scurt, există un obiect din aur care poate fi folosit drept garanție și există o perspectivă clară de rambursare. Poate acoperi un gol temporar de numerar fără ca persoana să intre într-un proces bancar de durată.
Nu este potrivit pentru sume care depășesc valoarea bijuteriilor disponibile și nici pentru cheltuieli mari, pe termen lung. Nu ar trebui ales nici atunci când nu există un venit previzibil din care să fie recuperat bunul.
Dacă persoana știe de la început că nu va putea restitui suma, vânzarea directă a obiectului poate fi mai ușor de evaluat din punct de vedere financiar. Aceasta presupune renunțarea definitivă la bijuterie, dar nu implică plata unei dobânzi pentru o perioadă în care recuperarea este oricum puțin probabilă.
Amanetul trebuie comparat și cu celelalte variante disponibile. Un credit IFN poate fi util unei persoane care nu deține obiecte de valoare, dar poate avea costuri ridicate și poate afecta bugetul prin obligația de rambursare. Un împrumut de la o persoană apropiată poate fi mai flexibil, însă poate crea tensiuni. Vânzarea aduce bani fără costuri ulterioare, dar obiectul este pierdut definitiv.
Prin urmare, nu există o singură soluție potrivită pentru toate situațiile. Alegerea trebuie făcută în funcție de urgență, cost, valoarea bunurilor disponibile și capacitatea de rambursare.
Cum se schimbă piața soluțiilor non-bancare
Digitalizarea a simplificat accesul la multe servicii financiare. Cererile online, simulările de cost și comunicarea rapidă au redus timpul necesar pentru obținerea informațiilor și pentru compararea ofertelor.
În cazul amanetului, evaluarea fizică a bijuteriei rămâne esențială, deoarece greutatea, puritatea și starea obiectului trebuie verificate. Totuși, unele etape pot deveni mai ușor de parcurs prin folosirea instrumentelor digitale. Clienții pot consulta condițiile, pot afla ce documente sunt necesare și pot înțelege mai bine cum se face evaluarea înainte de a se prezenta la punctul de lucru.
O piață mai transparentă îi ajută pe consumatori să compare mai ușor operatorii și să observe diferențele dintre suma primită, costul total și condițiile de recuperare. În același timp, apariția unor servicii mai rapide nu elimină nevoia de atenție. Un contract semnat online sau un proces care durează câteva minute produce aceleași obligații financiare ca unul încheiat prin metode tradiționale.
Obținerea de lichidități fără bancă poate fi utilă atunci când banii sunt necesari imediat și soluția este aleasă cu discernământ. IFN-urile, împrumuturile între persoane, factoringul, vânzarea bunurilor și amanetul răspund unor nevoi diferite și presupun costuri diferite.
Amanetul de aur poate fi o variantă practică pentru persoanele care dețin bijuterii și au nevoie de bani pentru o perioadă scurtă. Rapiditatea și lipsa verificării veniturilor sunt avantaje importante, dar decizia trebuie luată numai după înțelegerea contractului, a costurilor și a riscului de pierdere a bunului.
În cele din urmă, cea mai bună soluție nu este neapărat cea prin care banii sunt obținuți cel mai repede, ci aceea care poate fi dusă la capăt fără să creeze o problemă financiară mai mare decât cea inițială.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News