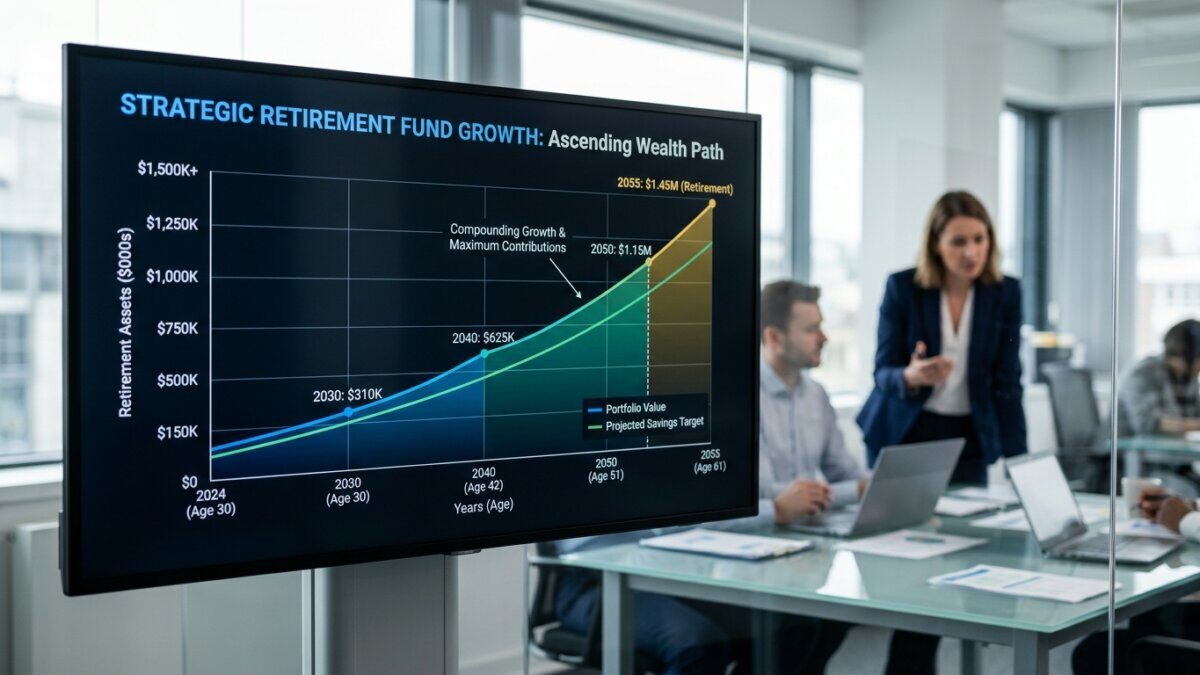
Un director financiar care împlinește 60 de ani în 2026 pierde până la jumătate de procent din veniturile lunare pentru fiecare lună de retragere anticipată din activitate. Matematica planificării financiare personale se schimbă radical. De la 1 ianuarie, normele metodologice transformă decizia de pensionare dintr-un simplu demers administrativ într-o analiză complexă de randament. Profesioniștii aflați în vârful carierei trebuie să recalculeze momentul optim pentru ieșirea din piața muncii, luând în calcul penalizări, bonusuri de stabilitate și noi praguri de cotizare.
Principii generale în noua lege a pensiilor
Tranziția de la vechiul sistem la noua paradigmă legislativă impune o reevaluare a strategiilor de exit din viața profesională. Noua lege modifică fundamental arhitectura sistemului public. Baza de calcul nu mai depinde exclusiv de veniturile brute acumulate, ci integrează un mecanism de fidelizare prin puncte de stabilitate. Această schimbare mută accentul de pe simpla acumulare financiară pe longevitatea în câmpul muncii. Calculele devin stricte. O abordare pasivă a planificării retragerii generează pierderi financiare nete pe termen lung.
Legiuitorul introduce o separare clară între perioadele contributive și cele necontributive în stabilirea eligibilității. Perioadele asimilate, precum studiile universitare, stagiul militar sau concediile medicale, își pierd greutatea în determinarea dreptului inițial la pensie, deși rămân relevante pentru calculul cuantumului final. Casa Națională de Pensii Publice aplică noile norme metodologice cu o rigoare sporită. Instituția verifică exclusiv fluxurile financiare efective virate către bugetul asigurărilor sociale de stat.
Pentru un manager de top, această separare schimbă orizontul de timp. Anii petrecuți în programe de masterat sau doctorat nu mai compensează lipsa contribuțiilor efective când vine vorba de atingerea stagiului minim. Decizia de pensionare necesită acum o auditare detaliată a istoricului profesional. Fiecare lună de contribuție validată de sistem devine o variabilă critică în ecuația financiară a retragerii. Regula e simplă. Fără contribuții reale, eligibilitatea scade.
Evoluția vârstei standard de pensionare pentru femei
Calendarul de creștere graduală a vârstei de pensionare produce efecte directe asupra planificării financiare a femeilor cu funcții de conducere. Legislația prevede egalizarea treptată a vârstei standard de pensionare la 65 de ani pentru ambele sexe, un proces programat să se încheie în 2035. Anul 2026 marchează o etapă intermediară esențială în acest calendar. Vârsta standard crește conform unui tabel de eșalonare strict, anulând strategiile de retragere timpurie bazate pe vechea legislație.
Corelarea lunii și anului nașterii cu tabelul oficial de eșalonare determină momentul exact al eligibilității. O antreprenoare născută în anii ’60 nu se mai raportează la pragul de 61 sau 62 de ani, ci la o vârstă ajustată lunar. Verificarea acestui calendar devine obligatorie înainte de orice decizie de succesiune în business sau de lichidare a activelor. O eroare de calcul de doar câteva luni duce la respingerea dosarului de către autorități și la blocarea temporară a fluxurilor de numerar estimate.
Creșterea speranței de viață influențează direct politicile macroeconomice de pensionare. Statul ajustează sarcina fiscală pe termen lung, forțând menținerea forței de muncă calificate în economie. Pentru o directoare de resurse umane sau o analistă financiară, această prelungire a vieții active impune recalibrarea portofoliului personal de investiții. Anii suplimentari de activitate generează venituri salariale, dar amână momentul încasării beneficiilor de stat. Calculele acturiale arată că această egalizare aliniază România la standardele europene de sustenabilitate a sistemelor publice de pensii.
Stagiul minim și complet de cotizare obligatoriu
Definirea stagiului minim de 15 ani aduce o schimbare radicală de optică. Legea exclude categoric perioadele asimilate din acest calcul. Cei 15 ani trebuie să provină exclusiv din perioade contributive, adică luni în care angajatorul sau persoana fizică a virat efectiv cota de contribuții sociale. Această condiție restrictivă lovește direct în profesioniștii care au petrecut perioade îndelungate în mediul academic sau au avut pauze de carieră neacoperite de contracte de muncă. Fără acești 15 ani de contribuții pure, sistemul public nu deschide dreptul la pensie pentru limită de vârstă.
Atingerea pragului de 35 de ani pentru stagiul complet de cotizare declanșează beneficiile maxime asociate formulei de calcul. Acest prag nu mai este doar o țintă teoretică, ci baza de referință pentru optimizarea veniturilor viitoare. Un stagiu complet garantează un factor de multiplicare optim în formula de calcul și deschide accesul la reducerea penalizărilor în cazul pensionării anticipate. Aici intervine matematica financiară.
Stagiul de cotizare influențează decisiv hotărârea de a rămâne activ în câmpul muncii. Un antreprenor care atinge 35 de ani de cotizare la vârsta de 60 de ani se confruntă cu o dilemă de business. Continuarea activității generează puncte de stabilitate și majorează baza de calcul. Încetarea activității plafonează veniturile viitoare. Analiza cost-beneficiu trebuie să compare valoarea actualizată netă a contribuțiilor suplimentare cu randamentul marginal al pensiei majorate. Decizia nu mai ține de oboseala acumulată, ci de eficiența alocării capitalului uman în ultimii ani de carieră.
Metodologia de calcul pentru pensionarea anticipată
Accesarea pensiei anticipate cu până la 5 ani înaintea vârstei standard este supusă unor condiții stricte. Profesioniștii care doresc să părăsească piața muncii mai devreme trebuie să fi realizat un stagiu de cotizare cu cel puțin 5 ani mai mare decât stagiul complet. Asta înseamnă 40 de ani de contribuții efective. Sistemul penalizează sever decizia de retragere anticipată pentru cei care nu îndeplinesc aceste condiții de excepție. Costul oportunității este uriaș.
Grila de penalizare aplicabilă variază în funcție de numărul de luni de anticipare și de stagiul de cotizare realizat peste stagiul complet. Procentul de diminuare este cuprins între 0.15% și 0.50% pe lună. O penalizare de 0.50% pe lună, aplicată pe o perioadă maximă de 60 de luni, amputează 30% din valoarea pensiei cuvenite. Această tăiere se aplică până la împlinirea vârstei standard de pensionare. Scăderea stagiului suplimentar atrage un procent de penalizare mai aproape de limita superioară a grilei.
Calculul de rentabilitate financiară devine esențial. Un manager trebuie să pună în balanță penalizarea lunară și încasarea timpurie a veniturilor. Dacă pensia calculată este de 10.000 de lei, o penalizare de 30% înseamnă o pierdere de 3.000 de lei lunar timp de 5 ani. Totalul se ridică la 180.000 de lei neîncasați. Totuși, încasarea celor 7.000 de lei rămași timp de 60 de luni generează un flux de numerar de 420.000 de lei înainte de vârsta standard. Expertiza financiară dictează dacă acest capital încasat anticipat, investit la un randament mediu al pieței, acoperă gaura generată de penalizare pe durata speranței medii de viață. Calculele reci bat percepțiile subiective.
Impactul punctelor de stabilitate asupra deciziei
Mecanismul de acordare a punctelor bonus transformă longevitatea profesională într-un activ financiar cu randament garantat. Legea răsplătește perioadele de cotizare ce depășesc 25 de ani. Această inovație legislativă funcționează ca o primă de retenție oferită de stat pentru a descuraja pensionarea la atingerea stagiului minim. Punctele de stabilitate se adaugă la punctajul total realizat din contribuțiile pe baza salariului, majorând artificial cuantumul final fără a necesita o creștere a bazei de impozitare în ultimii ani de activitate.
Valoarea punctelor suplimentare este structurată progresiv pe intervale de cotizare. Există o bonificație clară pentru anii de muncă acumulați în intervalul 25-30 ani. Punctajul crește pentru intervalul 30-35 ani și atinge valoarea maximă pentru fiecare an lucrat peste pragul de 35 de ani. Această curbă ascendentă a randamentului marginal face ca ultimii ani de carieră să devină cei mai profitabili din perspectiva acumulării pentru pensie. Statul plătește practic o dobândă compusă sub formă de puncte de pensie pentru menținerea activității.
Simularea creșterii randamentului pensiei prin prelungirea activității profesionale arată cifre convingătoare. Un director de vânzări cu un salariu peste medie, care decide să mai lucreze 3 ani după împlinirea vârstei de 62 de ani, câștigă pe trei fronturi. Încasează salariul curent. Adaugă puncte de pensie din contribuțiile aferente acestui salariu. Primește numărul maxim de puncte de stabilitate pentru acești ani, aflându-se deja peste pragul de 35 de ani de cotizare. Creșterea cumulată a valorii pensiei poate depăși randamentul multor instrumente cu venit fix disponibile pe piața de capital.
Reduceri aplicabile pentru condiții speciale de muncă
Metodologia de reducere a vârstei standard pentru activitățile desfășurate în condiții deosebite sau speciale de muncă oferă o portiță legală de retragere anticipată fără penalizări. Profesioniștii care au activat în sectoare industriale complexe, energie, chimie sau alte domenii cu expunere la risc beneficiază de o bonificație de timp. Legea convertește anii lucrați în condiții grele în luni de reducere a vârstei standard. Impactul e imediat asupra calendarului de retragere.
Plafoanele maxime de reducere a vârstei de pensionare admise de legislația în vigoare previn abuzurile și standardizează ieșirile din sistem. Indiferent de numărul anilor lucrați în grupe superioare de muncă, legea impune o limită absolută a reducerii. Această limitare trebuie integrată în proiecțiile financiare, deoarece un angajat nu se poate pensiona la 50 de ani doar pe baza grupelor de muncă, dacă vârsta standard ajustată depășește acest prag cu reducerea maximă aplicată.
Documentația necesară pentru atestarea încadrării în grupele superioare de muncă necesită o rigoare birocratică extremă. Adeverințele trebuie să respecte formatele standardizate impuse de legislația actualizată. Orice viciu de formă, lipsa mențiunilor privind temeiul legal al încadrării sau neconcordanța datelor cu arhivele oficiale duce la nevalorificarea acestor perioade. Managerii trebuie să solicite din timp companiilor la care au activat, sau deținătorilor de arhive, emiterea documentelor probatorii, evitând blocajele în momentul depunerii dosarului.
Studiu de caz calcul pensionare în 2026
Un exemplu practic clarifică aplicarea normelor. Luăm profilul unui manager de operațiuni care împlinește 62 de ani în octombrie 2026. Acesta cumulează 32 de ani de cotizare efectivă la sistemul public de pensii, fără a lua în calcul anii de facultate. Veniturile sale au fost constant în ultimii 15 ani la nivelul a trei salarii medii brute pe economie. Obiectivul său este să evalueze fezabilitatea financiară a unei pensionări anticipate în 2026, comparativ cu așteptarea vârstei standard de 65 de ani.
Aplicarea formulei matematice pentru determinarea datei exacte de eligibilitate începe cu analiza stagiului. Având 32 de ani de cotizare, managerul nu atinge stagiul complet de 35 de ani obligatoriu pentru reducerea maximă a penalizărilor. Conform grilei de pensionare anticipată, pentru a ieși la pensie cu 3 ani mai devreme (36 de luni), i se aplică o penalizare procentuală de 0.30% pentru fiecare lună de anticipare. Calculul e simplu. 36 luni înmulțit cu 0.30% generează o amputare de 10.8% din cuantumul pensiei calculate. Această penalizare va rămâne activă până în octombrie 2029, când va împlini 65 de ani.
Ajustarea calculelor în funcție de punctele de stabilitate acumulate atenuează parțial acest șoc financiar. Pentru cei 32 de ani de cotizare, managerul primește puncte bonus. Pentru intervalul 25-30 de ani obține o tranșă de puncte, iar pentru cei doi ani din intervalul 30-32 de ani primește o a doua tranșă, cu valoare superioară. Aceste puncte de stabilitate se adaugă la numărul total de puncte realizate din contribuții, majorând baza de la care se scade penalizarea de 10.8%. În termeni de business, punctele de stabilitate acționează ca un scut de capital. Ele compensează o treime din pierderea generată de penalizarea pentru anticipare, validând decizia de retragere dacă managerul are un plan solid de investire a fluxului de numerar încasat cu 3 ani mai devreme.
Pași administrativi pentru depunerea dosarului
Procedura standardizată de interacțiune cu instituțiile statului pentru deschiderea dreptului de pensie cere planificare. Dosarul nu se depune retroactiv. Drepturile financiare se acordă începând cu data depunerii cererii, cu condiția îndeplinirii cumulative a cerințelor legale. Un dosar incomplet este respins, iar completarea lui ulterioară decalează momentul primei încasări. Profesioniștii trebuie să pregătească carnetul de muncă în original, adeverințele pentru sporuri și documentele de stare civilă cu cel puțin șase luni înainte de data țintă.
Digitalizarea procesului și utilizarea platformelor online pentru verificarea stagiului ușurează considerabil etapa pregătitoare. Crearea unui cont pe portalul Casei Naționale de Pensii Publice permite descărcarea istoricului complet de cotizare. Aici, un analist financiar poate confrunta direct lunile de contribuție înregistrate de stat cu propriile state de plată. Orice discontinuitate în plata contribuțiilor de către foștii angajatori trebuie semnalată și reglată înainte de inițierea procedurii oficiale de pensionare.
Termenele legale de soluționare și modalitățile de contestare a deciziilor de pensionare completează tabloul administrativ. Casa de Pensii are la dispoziție un termen legal specific pentru emiterea deciziei de admitere sau respingere. După primirea deciziei, pensionarul are un interval scurt, reglementat strict, pentru a formula o contestație la Comisia Centrală de Contestații. Dacă erorile de calcul persistă, litigiul se mută în instanța de judecată. Revizuirea deciziei pe cale legală poate dura ani, motiv pentru care validarea prealabilă a datelor din portalul online rămâne cea mai eficientă strategie de management al riscului administrativ.
Intrebari frecvente
Care este stagiul minim de cotizare
Conform noii legislatii stagiul minim de cotizare este de 15 ani. Aceasta perioada trebuie sa fie constituita exclusiv din perioade de contributie efectiva, fara a lua in calcul perioadele asimilate precum studiile universitare sau stagiul militar.
Cum se calculeaza penalizarea pentru anticipare
Penalizarea se aplica procentual pentru fiecare luna de anticipare fata de varsta standard. Procentul de diminuare variaza intre 0.15% si 0.50% pe luna, in functie de anii de cotizare realizati peste stagiul complet.
Ce reprezinta punctele de stabilitate aditionale
Punctele de stabilitate sunt bonusuri acordate persoanelor cu un stagiu de cotizare mai mare de 25 de ani. Acestea adauga valoare la punctajul total, stimuland prelungirea vietii active si majorand cuantumul final al pensiei.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 27 septembrie 2026. Taur și Gemeni, o decizie de luat azi
 Revista IoanaCanicula și seceta pot crăpa pereții casei. Cum afectează solul argilos
 News24Sebastian Burduja intră primul la audieri luni, cu planul pentru Ministerul Energiei
 Dolce SportCCA explică fazele de ofsaid de la Oțelul cu Corvinul și Rapid cu FC Argeș
 GetPonyChery Tiggo 9 CSH a plecat în mod electric după ce bateria a stat 24 de ore și 5 minute în apă sărată
 BravonetClaudia Schiffer pozează în costum de baie la 56 de ani. Rutina ei nu include antrenamente intense