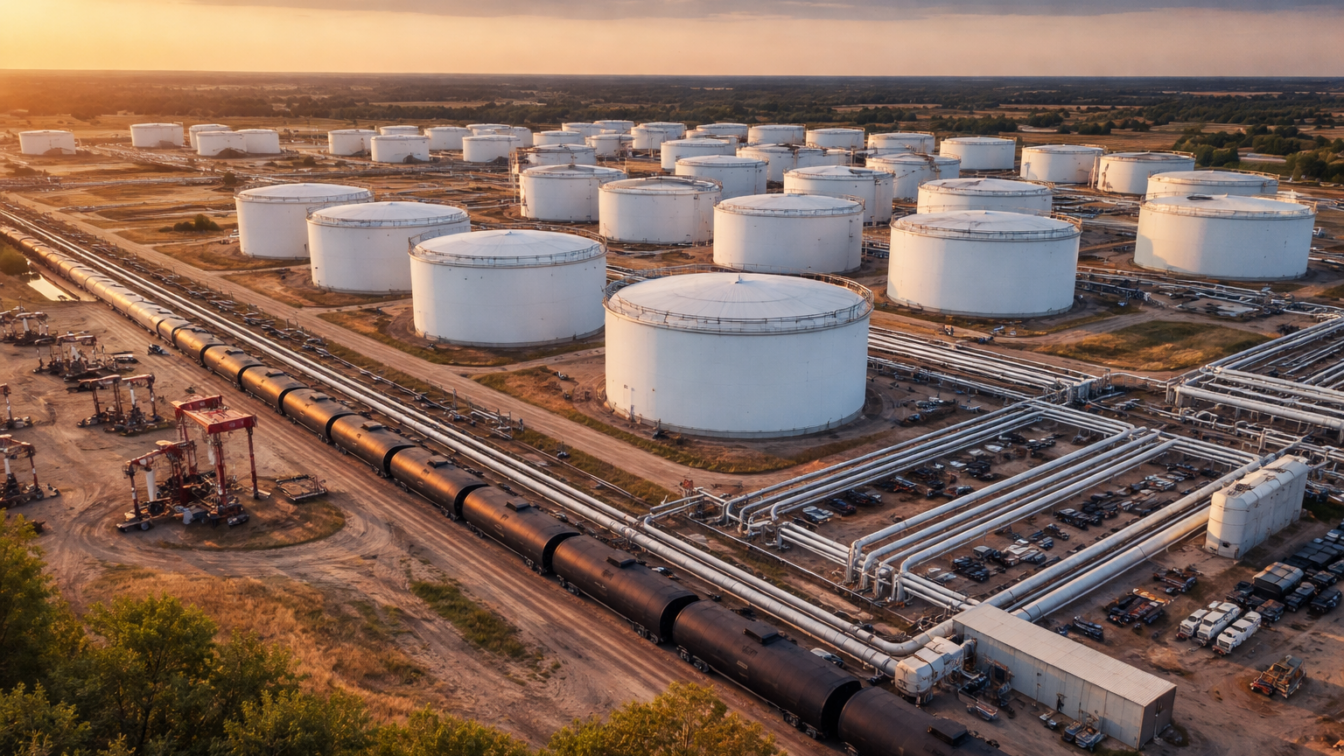
Stocurile de țiței din hub-ul Cushing, punctul fizic de livrare pentru referința WTI din SUA, au scăzut cu 11,3 milioane de barili între începutul lunii aprilie și începutul lunii iunie 2026 și au coborât la sub 25 de milioane de barili, potrivit estimărilor Wood Mackenzie. Pentru piața europeană și, implicit, pentru importatorii și consumatorii din România, semnalul relevant este altul: tamponul rămas este de mai puțin de 2 milioane de barili peste pragul operațional minim, iar acest prag ar putea fi atins în una până la două săptămâni dacă ritmul actual al extragerilor continuă.
Mai precis, gradul de utilizare a capacității de stocare de la Cushing a coborât sub 29% la începutul lunii iunie 2026, foarte aproape de minimul istoric de 26,7%, nivel care s-a dovedit un indicator fiabil pentru pragul operațional minim. Diferența de numai câteva puncte procentuale față de acel minim istoric contează direct în formarea prețului: când hub-ul care ancorează WTI rămâne fără tampon, piața fizică începe să includă mai agresiv în cotații riscul de penurie, iar volatilitatea crește.
Miza pentru companii este imediată. O piață fizică mai tensionată a petrolului se transmite în costuri mai mari cu transportul, logistica, materiile prime petrochimice și utilitățile industriale. Pentru sectoarele cu marje deja sub presiune, scumpirea energiei ajunge rapid în EBITDA, fie prin comprimarea marjelor, fie prin transfer parțial în prețul final. Iar pentru retail și servicii, efectul se mută mai departe în tarife, distribuție și cererea de consum.
Și pentru România momentul este nefavorabil. Inflația anuală a urcat la 10,9% în mai 2026, de la 10,7% în aprilie 2026, iar accelerarea a fost alimentată inclusiv de energie și combustibili. În același timp, Banca Mondială a redus estimarea de creștere a PIB-ului României pentru 2026 la 0%, ceea ce înseamnă că o nouă undă de scumpiri la petrol ar lovi o economie fără spațiu vizibil de absorbție prin creștere.
Cushing aproape gol mută presiunea spre alte depozite și spre prețul global
Wood Mackenzie leagă scăderea accelerată a stocurilor de la Cushing de întreruperile globale de aprovizionare asociate conflictului din Orientul Mijlociu. În paralel, fluxurile de țiței din Permian către Cushing au crescut, în timp ce volumele trimise spre coasta Golfului SUA au fost deviate pentru a menține inventarele fizice minime, iar diferențele de preț WTI între Cushing și coastă s-au redus semnificativ. Când spread-urile se comprimă, semnalul pentru traderi și rafinării este că sistemul lucrează cu mai puțină flexibilitate.
Conform Financialpost, și inventarele de țiței din Districtul 3 al Administrației Petrolului pentru Apărare, PADD 3, înregistrează extrageri încă de la începutul lunii mai 2026. Asta schimbă evaluarea de risc: problema nu mai este doar un hub aproape gol, ci posibilitatea ca retragerile să se mute în lanț spre alte depozite cheie din SUA în următoarea una până la două luni.
Dylan White, Director North American Crude Markets la Wood Mackenzie, a explicat că golirea rapidă a stocurilor nu vine dintr-o cădere a producției nord-americane, ci din mutarea echilibrului global între ofertă și cerere.
„Extragerile rapide de stocuri de la Cushing au fost stimulate de întreruperile globale de aprovizionare din jurul conflictului din Orientul Mijlociu. Deși aprovizionarea internă rămâne neafectată în SUA și Canada, lipsurile globale au susținut creșteri ale exporturilor de țiței din SUA și ale operațiunilor rafinăriilor. Balanțele în schimbare au contribuit la extrageri semnificative din stocurile comerciale din SUA, în ciuda livrărilor substanțiale din Rezerva Strategică de Petrol, SPR, către piețele de pe coasta Golfului SUA.”
Pentru importatorii europeni, inclusiv cei activi pe piața românească, implicația este clară: chiar dacă România nu cumpără direct raportat la stocurile din Cushing, prețul de import este influențat de cotațiile globale, iar acestea includ rapid stresul apărut în hub-urile americane. Datele disponibile până acum nu oferă un cuantum exact al impactului asupra prețului de import al țițeiului în România, dar semnalul de piață este unul de risc ascendent, nu de stabilizare.
Dar adevărata problemă este viteza. Wood Mackenzie estimează că, odată ce Cushing este aproape gol, extragerile din celelalte depozite cheie din SUA s-ar putea accelera. Asta poate reduce capacitatea Statelor Unite de a compensa pierderile de aprovizionare globale exact în momentul în care piața folosește deja stocurile comerciale, SPR și inventarele plutitoare pentru a amortiza șocul.
Dylan White a descris explicit acest punct de inflexiune.
„Suntem la un moment critic. Ritmul extragerilor de la Cushing a lăsat tamponul excepțional de subțire. Piața reacționează. Dar fluxurile mai mari către Cushing mută volumele de la alte hub-uri cheie unde inventarele sunt, de asemenea, scăzute.”
Inflația locală poate absorbi greu încă un șoc pe combustibili
Pentru companiile din România, riscul principal nu este doar un baril mai scump, ci suprapunerea acestuia peste o inflație deja de 10,9% și peste o cerere internă erodată de scăderea venitului real. Salariul mediu net a coborât la 5.843 de lei în aprilie 2026, cu 1,6% sub martie 2026 și sub ritmul anual al inflației. În asemenea condiții, orice nouă majorare la pompă are dublu efect: crește costul operațional și reduce spațiul de consum al gospodăriilor.
Iar sectoarele cele mai expuse sunt cele cu dependență mare de transport și energie: distribuție, producție industrială, agricultură, construcții și logistică. În lipsa unor date oficiale privind un pachet guvernamental nou, nu a fost anunțată încă o măsură concretă de atenuare pentru un eventual nou val de scumpiri la petrol. Din perspectivă de business, răspunsul practic rămâne gestionarea mai strictă a costurilor energetice, a contractelor de transport și a capitalului de lucru, într-un scenariu în care costul inputurilor poate urca mai repede decât viteza de ajustare a prețurilor finale.
Numai că presiunea nu afectează doar costul imediat. O piață a petrolului mai tensionată poate accelera și argumentul economic pentru investiții în eficiență energetică și surse alternative, inclusiv regenerabile, mai ales pentru companiile cu consum mare și profil industrial. Datele publicate nu indică încă o reacție de investiții măsurabilă în România, dar într-un mediu cu PIB estimat la 0% pentru 2026, proiectele care reduc volatilitatea costurilor capătă relevanță mai mare decât în perioade de preț stabil.
Dylan White a indicat și criteriul pe care piața îl va urmări în lunile următoare: nivelul stocurilor globale, nu doar situația punctuală dintr-un singur hub.
„Inventarele globale vor servi drept un puternic indicator de preț în lunile următoare. Extragerile de stocuri, inclusiv SPR, comerciale și inventarele plutitoare, au jucat un rol important în atenuarea impactului pierderilor de aprovizionare din Orientul Mijlociu. Tamponul de inventar nu este infinit. Dacă întreruperile de aprovizionare persistă, prețurile petrolului sunt de așteptat să reflecte o piață fizică semnificativ mai tensionată pe măsură ce stocurile sunt epuizate.”
Pragul pe care piața îl urmărește acum este unul de timp, nu doar de volum: dacă extragerile persistă, Cushing ar putea ajunge la nivelul operațional minim în una până la două săptămâni, iar depozitele cheie din SUA ar putea coborî la niveluri critice în una până la două luni.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 27 septembrie 2026. Taur și Gemeni, o decizie de luat azi
 Revista IoanaCanicula și seceta pot crăpa pereții casei. Cum afectează solul argilos
 News24Sebastian Burduja intră primul la audieri luni, cu planul pentru Ministerul Energiei
 Dolce SportCCA explică fazele de ofsaid de la Oțelul cu Corvinul și Rapid cu FC Argeș
 GetPonyChery Tiggo 9 CSH a plecat în mod electric după ce bateria a stat 24 de ore și 5 minute în apă sărată
 BravonetClaudia Schiffer pozează în costum de baie la 56 de ani. Rutina ei nu include antrenamente intense






