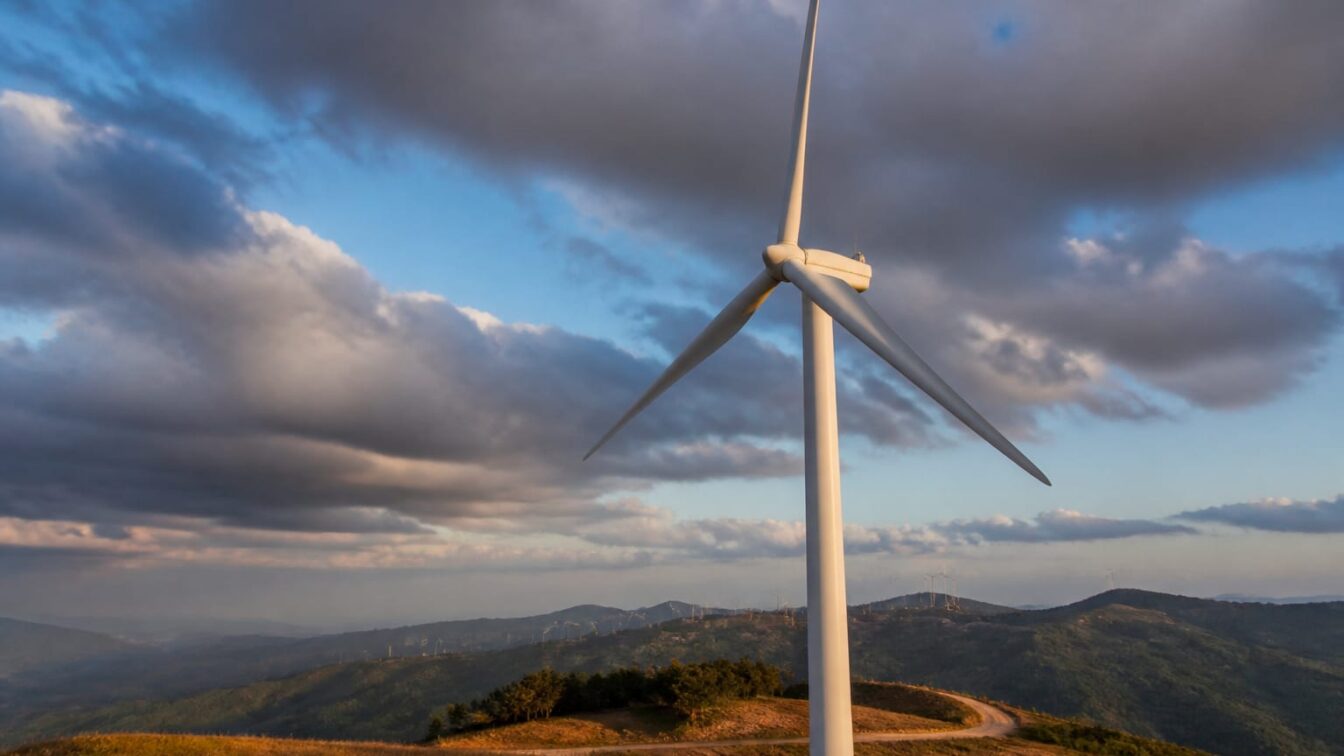
Proiectul eolian Peștera II, cu o capacitate de aproape 400 MW, a ajuns la închiderea financiară după atragerea unei finanțări de aproximativ 510 milioane de euro de la un consorțiu de șapte bănci și co-investitori, într-un moment în care România încearcă să aducă investiții mari în infrastructura energetică pe fondul presiunilor fiscale și al riscului de deteriorare a percepției de țară.
Mai precis, finanțarea vine pentru un proiect care are deja securizată printr-un contract pentru diferență o parte de 245 MW din capacitate, pe 15 ani, la un preț de exercitare de 65 de euro/MWh, contract semnat în decembrie 2024. Raportat la capacitatea totală de aproape 400 MW, schema CfD acoperă puțin peste jumătate din proiect, ceea ce reduce riscul de venituri pentru o parte relevantă a producției și explică de ce tranzacția a putut ajunge la această dimensiune.
Pentru piață, miza este dublă. Prima ține de securitatea aprovizionării: încă aproape 400 MW de capacitate eoliană nouă înseamnă volum suplimentar într-un sistem care caută producție internă stabilă și competitivă. A doua ține de costul capitalului: într-o economie cu deficit bugetar de 1,75% din PIB în primele cinci luni din 2026 și cu presiune fiscală în creștere, faptul că un activ energetic mare atrage finanțare de tip project finance fără regres de la bănci internaționale și locale transmite că riscul de proiect poate fi separat, până la un punct, de riscul macro suveran.
Consorțiul de finanțare reunește Erste Bank, Banca Comercială Română, Deutsche Bank, Société Générale, BRD, Eurobank și Piraeus Bank. Iar capitalul propriu este asigurat de proprietarii GMF II și de doi co-investitori, Banca Europeană de Investiții și un fond de pensii danez. Pentru decidenții din energie și infrastructură, combinația dintre bănci comerciale, BEI și capital de pensii este semnalul relevant: proiectul a trecut testul de bancabilitate atât pe datorie, cât și pe equity.
Autorizația de înființare de la ANRE a fost primită în octombrie 2025, iar punerea în operare comercială este estimată pentru 2028. Asta lasă un interval de execuție de aproximativ trei ani între autorizare și exploatare comercială, interval care concentrează principalele riscuri clasice ale unui proiect greenfield de această dimensiune: calendar, costuri de construcție și coordonare între furnizori (mai ales când există atât echipamente principale, cât și lucrări auxiliare ample).
Contractul CfD a făcut proiectul finanțabil la scara cerută de marile bănci
Elementul care diferențiază Peștera II față de multe proiecte aflate încă în dezvoltare este existența unui contract pentru diferență pe 15 ani pentru 245 MW, la 65 de euro/MWh. Nu a fost anunțat impactul exact asupra facturii finale pentru consumatorii români, dar mecanismul oferă investitorilor vizibilitate asupra veniturilor pe termen lung și reduce volatilitatea de preț pentru partea acoperită. În limbaj financiar, asta comprimă riscul de cash flow și face datoria mai ușor de structurat.
Potrivit Economica, acesta a fost cel mai mare proiect calificat în sesiunea de licitații CfD pentru eoliene încheiată în decembrie 2024. Pentru România, relevanța merge dincolo de un singur activ: dacă schema produce proiecte finanțabile la această scară, costul capitalului pentru alte investiții regenerabile ar putea coborî relativ față de scenariul în care dezvoltatorii ar fi depins integral de prețul pieței spot sau de contracte bilaterale încă insuficient de adânci.
Radu Gruescu (Partener la CIP) a legat direct tranzacția de cadrul de reglementare.
„Ne bucurăm că proiectul Peștera II a ajuns la închiderea financiară, un moment esențial pentru proiect și important pentru sectorul energiei regenerabile din România. Dimensiunea tranzacției demonstrează clar că, prin cadre de reglementare bancabile, precum contractele pentru diferență susținute de UE, România poate atrage capital instituțional de înaltă calitate necesar pentru atingerea obiectivelor de securitate energetică și accesibilitate a energiei.”
Pentru mediul de afaceri, mesajul de fond este mai practic decât formularea publică: reglementarea contează mai mult decât retorica investițională. Dacă veniturile pot fi modelate pe 15 ani, capitalul instituțional intră chiar și într-o jurisdicție care traversează tensiuni bugetare.
Structura de execuție mută o parte din risc spre contractori, dar nu elimină riscul de calendar
Pe partea industrială, Nordex va livra 56 de turbine model N163-6.X de 7,0 MW. Multiplicarea celor două cifre indică o capacitate instalată de 392 MW, foarte aproape de pragul comunicat de aproape 400 MW. Electrogrup, companie românească din grupul E-Infra, va fi antreprenor pentru echipamentele și lucrările auxiliare, iar Blue Power Partners va furniza servicii de management al construcției.
Și aici apare una dintre implicațiile economice locale ale tranzacției. Implicarea Electrogrup păstrează în România o parte din valoarea de execuție și know-how-ul EPC, nu doar efectul de consum al investiției. Pentru lanțul local de furnizori, asta poate însemna venituri din lucrări, servicii și logistică pe parcursul fazei de construcție, chiar dacă sursa nu publică valoarea contractelor individuale.
Numai că finanțarea închisă nu înseamnă risc zero. În proiectele eoliene mari, întârzierile în livrarea turbinelor, lucrările de racordare sau costurile neprevăzute de șantier pot muta data de operare și pot afecta randamentul equity. Faptul că proiectul este descris ca finanțare fără regres mută o parte din protecție la nivelul structurii de contracte și al activului, nu în bilanțul sponsorului, ceea ce ridică miza disciplinei de execuție.
Niels Holst (Partener la CIP și co-responsabil al fondurilor Growth Markets) a prezentat proiectul și din perspectiva randamentului pentru investitori, fără a publica însă o țintă de IRR sau un benchmark regional.
„Închiderea financiară a proiectului Peștera II, una dintre cele mai mari finanțări fără regres în domeniul energiei regenerabile din Europa Centrală și de Est, reprezintă încă o investiție de succes în cadrul Growth Markets Fund II al CIP. Aceasta combină investiții la scară largă în infrastructura energetică modernă și esențială cu randamente atractive pentru investitorii noștri. Așteptăm cu interes să construim pe baza acestei tranzacții de succes prin investiții suplimentare în România și în regiune.”
CIP, fondată în 2012, administrează aproximativ 37 de miliarde de euro la nivel global. La această scară, faptul că alocă resurse suplimentare în România este relevant mai ales ca precedent de piață: după Peștera II, testul real pentru sector va fi dacă și alte proiecte regenerabile locale reușesc aceeași combinație de CfD, debt syndication și capital instituțional. Termenul de referință rămâne 2028, anul estimat pentru operarea comercială a proiectului.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Comisia de Etică a Universității din Iași a hotărât destituirea lectorului Ionuț-Alexandru Toader, fiul lui Tudorel Toader
 Dolce SportSuperliga are 8,8% din minute jucate de fotbaliștii formați la propriile cluburi, potrivit cifrelor atribuite unui studiu internațional
 GetPonyDealerii auto chestionați în România spun în proporție de 83,8% că nu folosesc aparat pentru testarea bateriei electricelor rulate
 BravonetCe seriale de comedie poți vedea într-o zi și cât durează fiecare
 LylaCum îți alegi mesele și mișcarea la menopauză fără o dietă drastică
 Revista IoanaTratamentul hormonal pentru menopauză început între 45 și 59 de ani nu a fost asociat cu mai multe infarcturi sau AVC-uri. Analiza preliminară a inclus 52.330 de femei.