
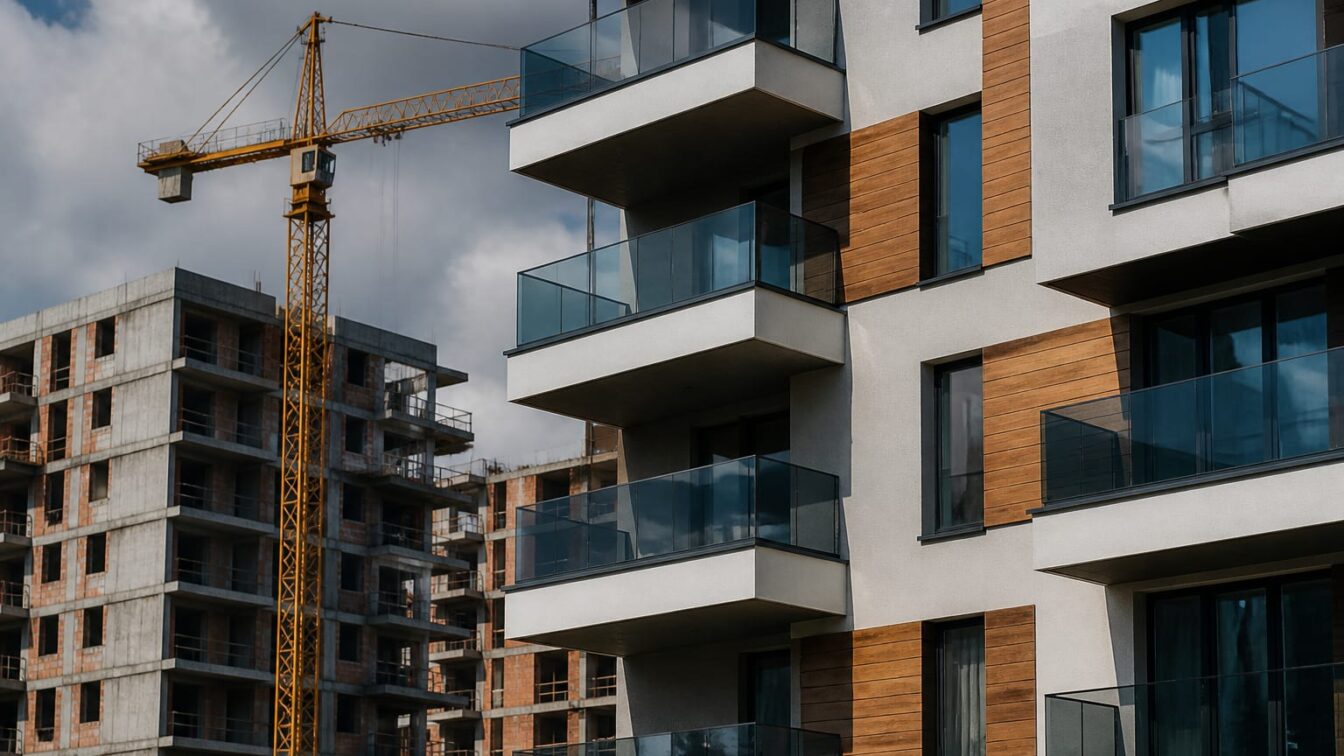
Prețurile locuințelor din România au accelerat în primul trimestru din 2026 peste ritmul european, după ce au avansat cu 7,8% față de aceeași perioadă din 2025, într-o piață în care Uniunea Europeană a consemnat o creștere anuală de 5,1%, iar zona euro de 4,7%.
7,8% înseamnă pentru România un ritm mai ridicat decât cel din trimestrul patru din 2025, când creșterea anuală a fost de 6,7%, în timp ce la nivelul UE dinamica s-a temperat de la 5,4% la 5,1%, iar în zona euro de la 5,1% la 4,7%. Diferența contează pentru capitalul care urmărește randamente din dezvoltare și revânzare: piața locală nu doar că a rămas pe creștere, dar a accelerat exact când media europeană a început să încetinească.
Pentru dezvoltatori și investitori, aceasta este o combinație favorabilă. O piață cu prețuri în urcare peste media UE poate susține marje mai bune și evaluări mai ridicate ale activelor rezidențiale, într-un moment în care sectorul imobiliar a dominat piața de M&A din România în 2025. Pentru cumpărătorul final, efectul este invers: avansul prețurilor mută mai sus pragul de intrare și comprimă accesibilitatea, mai ales dacă finanțarea rămâne scumpă.
Iar dinamica pe termen scurt este și mai puternică decât cea anuală. În T1 2026, prețurile locuințelor au crescut în România cu 3,2% față de trimestrul anterior, aproape dublu față de ritmul de 1,7% din T4 2025. Spre comparație, creșterea trimestrială a fost de 1,2% în UE și de 1% în zona euro, ceea ce plasează România cu mult peste media regională la viteza de ajustare a prețurilor.
România accelerează într-o Europă care încă urcă, dar mai lent
Semnalul pentru decidenții din real estate este că piața rezidențială europeană rămâne rezilientă, chiar într-un climat cu dobânzi încă ridicate și cu o economie care încetinește. Dar România se detașează prin viteză. Dacă media UE a încetinit ușor pe baza anuală, piața locală a făcut mișcarea opusă, ceea ce sugerează o cerere care continuă să absoarbă creșterile de preț.
Datele publicate nu detaliază factorii care alimentează cererea din România și nici impactul exact asupra volumului tranzacțiilor sau al creditării ipotecare. Totuși, din unghi investițional, faptul că prețurile cresc peste media UE într-un mediu de cost al finanțării încă ridicat transmite că presiunea pe cerere nu s-a disipat. Pentru fonduri, dezvoltatori și antreprenori din construcții, acesta este un indicator de piață care susține pipeline-ul de proiecte și interesul pentru tranzacții cu active rezidențiale.
Conform Forbes, România nu este printre campionii europeni ai scumpirilor, dar rămâne în grupul piețelor cu avans superior mediei. Cele mai mari creșteri anuale din T1 2026 au fost în Portugalia, cu 17,8%, Bulgaria, cu 14,8%, și Slovacia, cu 14,4%. La polul opus, Finlanda este singurul stat din UE care a raportat un recul anual, de 2%.
Această comparație schimbă lectura datelor. România, cu 7,8%, este peste UE, dar sub valul din Portugalia, Bulgaria și Slovacia. Pentru investitori, asta poate însemna o piață care încă oferă creștere solidă fără a intra, pe baza acestor cifre, în zona celor mai agresive reevaluări din blocul comunitar. Pentru dezvoltatori, mesajul este că există spațiu pentru continuarea proiectelor, însă presiunea pe puterea de cumpărare trebuie urmărită mai atent decât în trimestrul anterior.
Creșterea trimestrială de 3,2% ridică miza pentru finanțare și achiziții
Pe baza ritmului trimestrial, România a avut una dintre cele mai rapide mișcări de preț din UE, după Bulgaria, cu 6,2%, Portugalia, cu 3,8%, și Slovacia, cu 3,6%. Avansul local de 3,2% este de peste trei ori mai mare decât media zonei euro, de 1%, și cu 2 puncte procentuale peste media UE, de 1,2%.
În practică, un astfel de ritm trimestrial are două implicații financiare. Prima: activele rezidențiale existente își pot îmbunătăți evaluările mai repede, ceea ce susține bilanțurile dezvoltatorilor și poate influența negocierile în tranzacțiile de M&A. A doua: costul de intrare pentru achiziții noi urcă într-un ritm care poate depăși capacitatea unor segmente de cumpărători de a ține pasul, mai ales acolo unde decizia depinde de finanțare bancară.
Și tabloul european confirmă că nu toate piețele se mișcă la fel. Patru state membre au raportat scăderi trimestriale în T1 2026: Finlanda și Belgia, ambele cu 0,8%, Franța cu 0,6% și Ungaria cu 0,5%. Din 26 de state pentru care s-au consemnat creșteri anuale, doar Finlanda a avut și recul pe baza anuală. Pentru investitori, dispersia aceasta a randamentelor potențiale păstrează relevanța selecției geografice: capitalul nu mai citește piața europeană ca bloc uniform.
În România, unde investițiile în imobiliare rămân relevante într-un mediu de M&A aflat pe creștere între 2020 și 2025, evoluția din T1 2026 oferă un semnal mixt. Prețurile susțin atractivitatea sectorului pentru capital și dezvoltare. Dar aceeași dinamică poate eroda accesibilitatea locuințelor și poate reduce baza de cumpărători solvabili dacă ritmul de scumpire rămâne peste media UE mai multe trimestre la rând.
Ultimul reper din datele publicate este direcția relativă: UE a încetinit de la 5,4% la 5,1% anual, zona euro de la 5,1% la 4,7%, iar România a accelerat de la 6,7% la 7,8%, în timp ce avansul trimestrial local a urcat de la 1,7% la 3,2%.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista Ioana12 cazări pentru un circuit auto în Big Sur. Tarifele pornesc de la 293 de dolari pe noapte
 News24Cetățenii din cinci state pot conduce în România fără permis internațional timp de 3 sau 6 luni
 Dolce SportIulian Tameș spune că vor fi reziliate contractele lui Drăghici-Mușat și Lungu după bătaia din vestiar
 GetPonyMașină de lux evaluată la 622.000 de lei, oprită când ieșea din România prin Rădăuți-Prut
 BravonetMarina Vlady a murit la 88 de ani, acasă, alături de cei dragi și animalele sale
 LylaPasta de dinți nu tratează coșurile și îți poate irita pielea. Ce poți folosi în loc






