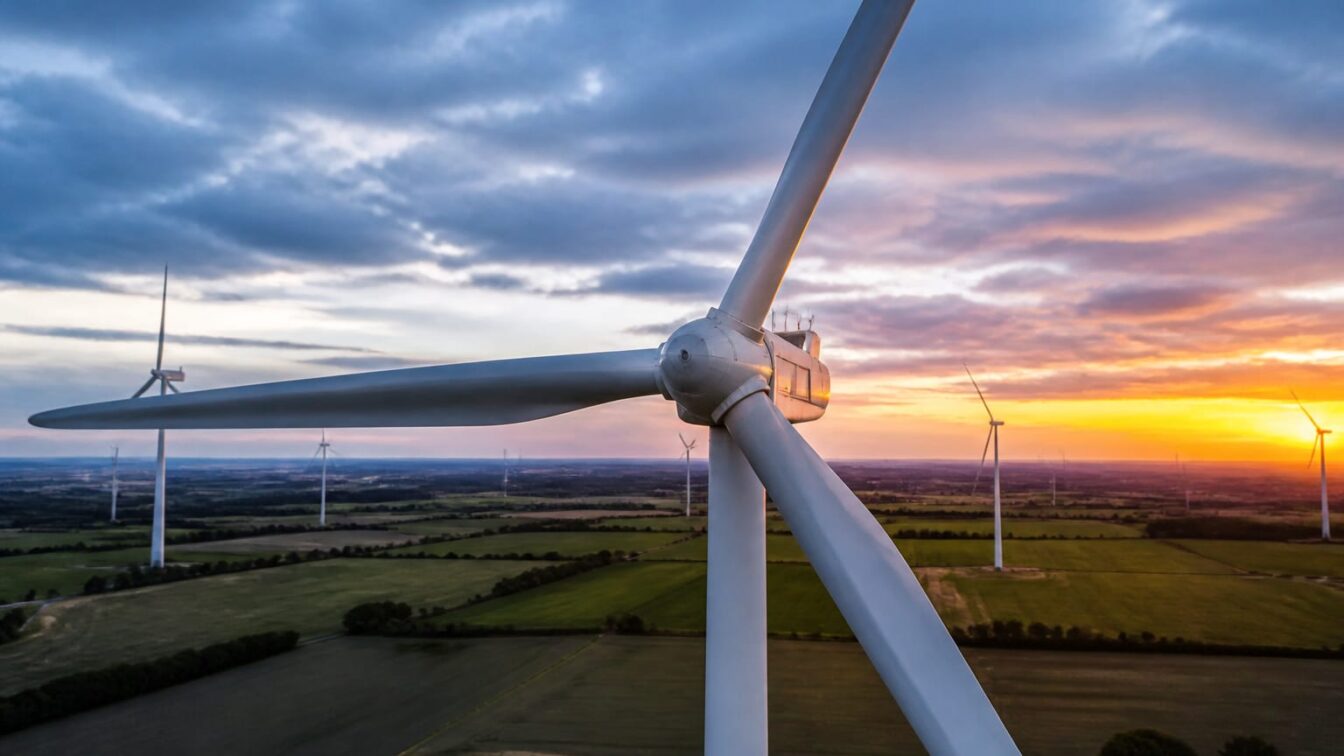
Copenhagen Infrastructure Partners, administrator global de fonduri cu 37 de miliarde de euro în administrare prin 15 fonduri, a securizat o finanțare de 510 milioane de euro pentru dezvoltarea parcului eolian Peștera II din județul Constanța, un proiect de 392 MW sprijinit de stat prin schema Contractelor pentru Diferență pentru 245 MW. Pentru piața locală, combinația dintre împrumut bancar, equity instituțional și suport CfD marchează unul dintre cele mai solide semnale că proiectele regenerabile mari pot ajunge la „financial close” în România.
În practică, cele 510 milioane de euro plasează tranzacția printre cele mai mari finanțări din regiune pentru un parc eolian, iar raportarea la dimensiunea activului arată miza: proiectul de 392 MW este prezentat ca una dintre cele mai mari investiții eoliene dezvoltate în România. Dintre cei 392 MW, 245 MW au fost selectați în prima licitație CfD organizată la finalul anului 2024, unde Peștera II a fost cel mai mare proiect eolian câștigător.
Pentru investitori și creditori, mesajul central este reducerea riscului de venit. Mecanismul CfD, prin care statul sprijină proiectul, stabilizează fluxurile de numerar pentru capacitatea acoperită și face activul mai bancabil. Aceasta explică de ce în structură intră simultan bănci comerciale locale și internaționale, alături de capital propriu de la investitori instituționali.
Consorțiul care a acordat finanțarea reunește Erste Bank și Banca Comercială Română, Deutsche Bank, Société Générale și BRD, Eurobank și Piraeus Bank. Capitalul propriu este asigurat de Growth Markets Fund II al CIP și de doi co-investitori, Banca Europeană de Investiții și un fond de pensii danez. Pentru piața românească, aceasta înseamnă două lucruri: acces la capital străin pe termen lung și validarea bancabilității unui proiect regenerabil mare într-un cadru de sprijin nou.
Schema CfD devine testul decisiv pentru următorul val de investiții private
Miza depășește un singur proiect. Dacă un activ de 392 MW ajunge să mobilizeze 510 milioane de euro într-o singură finanțare, efectul de demonstrație pentru alte dezvoltări regenerabile este direct: costul perceput al riscului de reglementare poate scădea, iar interesul pentru active similare poate crește. Numai că această ecuație stă pe execuția predictibilă a schemei CfD, nu doar pe anunțarea ei.
Potrivit ZF, Peștera II a fost cel mai mare proiect eolian selectat în cadrul primei licitații CfD de la finalul anului 2024. Pentru mediul de afaceri, acesta este reperul relevant: nu orice proiect regenerabil atrage automat capital de această anvergură, ci proiectele care reușesc să transforme riscul comercial într-un risc măsurabil și finanțabil.
Iar contextul politicii publice merge în aceeași direcție. Guvernul României a crescut la 660 de milioane de euro finanțarea prin fonduri private pentru firme românești, mutând logica de la granturi la capital de risc și equity, cu obiectivul de a stimula investițiile în energie regenerabilă și în alte sectoare. Față de modelul bazat pe subvenție nerambursabilă, această mutare favorizează proiectele capabile să genereze randament și să suporte „due diligence” bancar și investițional.
Pentru lanțul local de furnizori, implicația financiară este la fel de clară. O investiție eoliană de acest calibru antrenează contracte pentru construcții, servicii tehnice, logistică, operare și mentenanță. Iar beneficiul pentru economie nu vine doar din CAPEX-ul inițial, ci din durata lungă a activului și din stabilitatea veniturilor pe care schema de sprijin încearcă să o ofere investitorilor.
Presiunea se mută spre forța de muncă și capacitatea de execuție
Există însă un al doilea test, dincolo de finanțare: resursa umană. Datele publicate arată că solarele, eolienele și stocarea vor necesita peste 50.000 de angajați până în 2030. Raportat la stadiul actual al pieței, aceasta indică o presiune puternică pe recrutare, formare și retenție, cu efect direct în costurile de proiect și în marjele contractorilor.
„Nu este vorba numai de investiții, ci de cariere”
Afirmația rezumă o realitate de piață: fără forță de muncă suficientă, capitalul angajat se poate lovi de întârzieri, iar randamentul așteptat al proiectelor se poate eroda. Pentru companiile românești, oportunitatea nu stă doar în a participa la lucrări, ci în a construi competențe transferabile într-un sector care își extinde baza de active.
Dar proiectul spune ceva și despre poziționarea României în fluxurile de capital. Într-un an în care Europa a făcut un pas în spate, România a atras atenția investitorilor străini, iar digitalizarea și industrializarea au fost prezentate drept catalizatori ai investițiilor străine directe pe plan local, potrivit EY Attractiveness Survey Romania 2026. Intrarea unui administrator precum CIP, alături de BEI și de un fond de pensii danez, confirmă că energia verde rămâne una dintre puținele teme capabile să aducă capital mare, cu orizont lung.
Pentru bănci, tranzacția validează un nou tip de „pipeline”. Participarea simultană a Erste Bank și BCR, Deutsche Bank, Société Générale și BRD, Eurobank și Piraeus Bank arată că activele regenerabile susținute de CfD pot intra mai ferm în universul finanțărilor sindicalizate. Dacă execuția proiectului rămâne în parametri, referința creată aici poate influența condițiile de finanțare pentru alte dezvoltări similare.
Pe termen mediu, cea mai relevantă implicație financiară este aceasta: schema CfD a trecut din faza de concept în faza în care poate ancora finanțări de sute de milioane de euro, iar Peștera II, cu 392 MW și 245 MW acoperiți de mecanismul de sprijin, devine reperul după care vor fi evaluate următoarele proiecte regenerabile mari care încearcă să atragă capital privat și credit sindicalizat în România.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportFarul Constanța a fost eliminată de Sheriff din UEFA Youth League la loviturile de la 11 metri, după ce a condus cu 3-0 la general
 GetPonyRenault Rafale E-Tech 4×4 300 a consumat 5,5 l/100 km pe circa 800 km, cu bateria încărcată o singură dată
 BravonetSanda Ladoși povestește despre cinci inseminări și două fertilizări in vitro fără succes înainte de a deveni mamă
 LylaCum îți alegi mesele și mișcarea la menopauză fără o dietă drastică
 Revista IoanaMișcarea adolescenților la nivel mondial. Unul din patru nu a atins 60 de minute în nicio zi din săptămâna precedentă
 News24Un condamnat la șapte ani pentru droguri nu poate opri predarea în România doar invocând pedeapsa mai mică din Țările de Jos