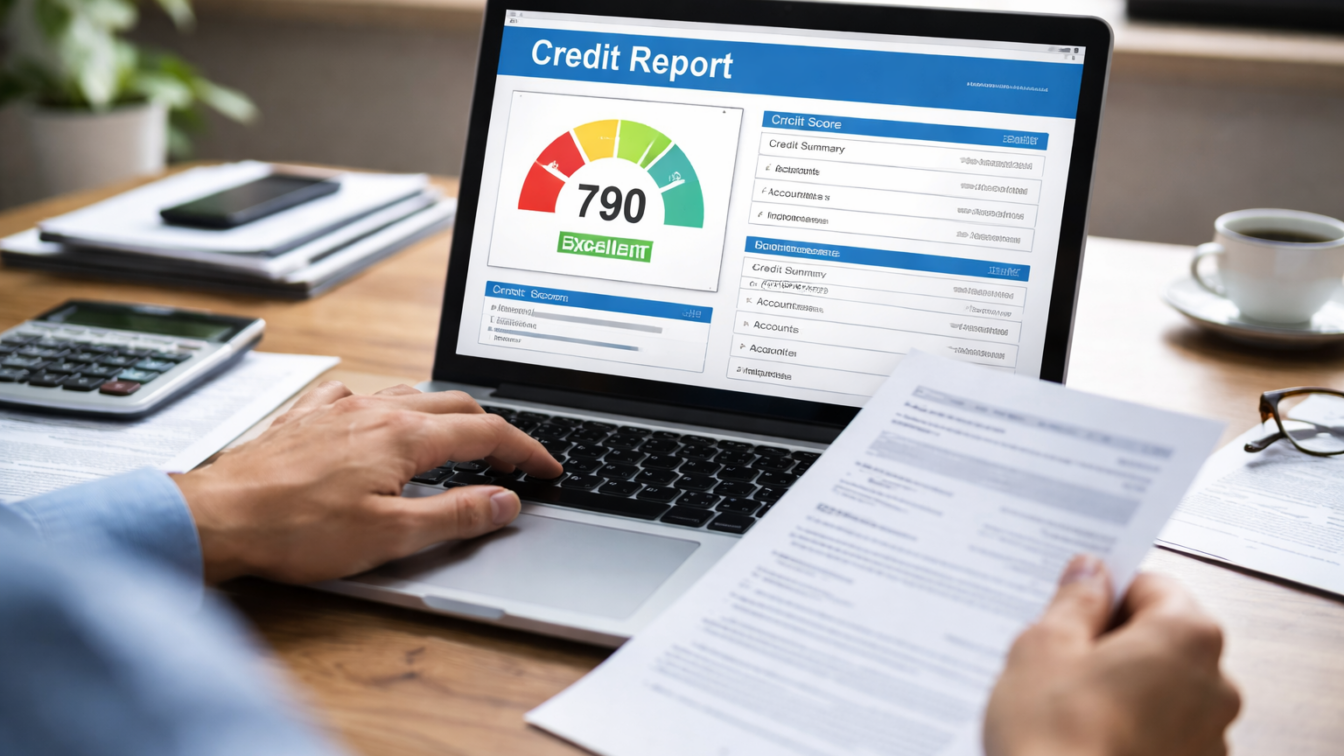
Persoanele fizice își pot verifica gratuit, o dată pe an, istoricul de credit direct pe site-ul Biroului de Credit, prin crearea unui cont și solicitarea raportului. Pentru piața de retail bancar, acesta este documentul care sintetizează datele folosite de creditori când analizează riscul unui nou împrumut.
Mai precis, raportul poate fi obținut de pe www.birouldecredit.ro, iar procedura cere o copie după actul de identitate și o cerere simplă. Accesul se face printr-un cont creat cu o adresă de email validată și un cod de înrolare, care poate fi obținut online prin validare SMS, dacă numărul de telefon este raportat de bănci, sau în format tipărit, la o bancă unde există un credit în derulare ori prin cerere scrisă trimisă prin poștă recomandată la București, Sector 3, Strada Sfânta Vineri nr. 29, etaj 4.
Miza practică este directă: un istoric bun crește șansele de aprobare și poate duce la condiții de creditare mai avantajoase, iar un istoric cu întârzieri sau restanțe poate reduce probabilitatea de finanțare. Biroul de Credit nu aprobă și nu respinge credite, ci furnizează datele pe baza cărora băncile, IFN-urile autorizate și alte instituții de creditare iau decizia finală.
Biroul de Credit este o companie privată, înființată în 2004, care colectează și centralizează informații despre comportamentul de plată al persoanelor fizice care accesează credite. Aproape toate băncile comerciale și IFN-urile autorizate raportează lunar informații despre clienți, ceea ce face ca istoricul să fie actualizat constant și relevant pentru evaluarea riscului.
Raportul arată nu doar restanțele, ci și soldurile, restructurările și rolul de garant
Documentul include date de identificare, precum nume, prenume, CNP și adresă, dar și informații operaționale esențiale pentru orice analiză de bonitate: tipul creditelor accesate, suma, durata și soldul. Iar pentru un creditor, diferența între un sold curent fără incidente și un istoric cu întârzieri repetate este una care poate schimba costul finanțării sau verdictul de risc.
În raport apar istoricul de plată, plățile la timp, întârzierile, restanțele, restructurările și refinanțările. Sunt incluse și creditele în care persoana figurează ca codebitor sau garant, plus numărul cererilor de credit ori al interogărilor făcute la Biroul de Credit. Acest ultim element contează în practică fiindcă multiplicarea solicitărilor către creditori poate semnala o presiune mai mare pe lichiditatea personală.
Numai că accesul instituțiilor financiare la aceste date nu este automat și nelimitat. Raportul poate fi consultat de entitățile care colaborează cu Biroul de Credit doar cu acordul explicit al persoanei vizate, ceea ce menține controlul formal asupra folosirii datelor.
Există și o rută alternativă de solicitare. Cererea pentru raportul de credit poate fi transmisă prin email la [email protected], împreună cu o copie scanată după actul de identitate. Raportul este disponibil și prin aplicația mobilă CredIT, în Google Play și AppStore, ceea ce reduce timpul administrativ pentru verificările periodice.
Verificarea proprie nu afectează scorul FICO, dar simulările de credit îl pot influența
Una dintre cele mai frecvente confuzii privește scorul FICO, indicatorul calculat de Biroul de Credit pentru evaluarea riscului de credit al unei persoane. Din perspectiva deciziei financiare, diferența este relevantă: consultarea raportului în regim propriu este o verificare de control, pe când interogările făcute de creditori în urma unei aplicații sau simulări de credit intră în circuitul de evaluare al riscului.
Potrivit bcr.ro, verificarea propriului raport sau a scorului FICO din contul personal nu afectează scorul. Impactul apare când verificarea este realizată de instituții financiare bancare sau nebancare după aplicarea sau simularea unui credit.
Paul Bucătăriu (expert financiar la Imobiliare.ro Finance) a explicat diferența dintre cele două tipuri de interogări:
„Nu, dacă verificarea este făcută din contul tău sau din Biroul de Credit. În schimb, scorul este afectat dacă verificarea este realizată de instituțiile financiare bancare sau nebancare în urma aplicării sau simulării pentru un credit.”
Și pentru debitorii care vor o verificare extinsă înaintea unei finanțări imobiliare există și varianta Imobiliare.ro Finance, care permite consultarea profilului la Biroul de Credit și ANAF, prin interogare în numele utilizatorului, fără influențarea FICO Score. Pentru un solicitant care compară oferte, diferența este utilă: pot fi verificate datele înaintea unei aplicații formale, fără costul reputațional al unei interogări asociate creditării.
Datele negative rămân 4 ani, iar ștergerea anticipată este limitată
Regula de retenție este una care are efect direct asupra accesului la finanțare pe termen mediu. Informațiile negative sunt păstrate în sistem timp de 4 ani, iar ștergerea are loc automat după 4 ani din momentul achitării ultimei restanțe. Pentru un debitor care și-a regularizat situația, acest termen este reperul real după care istoricul nefavorabil iese din circuitul uzual de evaluare.
Dar ștergerea mai devreme nu este exclusă complet. Ea poate fi cerută în baza legislației privind datele cu caracter personal sau, în situații excepționale, prin hotărâre judecătorească. Informațiile disponibile până acum nu indică o procedură automată de eliminare anticipată în afara acestor cazuri.
Pentru managementul riscului financiar personal, pasul relevant nu este evitarea verificării, ci folosirea ei ca instrument de control înaintea unei noi finanțări. Raportul poate confirma existența unor întârzieri vechi, a unor credite unde persoana figurează ca garant sau a unui număr ridicat de cereri de credit, toate elemente care pot modifica analiza de bonitate înaintea unei aplicații bancare.
Biroul de Credit păstrează informațiile negative 4 ani de la achitarea ultimei restanțe, iar verificarea anuală gratuită a raportului poate fi făcută direct din contul creat pe site sau prin aplicația CredIT.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 20 septembrie 2026. Pești și Berbec, atenție la grabă și cheltuieli
 Revista IoanaMallorca vrea turiști americani care cheltuiesc mai mult, dar localnicii cer mai puțină aglomerație
 News24Elevii au trei zile fără cursuri în perioada 3-5 octombrie. Prima vacanță începe pe 24 octombrie
 Dolce SportFulham-Manchester United 1-1! Oaspeții au egalat pe final
 GetPonyA fost lansată licitația pentru 72 de mașini hibride break/SUV cu tracțiune 4×4
 BravonetHoroscop 20 septembrie 2026. Fecioară și Balanță, feriți-vă de graba altora