Peste 4 miliarde de euro se află în prezent în administrarea Raiffeisen, însă o proporție masivă din acest capital stă blocat în conturi curente sau depozite, ratând complet randamentele pieței de capital. În segmentul de private banking, unde biletul minim de intrare este de 250.000 de euro, doar 65% din cele 2,2 miliarde de euro sunt direcționate efectiv către investiții.
Și totuși, reticența clienților cu averi mari de a-și expune capitalul la risc se traduce în pierderi reale de putere de cumpărare, într-un mediu încă marcat de o inflație ridicată. Dincolo de cifre, miza reală este conservarea averilor pe termen lung, iar pasivitatea investițională înseamnă, de fapt, o erodare tăcută a portofoliilor de top.
Cifrele vorbesc de la sine.
Banii nefolosiți din conturile românilor
Pe fondul incertitudinilor geopolitice și al instabilității fiscale locale, investitorii autohtoni au adoptat o atitudine defensivă severă încă de anul trecut. Așa cum semnalează zf într-o relatare de la ZF Bankers Summit 2026, această prudență a dus la o polarizare extremă a portofoliilor și la acumularea de lichidități neproductive.
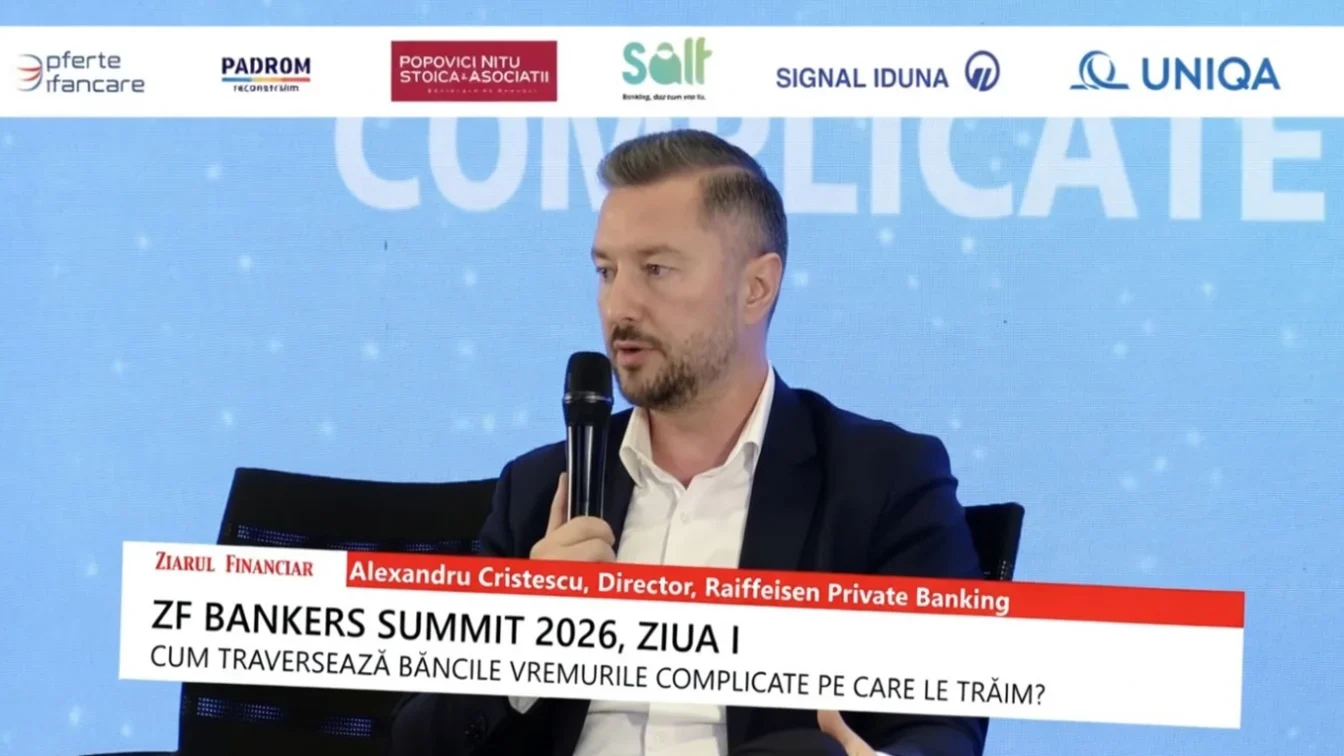
În segmentul „upper affluent”, care cumulează aproximativ 2 miliarde de euro, situația este și mai conservatoare, cu o rată de penetrare a investițiilor de abia 35%. Alexandru Cristescu, Director Raiffeisen Private Banking, explică clar această dinamică a pieței locale.
„În private banking, penetrarea în investiţii este cam 65%, deci sunt în continuare bani în conturile clienţilor noştri care nu sunt investiţi. Suma care intră în fonduri nu este atât de mare, raportată la totalul activelor clienţilor.” – Alexandru Cristescu, Director Raiffeisen Private Banking
Dar unde se duc totuși banii care sunt puși la treabă? Iar aici observăm o fugă clară spre extreme. Clienții caută fie siguranța pieței monetare (titluri de stat cu maturități sub un an), fie randamentele agresive ale pieței de acțiuni, capabile să bată inflația pe un orizont extins de timp.
Repatrierea capitalului și presiunea macroeconomică
La prima vedere, piețele financiare externe par mult mai atractive pentru capitalul românesc. Numai că realitatea costurilor tranzacționale schimbă complet ecuația randamentului net. Serviciile de private banking din afara țării vin cu comisioane ridicate, ceea ce a generat recent un fenomen de repatriere a fondurilor către bănci locale.
„În general, serviciile private banking din extern sunt mai scumpe decât cele din România, deci plăteşti mai mulţi bani şi s-ar putea să ai acces la produse de investiţii şi oportunităţi investiţionale cu randamente mai mici decât cele pe care le poţi accesa la noi în ţară.” – Alexandru Cristescu, Director Raiffeisen Private Banking
Pe plan macroeconomic, presiunea prețurilor rămâne principalul inamic al randamentelor reale. Inflația a urcat la 10,7% în aprilie, alimentată în proporție de 6% de șocuri pe partea de ofertă (creșterea prețurilor la energie și majorarea TVA din august 2025). Totuși, estimările bancare interne indică o temperare a acesteia din vară, pe fondul unui simplu efect de bază. Produsul Intern Brut ar urma să bifeze o creștere modestă, de 1,7%, după ce economia va atinge minimul ciclului de scădere la jumătatea acestui an.
Competiția pentru lichiditățile clienților de top (unde cel mai mare cont administrat depășește 100 de milioane de euro) se intensifică masiv în contextul digitalizării rapide a serviciilor financiare. Următoarele luni sunt decisive pentru conversia depozitelor pasive în instrumente cu randament real pozitiv, iar instituțiile care nu își adaptează rapid oferta riscă migrarea instantanee a capitalului către platformele concurente.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportAdrian Mutu rămâne o opțiune pentru România U21. Stoichiță spune că numirea nu e decisă
 GetPonyNoul BYD Tang EV are până la 690 CP, cinci locuri și ecrane de 35,4 și 30 de inchi
 BravonetJon Stewart își prelungește contractul la „The Daily Show” până la sfârșitul lui 2028
 LylaCum începi să alergi la o vârstă mai înaintată și de ce să adaugi doar câțiva kilometri pe săptămână
 Revista IoanaUn robinet termostatic costă 60-150 lei cu montaj. Cum reglezi căldura și ce rol are repartitorul
 News24O familie cu doi adulți și doi copii pierde 1.200 de euro din puterea de cumpărare în Franța