BCE și Relaxarea Cantitativă: O Analiză critică
Argumentele pentru relaxarea cantitativă
Valentin Lazea, economistul-șef al BNR, examinează în detaliu motivele care ar putea justifica decizia Băncii Centrale Europene (BCE) de a implementa o politică de relaxare cantitativă. Printre acestea se numără stimularea exporturilor din zona euro printr-o eventuală devalorizare a monedei unice și gestionarea supraîndatorării la nivelul statelor,companiilor și gospodăriilor.
Impactul scăderii dobânzilor asupra economiei euro
Scăderea continuă a dobânzilor, inclusiv posibilitatea intrării în teritoriu negativ, ar putea fi interpretată ca o strategie menită să sprijine exporturile Eurozonei. Totuși, Lazea subliniază că BCE nu are ca obiectiv principal stimularea exporturilor. De asemenea, el argumentează că această măsură ar putea avea efecte adverse asupra economiei globale. Zona euro se confruntă deja cu un surplus semnificativ de cont curent – aproximativ 390 miliarde dolari în 2018 – ceea ce sugerează că o încercare de creștere suplimentară a acestui excedent ar putea tensiona relațiile comerciale cu Statele Unite.
situația individuală a statelor membre
Analizând situația fiecărui stat din zona euro, se constată că 11 dintre cele 19 state au surplusuri de cont curent și nu necesită stimulente suplimentare pentru exporturi. Dintre cele opt state cu deficit, cipru este singurul care prezintă o poziție îngrijorătoare cu un sold negativ de 6,9% din PIB în anul 2018; restul au deficite gestionabile sub pragul de 3%.
Alternative la stimularea exporturilor
În loc să se concentreze pe creșterea exporturilor ca motor al dezvoltării economice,multe state dispun de resurse fiscale care pot fi utilizate pentru impulsionarea creșterii interne. Cu toate acestea, Germania preferă să nu utilizeze surplusurile bugetare disponibile pentru a evita fragilizarea poziției sale financiare într-un context economic natural precum recesiunea.
Supraîndatorarea: O problemă persistentă
Dobânzile scazute și efectele lor asupra debitorilor
Dobânzile reduse oferite debitorilor sunt percepute ca un ajutor esențial într-o societate tot mai îndatorată. Această tendință s-a accentuat după criza financiar-economic global din perioada 2007-2008 când datoria global totalizând aproximativ 250 trilioane dolari la sfârșitul anului 2018 reflecta o creștere alarmantă.
Lazea observăm cum ratele scazute ale dobânzii contribuie atât la menținerea datoriilor sub control cât și la inflatia artificiala a prețului activelor financiare precum acțiunile sau imobilele. Aceasta induce agenților economici iluzia unei avuții nete crescute.
provocările viitoare ale normalizării dobânzilor
Pe termen lung însă,odată ce ratele dobânzilor vor reveni la valori normale,mulți agenți economici s-ar putea confrunta cu realitatea unei avuții nete negative – adică datorii mai mari decât activele detinute. Deși avuția neta agregată rămâne pozitivã datorită acumulãrii istorice considerabile în rândul guvernelor şi companiilor europene (de exemplu Franța are suficiente resurse pentru a acoperi cinci ani fără generare PIB),temerile persistente legate de falimente pot împiedica BCE să normalizeze politica monetară.
În concluzie, atât argumentele privind stimularea exporturilor cât și cele referitoare la gestionarea supraîndatorării nu susțin necesitatea unei relaxări cantitative suplimentare nici pe plan european general nici pe cel individual al statelor membre.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaMai multe diete au fost asociate cu îmbătrânirea biologică mai lentă într-un studiu pe 7.500 de adulți
 Revista IoanaO „perdea” întunecată apărută brusc în câmpul vizual cere evaluare medicală în aceeași zi
 News24Nicușor Dan respinge alegerile anticipate înaintea votului de miercuri
 Dolce SportRomânia caută primele puncte cu Bosnia și Herțegovina, sub arbitrajul portughezului Luís Godinho
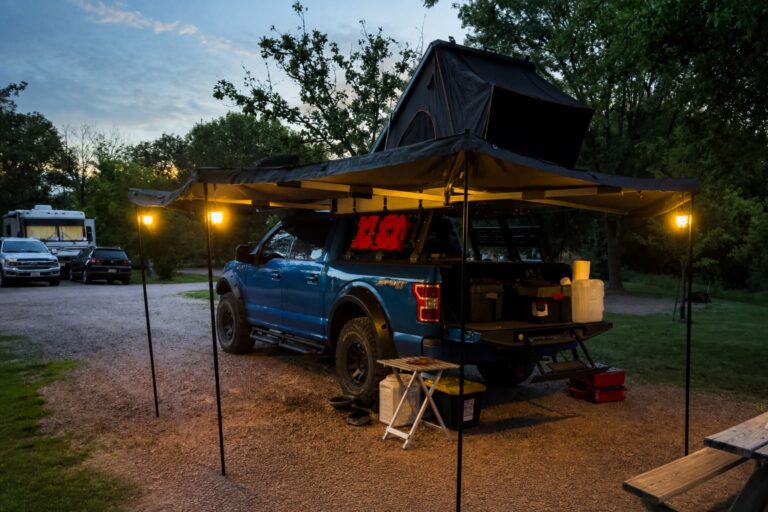 GetPonyCinci campere ușoare transformă bena pickup-ului în spațiu de dormit. Prețurile pornesc de la 7.000 de dolari
 BravonetBianca Ghiurcă a izbucnit în lacrimi după imaginile cu Marco și Gabriella. A luat în calcul să plece