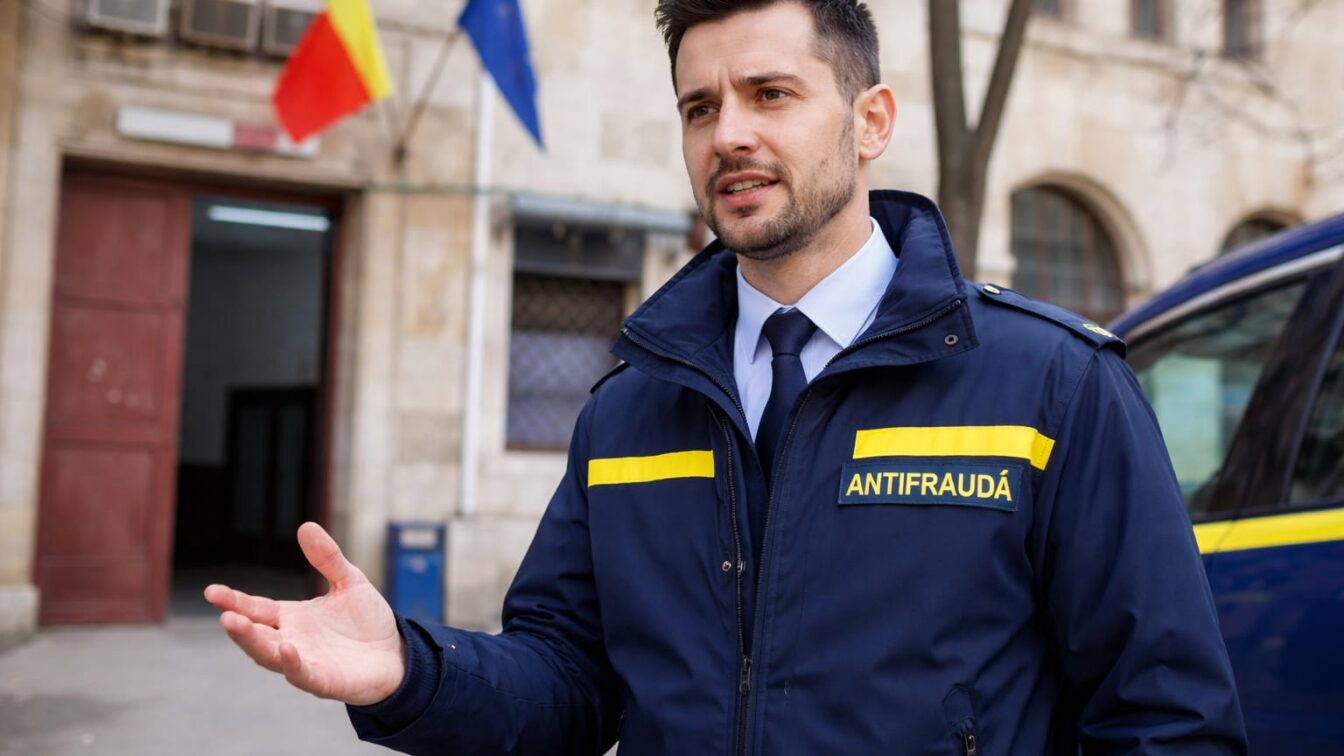
ANAF a descoperit un prejudiciu de peste 15,43 milioane de lei într-o companie din sectorul serviciilor de pază, construit prin subdeclararea muncii și printr-un circuit de societăți controlate de aceleași persoane, folosite pentru a reduce TVA și impozitul pe profit. Cazul arată, dincolo de dimensiunea sumei, unde cresc riscurile de conformare pentru firmele care operează cu un volum mare de personal, subcontractare și fluxuri consistente de numerar.
Pe scurt, mecanismul identificat include aproximativ 350.000 de ore de muncă nedeclarate și o structură care ajunsese la circa 250 de salariați, fără ca obligațiile fiscale declarate și plătite să urmeze ritmul real al activității. Raportat la acest efectiv, volumul de muncă neraportat indică o abatere sistemică, nu un incident punctual, iar impactul bugetar de 15,43 milioane de lei depășește nivelul unor simple ajustări fiscale curente.
Pentru piață, miza nu este doar recuperarea unei creanțe fiscale. Subdeclararea orelor și plata unor venituri în afara evidențelor legale reduc costul real al forței de muncă pentru operatorul care fraudează și distorsionează concurența față de companiile care achită integral contribuțiile, TVA și impozitul pe profit. Într-un sector în care prețul contractului cântărește decisiv, o astfel de diferență se poate transforma direct în ofertare sub costul concurenței conforme.
Iar efectul nu se oprește la buget. Cele aproximativ 350.000 de ore nedeclarate înseamnă contribuții sociale neplătite, cu impact direct asupra drepturilor salariaților la pensie, servicii medicale și alte beneficii sociale. Datele publicate nu precizează ce măsuri vor putea folosi angajații pentru a-și recupera integral prejudiciile și nici dacă a fost declanșată o procedură separată pentru reconstituirea contribuțiilor individuale.
Schema indică un risc clasic de piață, iar RO e-Factura a fost folosită pentru reconstrucția operațiunilor reale
Potrivit Forbes, societatea a utilizat o rețea de firme fără conținut economic real, controlate de aceleași persoane, care emiteau facturi pentru servicii fictive. Obiectivul operațional era dublu: diminuarea TVA de plată și reducerea impozitului pe profit, adică exact cele două linii fiscale care influențează rapid lichiditatea și rezultatul net raportat.
Dar semnalul relevant pentru management și pentru funcțiile de compliance este altul: inspectorii Direcției Generale Antifraudă Fiscală au reconstituit activitatea economică reală din bazele de date ANAF, inclusiv prin sistemul RO e-Factura. Pentru companiile care intră în relații comerciale cu furnizori sau subcontractori opaci, mesajul este că urmele digitale ale facturării și inconsistențele dintre personal, activitate și taxele declarate sunt tot mai ușor de corelat de autoritate.
Un alt indicator de risc din acest caz este dinamica personalului. Numărul angajaților a crescut accelerat până la aproximativ 250 de salariați, însă obligațiile fiscale declarate și plătite au rămas la un nivel necorespunzător activității. Pentru orice companie care face due diligence pe parteneri, o astfel de divergență între expansiunea operațională și fiscalitatea raportată ar trebui tratată ca un semnal de alertă major.
Și fluxurile de numerar completează tabloul. Sumele încasate din activitatea comercială erau urmate de retrageri masive de numerar de la ATM-uri, iar o parte din bani ar fi fost folosită în scopuri personale și pentru plata unor venituri acordate în afara evidențelor legale. În termeni de control intern, combinația dintre facturare discutabilă, numerar extras rapid și costuri salariale subdimensionate este una dintre cele mai clare configurații de risc fiscal și reputațional.
Companiile conforme au un motiv suplimentar să își revizuiască partenerii și trasabilitatea costurilor cu munca
Pentru companiile din servicii intensive în forță de muncă, lecția practică este legată de verificarea lanțului contractual. O relație cu entități care emit facturi fără substanță economică reală poate expune beneficiarul nu doar la litigii comerciale, ci și la riscuri de ajustări fiscale, blocaje operaționale și deteriorarea relației cu clienții care cer trasabilitate completă a costurilor.
Numai că informațiile publicate până acum lasă neclară partea executorie a cazului. Nu a fost anunțat numele companiei vizate, nu sunt precizate sancțiunile concrete aplicate persoanelor responsabile și nu a fost comunicat dacă prejudiciul de peste 15,43 milioane de lei va fi urmărit exclusiv prin decizie fiscală sau și prin alte proceduri. Lipsesc și termenele estimate pentru recuperarea sumelor la buget.
Acest detaliu contează pentru mediul de afaceri. Fără claritate asupra măsurilor ulterioare, piața vede dimensiunea fraudei, dar nu și viteza de executare a creanței fiscale sau probabilitatea de recuperare efectivă. Pentru companiile corecte, recuperarea lentă înseamnă că avantajul competitiv obținut ilegal poate produce efecte în piață mult după constatarea abaterii.
Contextul este unul de presiune crescută pe colectare, într-un moment în care ANAF operează pe fondul unui deficit bugetar și al unor tensiuni interne vizibile, inclusiv proteste spontane ale angajaților din finanțele publice. Descoperirea unui astfel de mecanism arată că administrația fiscală încearcă să compenseze prin controale țintite și prin utilizarea datelor digitale acolo unde diferența dintre activitatea reală și taxele declarate devine prea mare pentru a mai fi explicată operațional.
Faptul care rămâne pentru termenul mediu este acesta: inspectorii DGAF au refăcut întreaga activitate economică folosind datele ANAF și sistemul RO e-Factura, chiar după ce reprezentanții societății au refuzat sistematic să furnizeze documente și nu s-au prezentat la solicitările de control.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyA0 Nord ajunge la 82% între Joița și Corbeanca. Legătura cu A1 este mai probabilă în 2027
 BravonetCalea Victoriei se închide temporar pentru evenimente în 9-11 octombrie. Pe unde poți traversa cu mașina
 LylaPrimul pacient român primește la Cluj-Napoca o terapie care poate încetini evoluția Alzheimer
 Revista IoanaCum îți amenajezi garsoniera mică folosind mobilier extensibil și un buget separat pentru fiecare lucrare
 News24Zelenskyy critică achiziția de motorină rusească anunțată de Trump și acuză finanțarea războiului
 Dolce SportRayo, echipa lui Andrei Rațiu, riscă până la două luni cu stadionul închis după protestul cu Athletic Bilbao