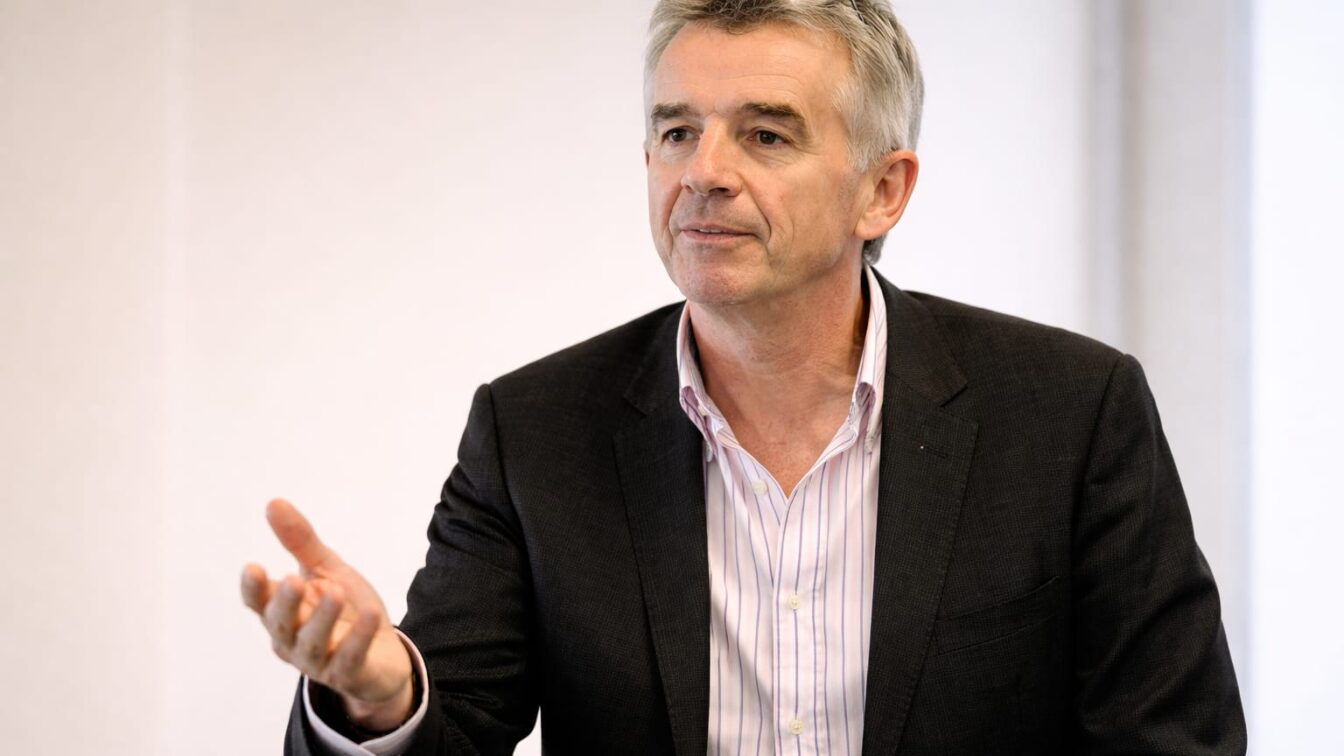
Michael O’Leary, CEO-ul Ryanair, ar putea obține cel puțin 150 de milioane de euro dintr-un nou acord contractual, care leagă remunerația sa de două repere ambițioase până în 2032: un preț al acțiunii de 42 de euro sau un profit după taxe de 4 miliarde de euro. Pentru investitori, miza nu este nivelul absolut al pachetului, ci mecanismul. Plata se activează doar dacă valoarea pentru acționari crește semnificativ peste nivelurile actuale.
Concret, O’Leary are o opțiune de cumpărare pentru 10 milioane de acțiuni la 26,70 euro pe titlu, preț de piață predominant în februarie, înainte de conflictul din Iran. Dacă acțiunea ajunge la 42 de euro, diferența de 15,30 euro pe titlu ar genera un câștig potențial de 153 de milioane de euro. Pragul bursier implică o creștere cu două treimi față de prețul actual, iar ținta de profit de 4 miliarde de euro înseamnă un salt de 76% față de nivelul de referință folosit în acord.
Pentru acționarii Ryanair, structura transmite un semnal clar de aliniere între remunerația executivă și randamentul capitalului. Acest tip de pachet transferă discuția din zona salariului fix în zona execuției strategice. Dacă țintele nu sunt atinse, opțiunea nu produce câștigul potențial. Dacă sunt atinse, compania ar trebui să livreze simultan expansiune de profitabilitate și reevaluare bursieră.
Michael O’Leary a susținut, la o conferință privind rezultatele financiare, că această formulă este consecventă cu modul în care și-a construit remunerația de-a lungul timpului.
„Aceasta a fost întotdeauna filosofia mea: vreau ca remunerația și recompensele mele să fie legate de ținte foarte ambițioase privind profitul și prețul acțiunilor.”
Din punct de vedere al guvernanței corporative, mesajul este favorabil investitorilor orientați spre performanță. Un CEO primește un câștig potențial mare, dar numai dacă acționarii câștigă odată cu el. O’Leary a formulat explicit această logică și într-o declarație acordată Financial Times:
„Dacă atingem țintele, acționarii vor fi extrem de mulțumiți.”
Acordul a fost semnat înaintea corecției bursiere, iar asta schimbă calculul de risc
Acordul a fost finalizat încă din februarie, înainte de scăderea recentă a prețului acțiunilor. Detaliul contează pentru evaluarea pachetului: strike price-ul de 26,70 euro a fost setat într-un moment în care piața nu încorporase reculul ulterior. După cum relatează ZF, acțiunile Ryanair au scăzut cu o cincime în acest an, însă s-au dublat în ultimul deceniu. Compania vine după o corecție pe termen scurt, dar păstrează un istoric puternic de creare de valoare pe termen lung.
Pentru un investitor instituțional, acesta este punctul-cheie. O scădere de 20% într-un singur an mărește distanța până la pragul de 42 de euro și face opțiunea mai puțin valoroasă în prezent. Dublarea din ultimii zece ani arată că piața a recompensat modelul Ryanair pe cicluri mai lungi, ceea ce face ca ținta contractuală să fie agresivă, nu arbitrară.
Acordul ridică și o întrebare practică pentru piață: ce trebuie urmărit de acum până în 2032? În lipsa unor detalii publice despre strategia exactă prin care Ryanair vizează profitul după taxe de 4 miliarde de euro sau cotația de 42 de euro, cele două repere devin indicatorii centrali de monitorizare pentru orice analiză de capital pe emitent. Profitul net și prețul acțiunii sunt, în acest caz, rezultate de business și declanșatori contractuali.
Nu au fost publicate informații despre reacția marilor investitori la propunerea de contract în discuțiile cu consiliul de administrație. Nici factorii care au împins acțiunea în jos cu o cincime în acest an, dincolo de referirea la conflictul din Iran, nu sunt detaliați în datele disponibile până acum. Pentru piață, absența acestor explicații înseamnă că evaluarea trebuie să rămână ancorată în faptele certe: nivelul strike price-ului, pragurile de activare și istoricul bursier.
Un operator low-cost poate susține un pachet excepțional dacă livrează profit net și reevaluare bursieră
Modelul financiar din spatele pachetului este simplu. Ryanair poate menține un profil de cost disciplinat la nivel operațional și, în același timp, poate justifica o remunerație excepțională pentru top management dacă aceasta este condiționată de indicatori măsurabili. Salariul anual al lui O’Leary este descris drept modest, iar bonusul anual este plafonat. Componenta care poate produce averea reală este opțiunea pe acțiuni, instrumentul care depinde de aprecierea capitalizării bursiere.
Pentru consilii de administrație și comitete de remunerare, cazul Ryanair oferă un reper util. Plata mare nu apare ca o cheltuială fixă garantată în contul de profit și pierdere, ci ca o recompensă condiționată de performanță. Dacă pragul bursier de 42 de euro este atins, piața ar valida o creștere cu două treimi față de nivelul actual. Dacă este atins pragul de profit după taxe de 4 miliarde de euro, compania ar livra un plus de 76% față de referința actuală. Ambele scenarii înseamnă că acționarii ar intra într-o companie mai profitabilă decât astăzi.
Din această perspectivă, discuția nu este despre generozitatea contractului, ci despre probabilitatea atingerii țintelor și despre calendar. Orizontul până în 2032 oferă managementului timp pentru a traversa volatilitatea de piață, inclusiv episoade geopolitice care pot afecta temporar transportul aerian și sentimentul bursier. Pe măsură ce termenul se apropie, presiunea se va muta din narațiunea de creștere în livrarea efectivă de profit net și apreciere a acțiunii.
Pragul contractual rămâne 42 de euro pe acțiune sau 4 miliarde de euro profit după taxe până în 2032, iar opțiunea lui Michael O’Leary poate fi exercitată doar dacă unul dintre aceste două repere este atins.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetHoroscop 26 septembrie 2026. Fecioară și Balanță, feriți-vă de grabă în luarea deciziilor
 LylaADHD a fost asociat cu șanse cu 48% mai mari de simptome digestive într-o analiză amplă
 Revista IoanaSuplimentele pot afecta ficatul. Icterul și urina foarte închisă cer evaluare rapidă
 News24Majorarea pensiilor din 2027 depinde de buget. Trei calcule pentru un venit de 2.025 de lei
 Dolce SportAIK s-a retras din negocierile pentru Vlad Dragomir. Pafos ar fi cerut 4 milioane de euro
 GetPonyDedeman are roboți de pornire și un redresor între 159,90 și 429 de lei. Aparatele au utilizări diferite


