Validarea unui IBAN arată că structura codului este corectă, dar nu confirmă nici existența contului și nici faptul că titularul ales este beneficiarul corect al transferului. Pentru plăți recurente, operațiuni cross-border sau volume mari procesate de companii, diferența este relevantă financiar: un cod formal valid poate trece filtrele tehnice, iar fondurile pot ajunge într-un cont greșit dacă restul datelor nu sunt verificate separat.
Pe scurt, un IBAN din România are 24 de caractere alfanumerice, față de minimum 2 caractere esențiale de control aflate imediat după codul de țară și folosite de bănci pentru a verifica forma codului. Verificarea de structură se face prin algoritmul MOD 97-10, ceea ce înseamnă că testul răspunde doar la întrebarea dacă șirul respectă regulile standardului, nu dacă acel cont există efectiv sau dacă aparține destinatarului urmărit.
Miza practică este dublă. Dacă este introdus un IBAN inexistent, banca poate încasa o taxă la inițierea transferului. Dacă IBAN-ul există, dar aparține altui cont decât cel dorit, plata poate fi procesată către un beneficiar greșit. În al doilea scenariu, riscul nu mai este doar costul unei operațiuni respinse, ci blocarea temporară a lichidității și un efort de recuperare care poate afecta cash-flow-ul, mai ales în plăți comerciale cu scadență fixă.
IBAN-ul, abreviere de la International Bank Account Number, identifică unic la nivel internațional contul unui client la o instituție financiară și este folosit pentru procesarea plăților între bănci. Băncile europene cer acest cod pentru trimiterea și primirea de bani la nivel internațional tocmai pentru că standardizează procesarea și reduce erorile de format față de introducerea liberă a datelor de cont.
Numai că standardizarea nu acoperă tot lanțul de risc. Instrumentele online pot verifica forma IBAN-ului, iar pentru conturile din România, dacă IBAN-ul este valid, poate fi afișat și codul SWIFT al băncii. Acest detaliu ajută la identificarea instituției bancare, nu a titularului de cont. Pentru departamentele financiare, asta înseamnă că o potrivire între IBAN și banca emitentă nu echivalează cu o reconciliere completă a beneficiarului.
Un IBAN valid poate trece filtrul tehnic și totuși să trimită banii unde nu trebuie
Riscul operațional apare exact în zona în care multe companii presupun că verificarea tehnică este suficientă. Potrivit wise.com, validarea IBAN urmărește exclusiv corectitudinea formatului, inclusiv cele două cifre de control de după codul de țară. Cu alte cuvinte, verificarea reduce probabilitatea unei erori de tastare evidente, dar nu elimină riscul ca plata să fie direcționată spre un cont valid, însă greșit din punct de vedere comercial.
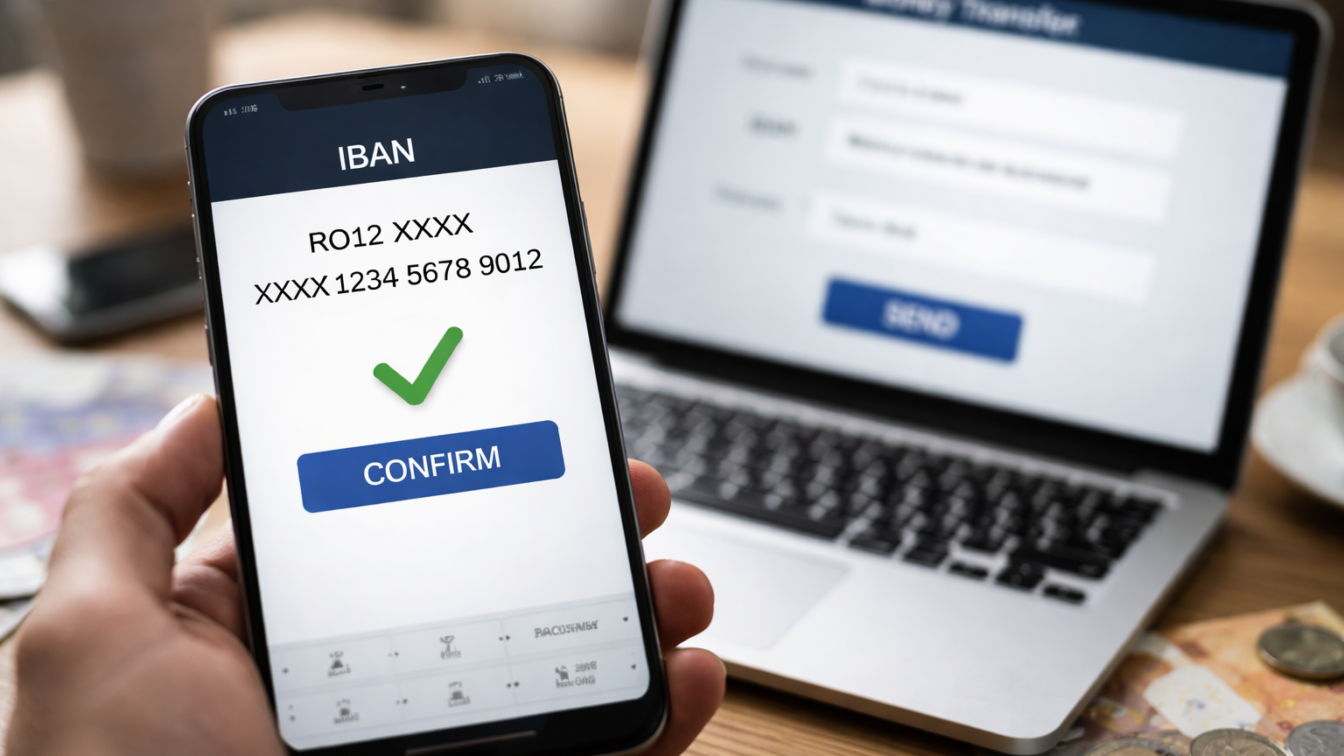
Iar asta schimbă modul în care ar trebui construit controlul intern la inițierea plăților. Pentru un transfer online, formatul digital al IBAN-ului trebuie introdus fără spații. Dacă apar spații, unele bănci pot respinge tranzacția. Este un filtru simplu, dar util: înainte de aprobarea plății, codul trebuie standardizat într-un singur șir continuu, apoi verificat ca structură și abia după aceea confruntat cu documentele beneficiarului.
În practică, există trei niveluri distincte de verificare. Primul este formatul: lungime, ordine a caracterelor, cod de țară și control MOD 97-10. Al doilea este banca: pentru un IBAN românesc valid poate fi identificat și codul SWIFT. Al treilea, cel cu impact economic real, este validarea relației comerciale, adică verificarea dacă acel IBAN aparține efectiv furnizorului, clientului sau partenerului vizat în plată.
Dar transferurile în euro din zona SEPA reduc doar costul și timpul de procesare, nu și riscul unei instrucțiuni greșite. În SEPA, plățile se fac în aceleași condiții ca plățile interne interbancare, inclusiv costuri și timp de așteptare. Avantajul este operațional și de tarifare. Dacă datele introduse sunt greșite, eficiența SEPA nu corectează eroarea de beneficiar, ci doar poate face ca instrucțiunea să fie procesată rapid.
Filtrul util pentru companii este procedura internă, nu doar validatorul online
Pentru firmele care operează plăți frecvente, validarea IBAN ar trebui tratată ca un control de bază, nu ca o aprobare finală. Un validator online este potrivit pentru a elimina codurile greșit scrise. Nu este suficient pentru autorizarea unei plăți. Procedura cu impact real este verificarea încrucișată între IBAN, numele beneficiarului din documentele contractuale și canalul prin care au fost comunicate datele bancare.
Și pentru persoanele fizice logica este aceeași, doar că impactul se vede altfel: comisioane pentru ordine respinse, întârzieri și dificultăți de recuperare a banilor. În special la transferurile inițiate online, eroarea aparent minoră a unui caracter introdus greșit poate produce fie respingerea operațiunii, fie trimiterea fondurilor într-un cont care există, dar nu este cel dorit.
Recuperarea sumelor depinde de situația concretă. Dacă IBAN-ul nu există, plata poate fi respinsă, iar costul rămâne taxa percepută de bancă. Dacă IBAN-ul există și fondurile au fost creditate în alt cont, problema nu mai este una de sintaxă, ci una de remediere ulterioară. Din acest motiv, controlul ex-ante valorează mai mult decât orice procedură de corecție după executarea plății.
Faptul esențial pentru decizia operațională este acesta: verificarea IBAN confirmă doar că șirul respectă standardul, iar în România standardul înseamnă 24 de caractere alfanumerice și control prin MOD 97-10; pentru transferurile online, codul trebuie introdus fără spații, iar în plățile SEPA procesarea rămâne similară unei plăți interne interbancare ca timp și cost, nu ca garanție a destinatarului corect.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyRenault 8 Gordini revine ca prototip electric de 270 CP. Legătura românească duce la Dacia 1100
 BravonetTatăl lui Tudor Gavrilă a plâns când fiul i-a cântat după AVC. Acum, tânărul a întors patru scaune
 LylaBicarbonatul nu curăță punctele negre și poate irita tenul. Ce să faci dacă l-ai aplicat pe față
 Revista IoanaÎn fibrilația atrială cu risc intermediar de AVC, anticoagulantele directe au redus cu 69% riscul de evenimente grave
 News24Ofertele de curent diferă cu 90,19 lei lunar în București, iar cele de gaze cu 379,94 lei
 Dolce SportRomânia U21 a învins Cipru U21 cu 3-0 și a ajuns la 16 puncte în preliminariile EURO U21 2027