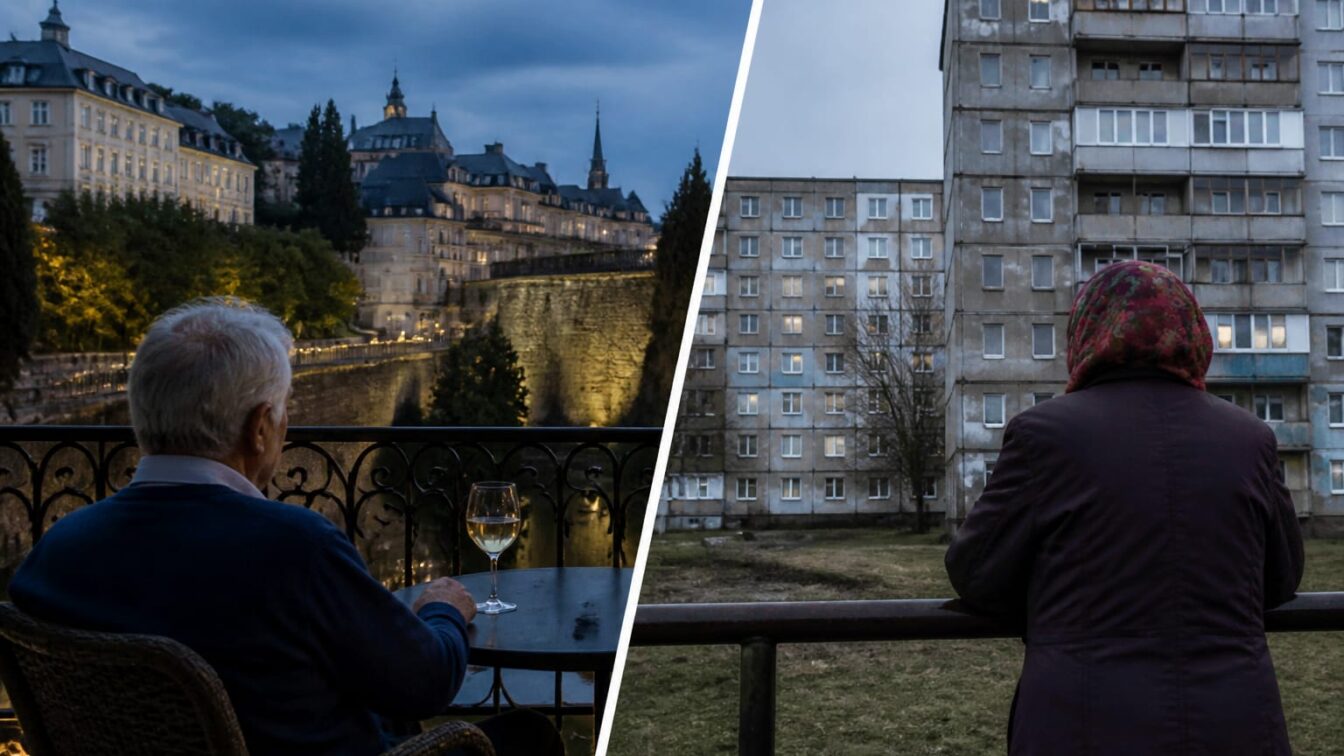
Gospodăriile europene cu membri între 65 și 74 de ani sunt separate de o diferență de avere netă mediană care trece de un milion de euro între extremele din UE: 1.219.500 euro în Luxemburg și 36.300 de euro în Letonia, potrivit analizelor BCE. Cifrele subliniază modul în care piața imobiliară, pensiile și sprijinul familial definesc siguranța financiară la pensie, scrie Euronews .
În practică, nivelul din Luxemburg este de peste 30 de ori peste cel din Letonia. Aceeași categorie de vârstă, 65-74 de ani, intră astfel în două economii complet diferite: într-una, seniorii au masă critică de capital pentru investiții, transfer intergenerațional și servicii premium; în cealaltă, averea disponibilă lasă spațiu mult mai îngust pentru plasamente și consum discreționar. Datele publicate nu includ în acest set cifra pentru România și nici media UE pentru același segment, ceea ce limitează comparația punctuală.
Impactul averii seniorilor asupra companiilor și piețelor
Miza pentru companii este clară. În statele cu avere netă mediană ridicată la pensionare, piețele de administrare a averii, asigurări de viață, produse de economisire și active imobiliare pentru seniori au o bază de clienți semnificativ mai solvabilă. În statele aflate la baza clasamentului, modelul de business se mută din zona de acumulare de active spre protecția venitului curent și produse financiare cu ticket mai mic.
Iar pentru retail, sănătate și servicii personale, diferența se vede în elasticitatea cererii. O gospodărie cu avere netă de 1.219.500 euro poate susține alt mix de consum decât una cu 36.300 de euro. Asta înseamnă altă viteză de rotație pentru bunurile discreționare, altă capacitate de finanțare a îngrijirii private și alt randament potențial pentru rețelele care vizează populația vârstnică.
După 75 de ani, averea începe să se erodeze în zona euro
Analizele BCE arată și direcția următoarei etape din ciclul patrimonial al seniorilor. În zona euro, gospodăriile cu persoane de peste 75 de ani au o avere netă medie cu 22% mai mică decât cele între 65 și 74 de ani. Față de grupa imediat anterioară, acesta este un recul care indică faza de decumulare a averii, adică utilizarea activelor acumulate pentru cheltuieli de trai, sănătate sau transferuri familiale.
Numai că scăderea nu este uniformă. Reculul este mai accentuat în Austria (51%) și Germania (44%), ceea ce contează pentru evaluarea cererii de produse financiare și de servicii dedicate vârstelor foarte înaintate în două dintre cele mai mari economii europene. Pentru bănci, administratori de active și asigurători, un segment 75+ cu avere în contracție schimbă profilul de produs: mai puțin orientat spre acumulare, mai mult spre lichiditate, protecție și monetizarea patrimoniului existent.
Potrivit Antena3, Luxemburg rămâne statul membru UE cu cea mai mare avere netă mediană pentru gospodăriile cu persoane de peste 65 de ani, iar Letonia ocupă poziția opusă. Această polarizare sugerează nu doar decalaje de venit, ci și diferențe structurale de patrimoniu, acces la active și capacitate de economisire pe termen lung.
Pentru investitori, discrepanța separă piețele de wealth management de piețele de protecție a veniturilor
Din perspectivă investițională, diferența dintre 1.219.500 euro și 36.300 de euro delimitează două tipuri de oportunitate. În jurisdicțiile cu avere ridicată a seniorilor, potențialul este mai mare pentru administrare de portofolii, planificare succesorală, active rezidențiale premium și produse de asigurare cu componentă investițională. În jurisdicțiile cu avere redusă, cererea este mai probabil concentrată pe produse bancare de bază, asigurări simple și servicii orientate spre cost.
Și piața imobiliară poate fi citită prin aceeași lentilă. O avere netă mediană ridicată la 65-74 de ani indică, de regulă, o capacitate mai mare de deținere și monetizare a proprietăților, ceea ce poate alimenta tranzacții, relocări sau achiziții de locuințe adaptate vârstei. La capătul inferior al clasamentului, patrimoniul redus limitează mobilitatea și comprimă marjele pentru dezvoltatori și operatorii de servicii conexe.
Pentru antreprenori, implicația practică este segmentarea mult mai strictă a piețelor europene. Același produs financiar sau aceeași ofertă de servicii pentru seniori are o adresabilitate fundamental diferită între Luxemburg și Letonia. Fără calibrare la averea disponibilă, riscul de pricing greșit și de supraestimare a cererii crește semnificativ.
Datele disponibile indică o fractură de patrimoniu, nu doar o diferență de venit
Diferența de avere netă mediană la vârsta pensionării are implicații mai adânci decât puterea curentă de cumpărare. Averea netă captează activele rămase după datorii, deci exprimă reziliența financiară a gospodăriei în fața șocurilor și capacitatea de a finanța consumul fără dependență exclusivă de pensie. Pentru economiile locale, acest lucru influențează stabilitatea cererii interne și viteza cu care sectoarele orientate spre seniori pot crește.
Dar setul de date disponibil până acum nu oferă răspuns complet la toate întrebările relevante pentru o comparație extinsă. Nu a fost anunțată în aceste date averea netă mediană a pensionarilor din România și nici nu sunt detaliate, în același cadru, politicile naționale care ar explica integral discrepanțele. Ce se vede însă clar este amplitudinea decalajului și faptul că, după 75 de ani, în zona euro patrimoniul începe deja să scadă, cu un minus de 22% față de grupa 65-74 de ani.
Pentru evaluarea piețelor europene adresate seniorilor, acesta este faptul care contează pe termen mediu: între faza de acumulare târzie și cea de decumulare, baza de active a gospodăriilor diferă de peste 30 de ori între Luxemburg și Letonia, iar după 75 de ani medianele din zona euro intră deja pe o traiectorie descendentă.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyGrupul Jeep și Peugeot vrea fabrici în Europa care pot face cu peste 800.000 de mașini mai puțin decât acum
 BravonetElke Sommer din „Pantera Roz” a murit la 85 de ani, la trei luni după soțul ei
 LylaCum se alege o stațiune de schi din noul clasament european. Scorul se bazează pe șapte sezoane
 Revista IoanaCuplurile necăsătorite nu primesc drepturi noi după petiția cu peste 100.000 de semnături din mai 2026
 News24Programul Oxygen a ajuns în percheziții. Contractele furnizorului cu statul depășesc 35 de milioane de euro
 Dolce SportEchipa de baschet SCM Universitatea Craiova câștigă cu 103-86, dar rămâne în afara locurilor de calificare