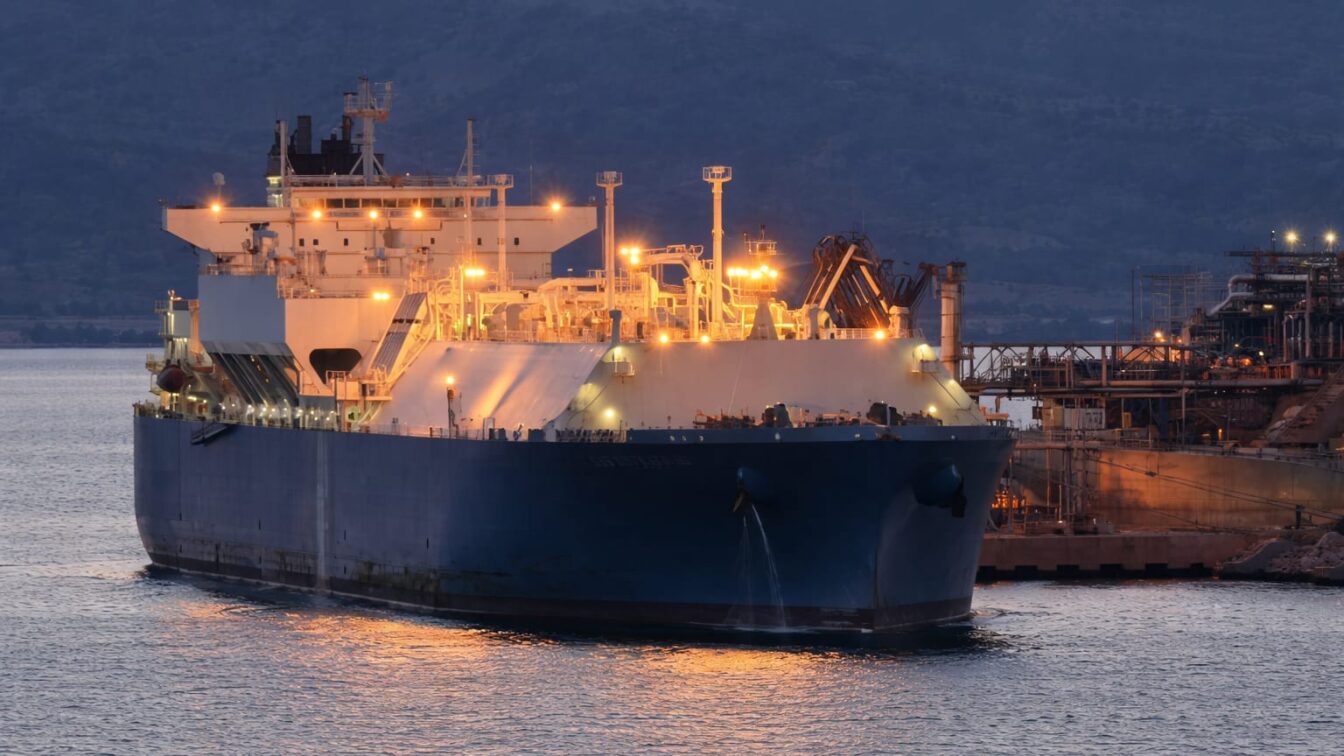
Depozitele de gaze ale Uniunii Europene ar putea ajunge la doar 76% din capacitate la finalul sezonului de reumplere din aprilie-octombrie, cel mai scăzut vârf al stocurilor cel puțin din 2011, potrivit estimărilor Wood Mackenzie și datelor Gas Infrastructure Europe. Pentru piața energetică, diferența față de ținta de 90% folosită anterior ca reper neobligatoriu înseamnă un tampon de iarnă mai subțire exact într-un moment în care riscul geopolitic din jurul GNL-ului rămâne ridicat.
Dincolo de anunț, punctul de plecare este deja slab: în aprilie, după o iarnă deosebit de rece, depozitele UE erau la 28% din capacitate, sub nivelul normal pentru acea perioadă, iar în prezent gradul mediu de umplere este de 48%. Asta înseamnă că Europa a recuperat 20 de puncte procentuale de la sfârșitul iernii, dar rămâne departe de pragul de 90% și chiar sub nivelul de 80% pe care Comisia Europeană îl consideră suficient pentru iarnă.
Pentru companii, implicația este directă: un nivel de intrare în iarnă între 70% și 76% crește probabilitatea unor vârfuri de preț în sezonul rece, iar volatilitatea se transmite rapid în costul energiei, în special în industriile cu consum intensiv de gaze. Pentru consumatori, riscul nu vine din lipsa imediată a gazului, ci dintr-o piață care poate reacționa abrupt la orice nou blocaj de ofertă.
Cauzele sunt cumulative. Consumul de iarnă a fost mai mare decât de obicei, transporturile de GNL prin Strâmtoarea Ormuz au fost afectate, iar producția din Qatar și Emiratele Arabe Unite a scăzut după războiul din Iran. După ce SUA și Israelul au atacat Iranul la sfârșitul lunii februarie, prețurile gazelor în Europa au urcat puternic, apoi s-au stabilizat relativ, reducând atractivitatea pieței europene pentru livrările de GNL, mai ales din SUA, unde furnizorii caută prețuri mai bune.
Prețul de referință al gazelor în Europa este acum de aproximativ 40 de euro pe megawatt-oră. Nivelul este puțin peste cotația de dinaintea începerii războiului din Iran, la 28 februarie, dar mult sub vârful de 342 de euro/MWh atins după invadarea Ucrainei în 2022. Pentru investitori și manageri, comparația este esențială: piața nu indică un șoc de amplitudinea celui din 2022, însă nici nu mai oferă confortul unei aprovizionări ieftine și abundente.
Comisia Europeană încearcă să evite exact acest cerc vicios, în care reumplerea accelerată a depozitelor împinge în sus prețul spot și costul contractelor pentru iarnă. Dan Jorgensen (comisarul european pentru Energie) a explicat poziția executivului european.
„Avem nevoie de un nivel ridicat pentru a ne asigura că suntem pregătiți pentru iarna viitoare, dar vrem să facem acest lucru într-un mod care să nu ducă la creșteri de prețuri pe termen scurt.”
Semnalul politic este relevant pentru piață: Bruxellesul transmite că nu vede o problemă imediată de securitate energetică și că 80% ar fi suficient. Numai că o țintă mai relaxată nu elimină riscul de preț, ci doar mută accentul de pe cantitate pe costul de înlocuire al fiecărui metru cub lipsă.
Un decalaj de câteva săptămâni în Qatar poate coborî stocurile spre 70%
Scenariile de aprovizionare arată cât de îngustă a devenit marja de siguranță. Dacă unitățile neavariate de la instalația qatareză Ras Laffan ajung la capacitate maximă până la sfârșitul lunii iulie, depozitele europene ar putea ajunge la 74% din capacitate pentru iarnă. Dacă revenirea se produce cu o lună mai târziu, nivelul ar putea coborî la doar 70%. Diferența de 4 puncte procentuale, într-o piață deja tensionată, poate schimba semnificativ prețul contractelor de iarnă.
Premierul Qatarului a declarat că producția țării va reveni la normal în câteva săptămâni în toate instalațiile de GNL, cu excepția a două unități lovite de Iran. Dar analiștii pun sub semnul întrebării ritmul real în care gazele din Qatar se vor întoarce pe piață, iar acest detaliu contează mai mult decât mesajul politic în sine.
Natasha Fielding (analist la Argus Media) a sintetizat riscul de piață, potrivit Observatornews.
„Ne aflăm într-un moment critic al verii pentru planurile Europei de refacere a stocurilor de gaze. Deși acordul anunțat între SUA și Iran a dus la scăderea prețurilor la gaze și a alimentat speranțele privind revenirea pe piață a unor cantități mari din Golf, cu cât oferta de GNL rămâne limitată mai mult timp, cu atât stocurile europene de gaze de la începutul iernii vor fi mai reduse și cu atât va fi mai mare riscul unor vârfuri de preț în sezonul rece.”
Iar incertitudinea logistică nu s-a închis. Redeschiderea Strâmtorii Ormuz rămâne sub semnul întrebării după ce o navă a fost lovită joi în regiune. Și viitorul unui acord final între SUA și Iran este incert, chiar după prelungirea armistițiului de 60 de zile. Pentru cumpărătorii europeni, asta înseamnă că riscul geopolitic rămâne inclus în preț.
Interdicția GNL-ului rusesc complică ecuația de aprovizionare a UE
Planul Uniunii Europene de a interzice complet, de la 1 ianuarie 2027, importurile de GNL rusesc adaugă un risc structural peste tensiunea din această iarnă. Miza este materială: GNL-ul rusesc reprezintă aproximativ 14% din totalul importurilor europene. Eliminarea unei ponderi de acest ordin, într-o piață care deja reumple lent depozitele, ridică întrebarea centrală pentru orice decident industrial: cu ce volum va fi înlocuit și la ce preț.
Șeful portului Bilbao a susținut că UE ar trebui să amâne interdicția pentru GNL-ul rusesc, argumentând că Europa nu poate înlocui imediat aceste cantități fără să devină prea dependentă de SUA. În portul Bilbao, gazul rusesc a ajuns la 59% din totalul importurilor între ianuarie și mai, în timp ce ponderea gazului american a scăzut la 40%. Pentru piață, raportul este relevant nu doar ca structură a importurilor, ci ca semnal privind limitele diversificării rapide.
Dar regulamentul european include o supapă. Eliminarea treptată a GNL-ului rusesc ar putea fi amânată până în noiembrie 2027 dacă statele au probleme cu umplerea depozitelor. Această clauză devine, practic, un instrument de gestionare a riscului: dacă nivelurile de stocare rămân sub presiune, securitatea aprovizionării poate prevala temporar în fața obiectivului politic de eliminare completă a gazului rusesc.
Pentru România și restul economiei europene, efectul de transmisie rămâne unul de cost. Stocurile strategice de petrol sunt considerabil diminuate, ceea ce reduce capacitatea statelor de a amortiza următorul șoc de ofertă energetică, iar valul de căldură a împins deja prețurile spot ale energiei electrice din Europa spre vârfuri record, peste media obișnuită. În aceste condiții, orice scumpire a gazului intră într-un sistem energetic cu puține amortizoare și cu o sensibilitate crescută a costurilor operaționale. Prima producție de gaze din proiectul Neptun Deep este așteptată în 2027, ceea ce lasă iarna următoare și cea de după ea dependente de aceeași ecuație externă a GNL-ului, a Strâmtorii Ormuz și a deciziilor politice dintre SUA, Iran și Bruxelles.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaNu alege polistirenul extrudat doar după grosime. Ce valori să verifici în funcție de locul în care îl montezi
 News24PNL cere explicații după audierea lui Ilie Bolojan la DNA și invocă riscul folosirii politice a justiției
 Dolce SportRomânia U21 ratează Campionatul European după 0-2 cu Finlanda și patru calificări consecutive
 GetPonyBizzarrini GT America cu 5.452 km intră la licitație și ar putea ajunge la 500.000 de dolari
 BravonetHoroscop 1 octombrie 2026. Rac și Leu au spor la planuri și discuții azi
 LylaStudiul REACT a găsit plăci de aterom la 1 din 13 participanți cu vârste între 18 și 29 de ani