
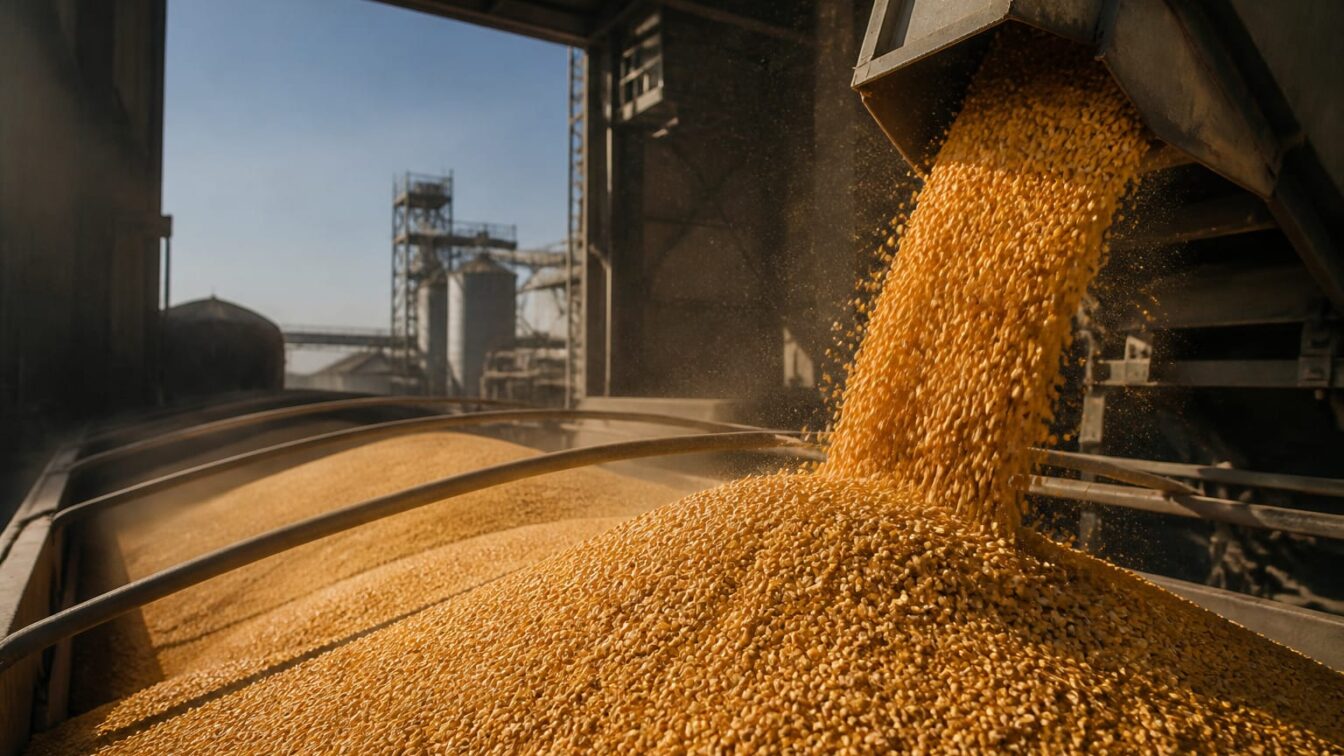
Asociația Exportatorilor de Cereale „Agrocereale” susține că reforma fiscală programată din ianuarie 2027, prin trecerea produselor agricole de la TVA de 8% la cota standard de 20% și prin aplicarea uniformă a noului impozit pe venit, ar putea lovi direct în cash-flow-ul companiilor din agribusiness. Riscul indicat de industrie nu ține doar de taxe mai mari pe hârtie, ci de capital blocat în relația cu statul, costuri bancare mai ridicate și o presiune suplimentară pe prețurile alimentare.
In cifre, la o achiziție de 1.000 de tone de floarea-soarelui la 10 lei/kg, TVA-ul urcă de la 740.000 de lei la 1,85 milioane de lei. Diferența este de 1,11 milioane de lei care rămâne blocată până la rambursare. Raportat la nivelul anterior, suma finanțată temporar crește de 2,5 ori, exact într-un sector în care exportul se face cu cotă zero și unde marjele sunt deja influențate de prețul internațional, nu de puterea de negociere locală.
Miza pentru companii este dublă. Exportatorii trebuie să acopere un gol de lichiditate mai mare, de regulă prin credit bancar, iar micii fermieri absorb o parte din șocul fiscal pentru că nu își pot recupera TVA-ul plătit pe motorină, îngrășăminte și semințe. Efectul economic este o comprimare simultană a marjelor pe lanț: traderul suportă costul finanțării, fermierul încasează mai puțin pe marfă, iar competitivitatea la export slăbește.
Iurie Rija (expert în comerțul cu cereale) a explicat mecanismul care apasă pe bilanțurile exportatorilor.
„Exportul se realizează cu cota zero, astfel încât întregul TVA achitat la achiziția mărfii pe piața internă rămâne blocat la buget până la rambursare. Legea prevede o rambursare lunară și automată, însă nu înscrie un termen fix și nu prevede dobândă în cazul în care statul întârzie. În practică, aceasta înseamnă că exportatorii finanțează statul din banii proprii, frecvent din credite bancare, la care se aplică dobânzi.”
Implicația practică pentru companii este clară: creșterea cotei de TVA nu se vede doar în decont, ci în necesarul de capital circulant. Pentru traderii cu volum mare, orice întârziere la rambursare mută costul direct în cheltuiala financiară, iar acest cost nu poate fi transferat integral în piață dacă prețul de export este dictat extern.
Noul impozit pe venit mută presiunea în marja achizitorilor agricoli
Reforma introduce și un sistem progresiv unic de impozitare a veniturilor persoanelor fizice: 7% pentru venituri anuale de până la un milion de lei și 15% pentru ce depășește acest prag. Față de actuala cotă de 6% folosită în exemplul dat de industrie, sarcina fiscală crește vizibil pentru achizitorii de produse de fitotehnie și horticultură.
Mai precis, la un rulaj de 1,2 milioane de lei, impozitul anual ar ajunge la 100.000 de lei, față de 72.000 de lei în vechiul regim. Diferența este de 28.000 de lei pe an, adică 2.333 de lei pe lună, ceea ce înseamnă o creștere a poverii fiscale cu 39%. Cum relatează Forbes, sectorul cel mai expus este cel al exportului de nuci și miez de nucă, unde plafonul de 1,2 milioane de lei se atinge rapid.
Iurie Rija a indicat că această diferență nu are unde să fie absorbită decât în marja operatorului.
„Diferența este de 28 000 de lei pe an, sau 2 333 de lei pe lună, o majorare de povară fiscal cu 39%, suportată de persoanele fizice din domeniul agricol. Impozitul mai mare spre plată de 28 mii de lei pe an se va percepe din marja achizitorului, întrucât prețul producției este dictat de piața internațională și rămâne neschimbat.”
Pentru decidenții din sector, acesta este semnalul relevant: dacă venitul este plafonat de piața externă, iar fiscalitatea internă crește, ajustarea se face fie prin reducerea prețului oferit fermierului, fie prin retragerea unor operatori din piață, mai ales în nișele cu capitalizare redusă.
Si micii fermieri rămân printre cei mai vulnerabili. Ei plătesc deja TVA de 20% la inputuri fără drept de recuperare, iar acest cost intră în prețul de vânzare. Numai că exportatorul nu poate ridica prețul final peste nivelul pieței internaționale. Rezultatul este o presiune descendentă asupra prețului de achiziție și, implicit, asupra lichidității fermei.
Presiunea fiscală riscă să se mute și în inflație, într-un moment deja tensionat
Agrocereale leagă reforma și de riscul macroeconomic. Rata anuală a inflației în Republica Moldova a fost de 7,8% în 2025 și se menține în jur de 6,8% la mijlocul anului 2026, peste ținta de 5% a băncii centrale. Pentru 2026, prognoza a fost ridicată la 8,1%, de la 4,7%, ceea ce aproape dublează estimarea anterioară.
Asociația avertizează că o majorare cu 12 puncte procentuale a TVA la alimente de bază ar putea adăuga direct 2-4 puncte procentuale la inflație, peste estimarea de 8,1% pentru 2026. Raportat la ținta de 5%, impactul de primă rundă ar însemna singur între 40% și 80% din obiectivul băncii centrale, înainte de efectele secundare din servicii și salarii.
Iurie Rija a sintetizat acest canal de transmisie.
„Dacă produsele afectate de trecerea de la 8% la 20% reprezintă o pătrime până la o treime din coșul de consum, iar majorarea se transferă integral în preț (o creștere de circa 11% a prețului brut al acestor bunuri), efectul direct de primă rundă asupra inflației va fi de ordinul a 2-4 puncte procentuale, la care se adaugă efectele de rundă secundă, prin servicii și salarii.”
Dar precedentul regional arată că efectul în preț poate depăși calculul teoretic al taxei. În România, după unificarea cotelor reduse de TVA pentru alimente de la 9% la 11% și după creșterea cotei standard de la 19% la 21%, inflația alimentară a ajuns în 2025 la 6,7%, cea mai ridicată din Uniunea Europeană, față de media europeană de 2,8%. Banca Națională a României a estimat că majorarea cotei standard cu 2 puncte procentuale înseamnă o scumpire de circa 1,83%, iar ridicarea cotei reduse cu 2 puncte procentuale, o majorare de aproximativ 1,68%.
Iar Consiliul Concurenței din România a constatat creșteri peste impactul strict al taxei: pâinea s-a scumpit cu 2,78%, carnea tocată cu 4,93%, iar unele produse de panificație cu peste 18%. Pentru operatorii agricoli, comparația este relevantă deoarece indică faptul că transmisia în preț poate depăși modelul fiscal de bază.
La aceste schimbări se adaugă alte două surse de cost. Accizele la motorină cresc trei ani consecutiv în convergență cu nivelul UE, ceea ce urcă nota de transport și logistică. Iar impozitul pe clădiri și terenuri se recalculează după valori cadastrale actualizate spre prețul de piață, cu cote locale între 0,1% și 1%, ceea ce afectează direct elevatoarele, depozitele și sediile operatorilor.
Autoritățile nu au prezentat, în datele disponibile până acum, o estimare bugetară a veniturilor suplimentare, un studiu de impact privind competitivitatea exporturilor sau mecanisme de compensare pentru micii fermieri și sectorul de achiziții, iar poziția oficială a Ministerului Finanțelor nu este indicată până în acest moment.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 27 septembrie 2026. Taur și Gemeni, o decizie de luat azi
 Revista IoanaCanicula și seceta pot crăpa pereții casei. Cum afectează solul argilos
 News24Sebastian Burduja intră primul la audieri luni, cu planul pentru Ministerul Energiei
 Dolce SportCCA explică fazele de ofsaid de la Oțelul cu Corvinul și Rapid cu FC Argeș
 GetPonyChery Tiggo 9 CSH a plecat în mod electric după ce bateria a stat 24 de ore și 5 minute în apă sărată
 BravonetClaudia Schiffer pozează în costum de baie la 56 de ani. Rutina ei nu include antrenamente intense






