Firmele care au cumpărat bunuri de lux ori au plătit construcții și amenajări de agrement pot intra în verificările punctuale anunțate de Agenția Națională de Administrare Fiscală (ANAF) la 1 octombrie 2026. Companiile selectate pe baza analizelor de risc vor trebui să justifice legătura achizițiilor cu activitatea economică, iar inspectorii vor examina TVA și cheltuielile deduse dacă bunurile servesc în fapt patronilor, administratorilor sau persoanelor apropiate. Detaliile privind verificările sunt prezentate de Playtech.ro, care citează comunicatul ANAF.
Achiziția unui bun scump nu reprezintă automat o abatere fiscală. ANAF urmărește utilizarea efectivă a acestuia și contribuția sa la obținerea unor venituri impozabile.
„Bunurile de lux înregistrate în patrimoniul firmelor vor fi analizate din perspectiva utilizării lor efective”, explică ANAF.
Justificarea economică separă investiția firmei de utilizarea personală
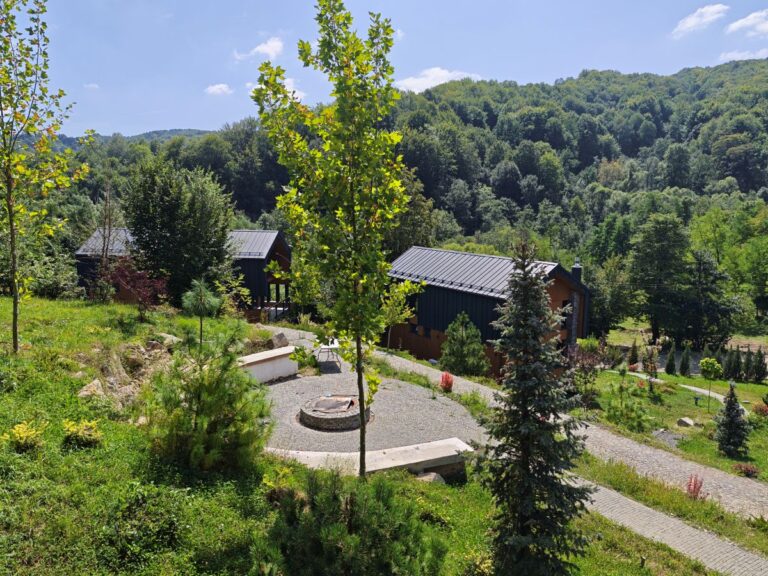
Inspectorii se vor concentra în mod deosebit asupra construcțiilor și amenajărilor de agrement achitate de societăți, îndeosebi dacă sunt amplasate la reședințele asociaților sau administratorilor. Destinația declarată a investiției va fi confruntată de inspectori cu utilizarea sa efectivă.
O zonă de agrement construită și exploatată de o firmă din turism pentru clienții săi poate avea o justificare economică. Lucrurile stau altfel când societatea finanțează o amenajare la proprietatea personală a asociatului, fără legătură cu activitatea firmei.
ANAF precizează că firmele din turism, agrement, închiriere, servicii hoteliere sau activități sportive pot avea motive economice reale pentru asemenea investiții. Deducerile rămân posibile atunci când bunurile sunt folosite în activitatea economică și sunt respectate condițiile fiscale.
ANAF compară facturile cu activitatea și contabilitatea firmei
Selecția companiilor nu se face aleatoriu, ci pe baza analizelor de risc. ANAF va corela declarațiile fiscale cu informațiile din declarația D406, SAF-T, și cu facturile transmise prin RO e-Factura.
Analizele de risc fiscal au stat și la baza controlului antifraudă efectuat la un salon de servicii estetice din București. ANAF a anunțat la 29 septembrie 2026 că, în urma verificării, au fost achitați la bugetul de stat peste 900.000 de lei.
Achizițiile identificate prin aceste sisteme vor fi comparate cu activitatea declarată de societate, situația contabilă și tratamentul fiscal aplicat. Verificarea va urmări atât motivul economic al cumpărării bunului, cât și modul în care au fost deduse TVA și cheltuielile aferente.
Controlul poate include toate cheltuielile generate de bun
Analiza nu se oprește la factura inițială. Dacă un bun din patrimoniul societății este utilizat în interes personal, inspectorii pot verifica întregul tratament fiscal aplicat acestuia.
În control pot intra:
- amortizarea înregistrată pentru bun;
- cheltuielile de întreținere;
- combustibilul plătit de societate;
- costurile reparațiilor;
- avantajele acordate asociaților, administratorilor sau angajaților prin utilizarea personală.
Declarațiile rectificative pot fi depuse înaintea verificării
ANAF susține că această conformare voluntară poate implica sume mai mici decât obligațiile fiscale stabilite ulterior de inspectori.
„Contribuabilii care constată că au dedus nejustificat TVA sau cheltuieli aferente acestor bunuri pot depune declarații rectificative înainte de demararea verificărilor”, precizează ANAF.
Corectarea vizează situațiile identificate de companie înaintea verificării și privește TVA ori cheltuielile deduse fără justificarea fiscală necesară.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaContul escrow îți poate proteja avansul pentru renovare. De ce lucrarea poate ajunge mai scumpă
 News24Încălzirea cu centrale s-ar putea scumpi cu peste 10%. Plafonarea gazelor expiră la 31 martie 2027
 Dolce SportRomânia a pierdut cu 2-1 la debutul oficial al lui Andrei Coubiș
 GetPonyBenzina ajunge la 10,01 lei, iar motorina la 11,11 lei în România. Cum stăm față de media UE
 BravonetGhid esențial despre cum să călătorești inteligent, des și sustenabil
 LylaȘase minute de citit au fost asociate cu o reducere de 68% a stresului, dar efectul nu este garantat