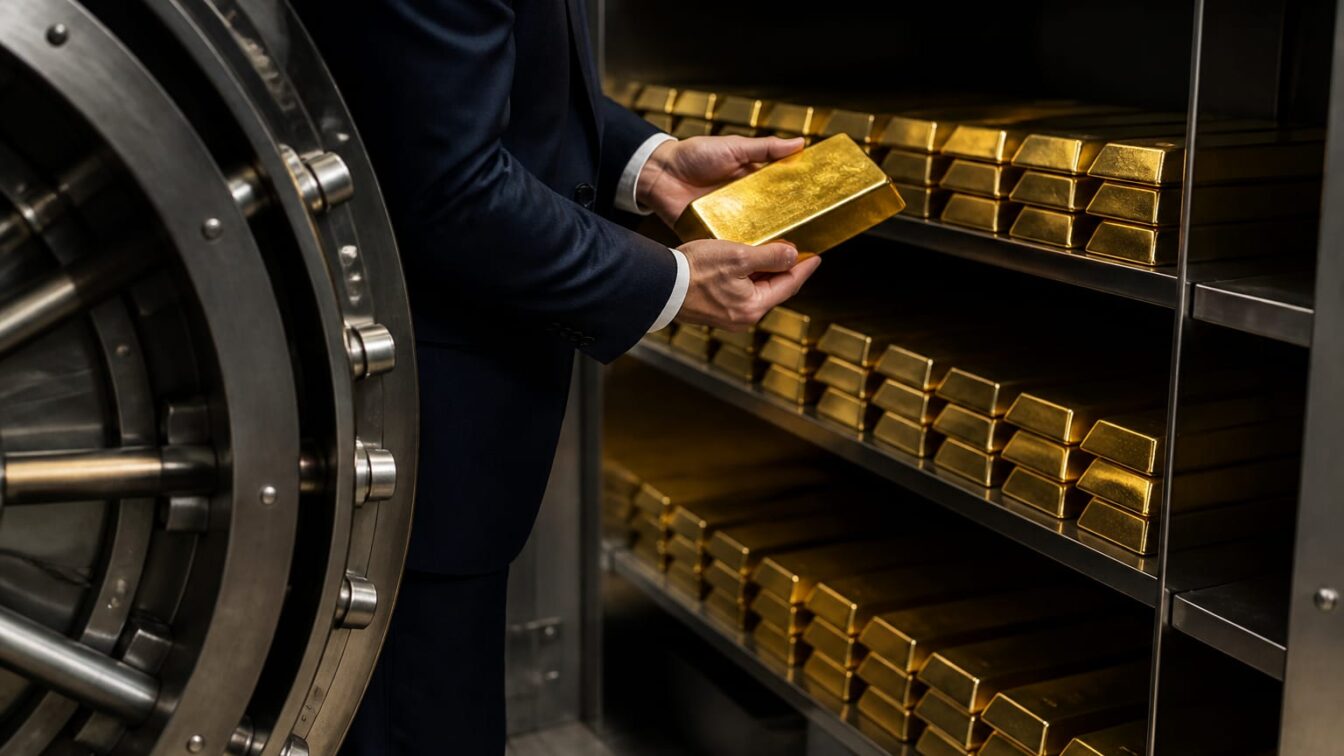
Băncile centrale reduc expunerea logistică pe seifurile din Londra și New York exact într-un moment în care aurul a depășit obligațiunile Trezoreriei SUA ca activ de rezervă principal pentru multe instituții monetare. Mișcarea nu indică o fugă din aur, ci o schimbare de arhitectură a riscului: metalul rămâne în bilanț, dar locația de depozitare devine parte a strategiei de protecție în fața sancțiunilor, conflictelor și riscului de acces limitat în criză.
Concret, 19% dintre respondenții la sondajul anual al Consiliului Mondial al Aurului, publicat marți, au declarat că și-au mărit spațiul de depozitare intern sau și-au diversificat locațiile de depozitare în străinătate în ultimele 12 luni, față de 7% în sondajul de anul trecut. În paralel, 57% dintre respondenții care au indicat unde își țin aurul au spus că folosesc Banca Angliei, în scădere de la 64% anul trecut, iar 14% au indicat Fed-ul din New York, față de 17% cu un an înainte. Scăderea este vizibilă, dar nu schimbă încă raportul de forțe: Londra rămâne nodul dominant al pieței, cu o cifră de afaceri de peste 200 de miliarde de dolari pe zi luna trecută, cea mai lichidă piață din lume.
Pentru piețe, implicația imediată nu este o prăbușire a centrelor tradiționale, ci o posibilă fragmentare graduală a infrastructurii de custodie. Dacă o parte mai mare din aur ajunge în depozite interne sau în alte jurisdicții, costul de oportunitate crește: metalul aflat mai departe de marile hub-uri de tranzacționare poate fi mai puțin ușor de mobilizat ca garanție sau de convertit rapid în lichiditate. Iar pentru statele care depind de finanțare externă în episoade de stres, această diferență contează.
Exemplele recente sunt relevante prin amplitudine. Franța a retras 129 de tone de aur din Rezerva Federală din New York între iulie 2025 și ianuarie 2026 și își depozitează acum întregul stoc pe plan intern, obținând un profit de 11 miliarde de euro din tranzacția de vânzare-cumpărare. În India, ponderea aurului deținut în străinătate de Banca Rezervei Indiei a coborât la 22% în martie 2026, de la 55% în martie 2023, după repatrieri în principal de la Banca Angliei și Banca Reglementărilor Internaționale.
Numai că ieșirile nu au golit marile seifuri occidentale. La sfârșitul lunii mai, Banca Angliei deținea aur cu 8,6% mai mult decât în urmă cu un an și administra depozite pentru aproximativ 70 de țări. Și deținerile americane de aur oficial străin au scăzut cu doar 2% de la sfârșitul anului 2024 până în aprilie 2026. Cu alte cuvinte, tendința este clară, însă masa critică a lichidității rămâne încă în piețele consacrate.
Repatrierea reduce riscul politic, dar poate slăbi accesul rapid la colateral
Motivul principal al relocărilor nu este randamentul, ci controlul. Shaokai Fan, șeful global al băncilor centrale din cadrul Consiliului Mondial al Aurului, a explicat că repoziționarea vine din preocupări legate de accesul efectiv la rezerve într-un mediu geopolitic mai tensionat.
„Preocupările geopolitice și temerile legate de menținerea accesului deplin la aur în orice moment au determinat tendința de repatriere a lingourilor de aur și de diversificare a locațiilor de depozitare. Aceste îngrijorări mocnesc de mult timp, desigur, dar cred că băncile centrale iau acum acest lucru puțin mai în serios, gândindu-se mai mult la locul în care ar trebui să își depoziteze aurul. Ele caută să atenueze riscul chiar dacă asta nu înseamnă neapărat să aducă aurul acasă.”
Pentru un administrator de rezerve, riscul exact este dublu. Primul este riscul de acces, adică posibilitatea ca într-un episod de sancțiuni sau conflict transferul fizic ori utilizarea colateralului să devină mai dificilă. Al doilea este riscul politic intern: în anumite economii, simpla păstrare a aurului în afara granițelor a devenit greu de justificat public. Junlu Liang, analist senior la firma de consultanță Metals Focus, a sintetizat această presiune astfel: „În unele țări, considerațiile politice interne au consolidat și mai mult apelurile pentru relocarea deținerilor de aur mai aproape de casă.”
Potrivit Mediafax, dezbaterea nu mai privește doar siguranța fizică a metalului, ci și utilitatea lui financiară într-o criză. Aurul păstrat la Londra sau New York poate fi folosit mai ușor în operațiuni de piață, inclusiv pentru colateralizare. Aurul repatriat integral oferă control politic și operațional mai mare, dar poate reduce viteza de monetizare dacă piața relevantă rămâne în altă jurisdicție.
Ross Norman, director executiv al Metals Daily și veteran al tranzacționării aurului, a legat explicit decizia de contextul american.
„Multe bănci centrale ar putea pune la îndoială necesitatea deținerii unor cantități semnificative de metal în SUA în contextul actual. Este un subiect încărcat din punct de vedere politic, precum și unul important din punct de vedere economic. Există un anumit grad de teatru politic în jurul locului în care îți deții aurul.”
Pentru România, cheia nu este repatrierea simbolică, ci funcția aurului în finanțarea de criză
Rezerva totală de aur a României este de aproximativ 103,6 tone și este depozitată în două locații principale. BNR nu precizează ce cantitate se află în fiecare locație și nici ce pondere exactă este ținută la Banca Angliei, însă menționează rolul aurului aflat acolo. Acest detaliu este esențial pentru evaluarea financiară: fără distribuția exactă, piața nu poate estima costul potențial al unei repatrieri integrale și nici cât de mult s-ar modifica capacitatea de a folosi aurul drept colateral extern.
Dar criteriul relevant pentru România nu este alinierea la un curent politic global, ci raportul dintre control și lichiditate. Pentru o economie care are nevoie de credibilitate externă și de flexibilitate în episoade de stres, aurul păstrat într-un centru precum Londra poate susține mai bine accesul rapid la finanțare decât aurul ținut exclusiv în țară. Dacă tendința globală se accentuează și apar centre alternative de custodie, precum Singapore sau Hong Kong, BNR ar putea avea de reevaluat nu doar geografia rezervelor, ci și costul de oportunitate al concentrării într-un singur hub.
Și există o a doua implicație, mai puțin vizibilă: dacă piața aurului se fragmentează, lichiditatea centrelor tradiționale poate rămâne mare în termeni absoluți, dar avantajul lor relativ se poate eroda. Pentru România, asta ar însemna că decizia de depozitare nu mai este binară, intern versus Londra, ci o chestiune de diversificare a accesului la colateral și de reducere a riscului jurisdicțional.
Nu a fost anunțat încă vreun plan al BNR pentru repatrierea integrală sau parțială a aurului, iar instituția nu a publicat distribuția exactă a celor 103,6 tone între cele două locații principale.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaPeste 2 milioane de cancere într-un an au fost cauzate de infecții. Ce măsuri de prevenție recomandă medicii
 Revista IoanaDurerile digestive pot continua ani după o toxiinfecție alimentară. Ce este colonul iritabil post-infecțios
 News24Doi marinari au murit și 11 au fost salvați după scufundarea navei Royad Mammadov în largul României
 Dolce SportHagi pregătește România pentru Suedia fără Drăgușin și Ghiță, după 0-6 cu Polonia
 GetPonyCinci Wuling testate în China arată diferența dintre o electrică de oraș și un SUV de 525 CP
 BravonetDouă arestări într-o singură seară pentru gemenele Indiggo. Victima ar fi chiar mama lor