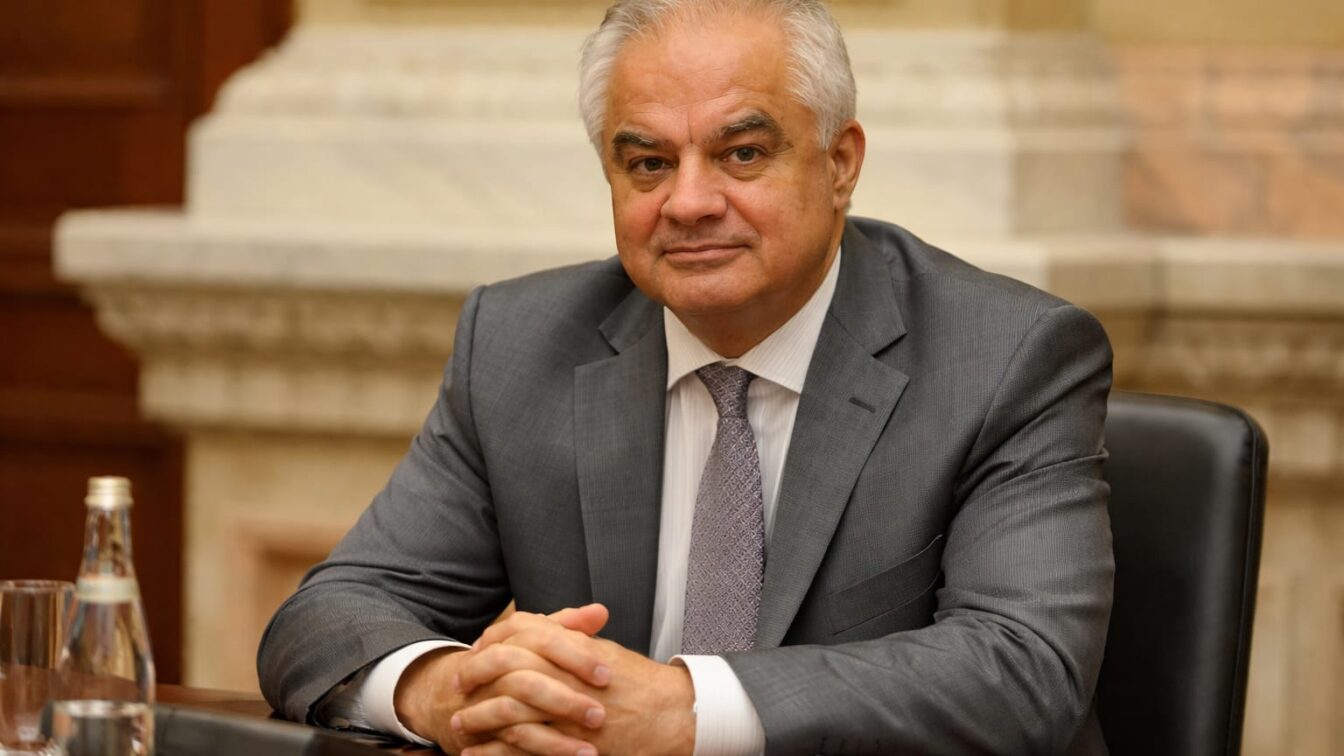
Eugen Rădulescu (consilier al guvernatorului BNR) a avertizat că România riscă un scenariu de tip Grecia la o datorie publică de numai 65% din PIB, mult sub nivelul de 250% din PIB invocat pentru Grecia, dacă deficitul bugetar rămâne ridicat și costurile de finanțare continuă să urce. Mesajul cheie pentru piață este că problema nu mai este doar nivelul datoriei, ci prețul la care statul se împrumută și credibilitatea corecției fiscale.
In practica, România este deja la 60% din PIB datorie publică, față de 11-12% din PIB în 2006, iar deficitul bugetar trece de 7% din PIB, adică de peste două ori peste plafonul european. Iar Rădulescu a legat explicit acest dezechilibru de costul datoriei: România plătește dobânzi mai mari pentru o datorie de 60% din PIB decât Franța pentru una de 120% din PIB, semn că investitorii taxează riscul fiscal și politic, nu doar volumul datoriei.
Pentru mediul de afaceri, această combinație are un efect direct. Când statul se finanțează scump, curba de randamente pentru întreaga economie se mută în sus: costul creditului suveran crește, iar companiile locale sunt evaluate printr-o primă de risc mai mare. Asta înseamnă obligațiuni corporative mai scumpe, credite bancare cu cost mai ridicat și un prag de rentabilitate mai sever pentru investițiile noi.
Numai că avertismentul BNR nu descrie o criză abstractă. El indică un risc de constrângere bugetară rapidă: dacă finanțarea se deteriorează, spațiul fiscal se comprimă, iar ajustarea nu mai poate fi amânată. Pentru companii, consecința probabilă este dublă: cerere internă sub presiune, dacă statul reduce cheltuieli, și cost de capital mai mare, dacă ratingul sau percepția de risc se înrăutățesc.
„Reducerea deficitului public trebuie să fie ținta principală. Pentru că ori o facem treptat, ori modelul Grecia. Noi ajungem acolo la 65% din PIB, față de Grecia la 250% din PIB, dacă nu privim lucrurile cu realism. Comportamentul politicienilor arată lipsă de înțelegere. Ne împrumutăm din ce în ce mai greu. Ne împrumutăm la dobânzi foarte mari. Avem deficit mare și nu părem că vrem să îl scădem și avem incertitudini politice care pot duce spre extremism, iara aceste lucruri ni le spun agențiile de rating pe față.”, a spus Eugen Rădulescu la Conferința NewMoney.Talks: „Punctul de Inflexiune”.
Costul datoriei a depășit deja educația, un semnal pentru investitori
Indicatorul cel mai sensibil din acest tablou nu este doar datoria de 60% din PIB, ci faptul că serviciul datoriei a ajuns să consume mai mult decât cheltuielile cu educația. În termeni bugetari, asta mută resurse din zona de investiție în capital uman spre plata riscului acumulat. Față de statele cu profil fiscal mai credibil, diferența nu stă doar în stocul de datorie, ci în randamentul cerut de piață pentru rostogolirea ei.
Potrivit Economica, Rădulescu a insistat că deviația fiscală din 2023 a afectat capacitatea statului de a se împrumuta „în condiții decente”. El a formulat explicit secvența astfel: „Când în 2023 îți propui 5% deficit bugetar, de la 7% din PIB și tu crești cu două procente, ți-ai ruinat posibilitatea de a te împrumuta în condiții decente.” Datele publicate nu detaliază baza exactă de raportare a acelor două puncte, dar mesajul economic este clar: piețele penalizează o abatere fiscală persistentă și lipsa unui traseu credibil de consolidare.
Dar avertismentul are și un al doilea strat. Agențiile de rating urmăresc simultan deficitul, dinamica datoriei și stabilitatea politică. Când unul dintre acești piloni slăbește, costul de finanțare urcă pentru emitentul suveran. Iar de acolo, efectul se transmite în lanț către bănci, emitenți corporativi și evaluările activelor locale. Un alt avertisment, legat de instabilitatea politică ce blochează 7,3 miliarde euro din PNRR, subliniază impactul acesteia.
Pentru investitorii în titluri de stat, semnalul este că randamentele mai ridicate vin cu un risc fiscal mai mare. Pentru companii, mai ales cele cu leverage ridicat sau cu planuri de CAPEX finanțate din credit, riscul este comprimarea marjelor și amânarea proiectelor. Sectoarele cele mai expuse sunt, de regulă, cele dependente de consum, de contracte publice și de refinanțare frecventă, fiindcă o corecție fiscală lovește simultan cererea și lichiditatea.
„În 2006, aveam o datorie publică de 11-12%. Acum am ajuns la 60% din PIB. Nu am făcut nimic cu banii. Au fost bani aruncați pe fereastră. Deficitul bugetar este elefantul din cameră. Cu el trebuie să ne liptăm în primul rând.”, a afirmat Eugen Rădulescu.
Creșterea bazată pe consum a împins economia spre o limită fiscală
Rădulescu a legat dezechilibrul actual de modelul de creștere din ultimii ani. România a urcat de la 39% din PIB pe locuitor la paritatea puterii de cumpărare din UE în 2006 la 78% în prezent, ceea ce înseamnă o dublare a convergenței reale. Față de 2006, câștigul de nivel de trai este evident. Numai că el a fost susținut și de un consum peste producție, model care devine dificil de finanțat când dobânzile cresc.
Si aici apare miza pentru decidentul economic. O corecție fiscală graduală ar însemna ajustări distribuite pe mai mulți ani, cu presiune mai mică pe cash-flow-ul companiilor și pe ocupare. Un scenariu de finanțare tensionată ar forța, în schimb, măsuri mai abrupte: tăieri de cheltuieli, taxe mai greu de evitat, investiții publice întârziate și un mediu de business mai volatil.
„Societatea a decis să consume mai mult decât produce și asta s-a întâmplat. O vreme, lucrul acesta a fost bun. În 2006 eram la 39% din PIB pe locuitor la paritatea puterii de cumpărare din UE. Acum suntem la 78%. Nicio altă țară nu a mai făcut un salt atât de amplu. Un salt mare a făcut Polonia, iar acum este undeva în ceruri, față de unde suntem noi. O vreme, aceste politici au fost suportabile și benefice. Dar au fost benefice cât timp am avut modificări legislative care au permis o societatea mai inclusivă. Am trecut deja de momentul când trebuia să schimbăm aceste politici. Avem cheltuieli cu dobânzile mai mult decât cele cu educația. Noi, cu 60% datorie publică plătim dobânzi mai mari decât Franța, care are 120% din PIB.”, a spus consilierul guvernatorului BNR.
Contextul european face comparația relevantă. Grecia a intrat într-o consolidare fiscală severă după criza din 2008-2009, când nu și-a mai putut finanța datoria externă și a fost împinsă spre tăieri de salarii, șomaj ridicat și o recalibrare dureroasă a economiei. România nu este în acel punct, dar mesajul BNR este că o economie cu datorie mai mică poate ajunge mai repede sub presiune dacă plătește semnificativ mai mult pentru finanțare și păstrează un deficit de peste 7% din PIB.
Pe termen mediu, factorul de urmărit pentru piață rămâne viteza consolidării fiscale. Dacă deficitul nu intră pe o traiectorie descendentă credibilă, randamentele suverane pot rămâne ridicate, iar diferențialul de risc față de statele UE comparabile se poate transmite în costul capitalului pentru întreaga economie, exact într-un moment în care România încearcă să păstreze fondurile europene și să avanseze cu reformele pentru aderarea la OCDE.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportCum se decide calificarea în Liga Campionilor după două manșe și când se ajunge la prelungiri sau penalty-uri
 GetPonyCamioanele intră sub restricții în tot Bucureștiul. Accesul fără autorizație aduce amenzi de 10.000 de lei
 BravonetEva Marie Saint a încetat din viață la 102 ani. A câștigat Oscarul cu primul rol de cinema
 LylaVaccinarea anti-HPV a fost asociată cu mai puține nașteri premature. Ce arată cercetarea
 Revista IoanaCum alegi porțiile de struguri, castane și dovleac când ai grijă la glicemie, fără să le excluzi din meniu
 News24Apelul Guvernului privind restanțele salariale ale judecătorilor este așteptat să fie soluționat pe 8 octombrie