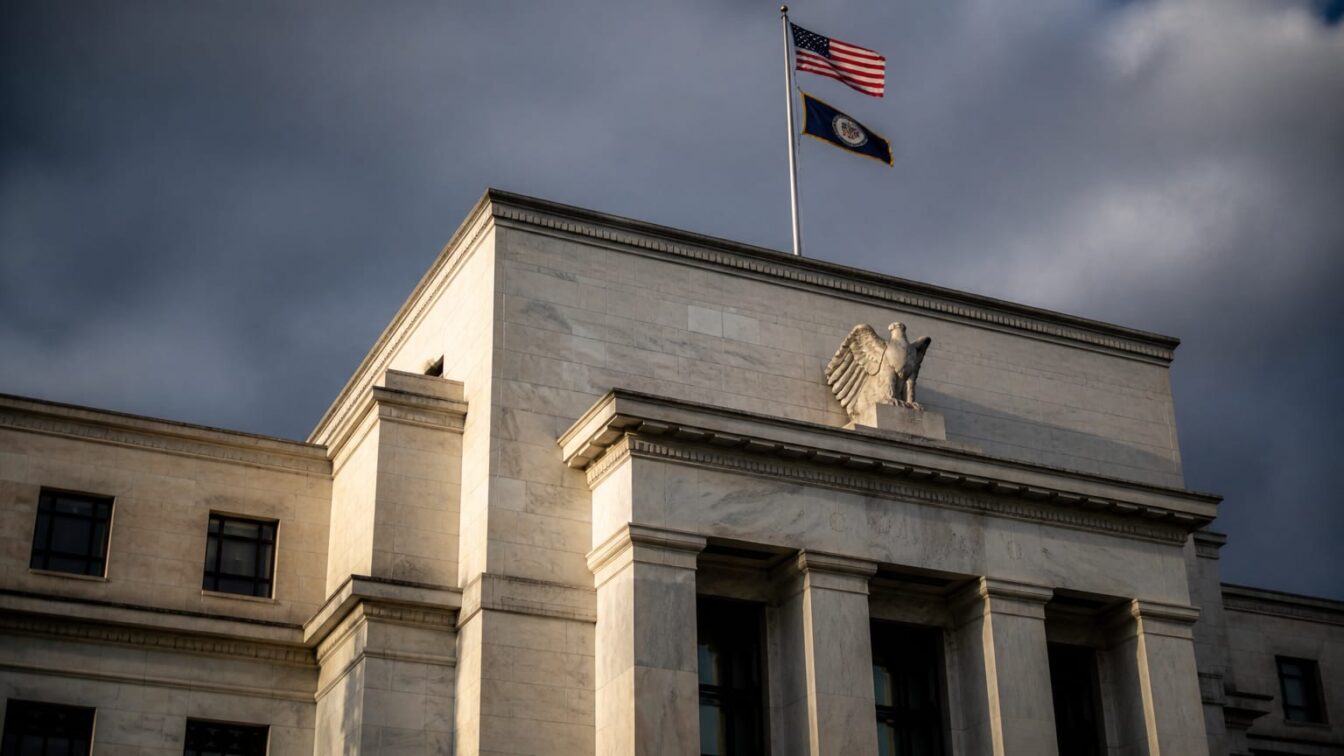
Indicele prețurilor pentru cheltuielile de consum personal, reperul urmărit de Rezerva Federală a SUA pentru inflație, este așteptat să arate joi o accelerare atât în ritm lunar, cât și anual pentru luna mai. Pentru piețe, semnalul contează mai mult decât o simplă statistică: un PCE mai ridicat după o lună deja încărcată de date nefavorabile despre prețuri ar întări scenariul unor noi majorări de dobândă în acest an.
În practică, raportul PCE ar închide o succesiune de publicări care au arătat că impactul șocului energetic nu a rămas limitat la combustibili, ci s-a propagat în economia americană. Magnitudinea exactă a accelerării nu a fost anunțată încă, dar direcția este relevantă pentru costul capitalului: dacă inflația confirmă o nouă urcare față de aprilie și față de mai anul trecut, randamentele pot urca, evaluările activelor de risc pot coborî, iar finanțarea în dolari devine mai scumpă inclusiv pentru emitenții și companiile din afara SUA.
Miza pentru companii este directă. O Fed mai agresivă înseamnă costuri mai ridicate la refinanțare, presiune pe marje și o selecție mai dură a proiectelor de investiții. Sectoarele cu leverage ridicat și cash-flow mai sensibil la dobânzi sunt, de regulă, cele mai expuse într-un astfel de mediu, în timp ce activele considerate refugiu și companiile cu bilanțuri solide tind să capteze fluxuri defensive. Iar pentru investitorii locali, mișcarea trece prin mai multe canale: costul finanțării externe, apetitul global pentru risc, cursul de schimb și reevaluarea multiplilor bursieri.
Fed a adăugat deja un semnal de înăsprire. Kevin Warsh, noul președinte al băncii centrale, nu a oferit indicii despre perspectiva sa privind prețurile sau ratele dobânzilor la prima sa ședință de politică monetară de miercuri. Numai că absența unui ghidaj explicit nu a calmat piața. Dimpotrivă, investitorii încearcă acum să reconstruiască traseul politicii monetare din două surse: datele despre inflație și discursurile oficialilor regionali ai Fed.
Într-o analiză citată de Financialpost, Anna Wong, Stuart Paul și Eliza Winger au arătat că mesajul transmis de reuniunea din iunie a fost deja unul mai dur decât anticipa o parte din piață.
„Ședința FOMC din iunie, cu jumătate din comitet înclinând spre o cale politică mai strictă, a trimis un șoc hawkish pe piețe. Chiar dacă Warsh nu și-a înaintat propriul punct pentru graficul ‘dot plot’, tonul său la conferința de presă ni s-a părut remarcabil de hawkish. O lectură fierbinte a inflației PCE va consolida probabil acest mesaj hawkish.”
Pentru decidenții din companii, traducerea este clară: dacă PCE confirmă accelerarea, probabilitatea menținerii unei politici monetare restrictive crește față de scenariul unei pauze. Asta poate însemna costuri mai mari pentru liniile de credit în dolari, discount rate mai ridicat în modelele de evaluare și presiune suplimentară asupra consumului, într-un moment în care puterea de cumpărare este deja erodată de inflație.
Discursurile oficialilor Fed pot conta aproape la fel de mult ca raportul de inflație
Calendarul din a doua parte a săptămânii poate modifica rapid poziționarea pieței. John Williams, președintele New York Fed, vorbește marți, 25 iunie. În aceeași zi este programat și Austan Goolsbee, de la Chicago Fed. Neel Kashkari, de la Minneapolis Fed, participă la un panel miercuri, 26 iunie. Dacă mesajele lor validează tonul mai ferm sugerat după reuniunea FOMC din iunie, piața va avea mai puține argumente pentru a paria pe relaxare rapidă.
Și alte date americane din mai intră în aceeași ecuație. Miercuri sunt programate vânzările de case noi, joi comenzile de bunuri de folosință îndelungată, iar vineri datele privind comerțul internațional cu mărfuri. Universitatea din Michigan publică vineri rezultatele finale ale sondajului din iunie privind sentimentul consumatorilor. Fiecare dintre aceste seturi de date poate confirma dacă inflația începe să afecteze mai vizibil cererea și investițiile sau dacă economia păstrează suficientă reziliență pentru a absorbi dobânzi mai mari.
Pentru România, implicația nu vine dintr-o legătură formală directă cu Fed, ci din prețul finanțării globale. O dobândă americană mai ridicată pe o perioadă mai lungă tinde să întărească dolarul și să reducă apetitul pentru activele emergente. Asta poate crește prima de risc cerută investitorilor, poate afecta fluxurile spre bursă și poate pune presiune pe companiile care depind de capital extern sau de importuri facturate în dolari. Iar dacă piețele globale intră într-o fază de aversiune la risc, activele cu lichiditate mai redusă suferă de regulă disproporționat.
Dar efectul nu este uniform. Exportatorii cu venituri în valută pot avea un tampon mai bun decât companiile expuse pe costuri la un dolar mai puternic. În același timp, firmele cu datorie variabilă și scadențe apropiate sunt mai vulnerabile decât cele care și-au fixat costul finanțării anterior sau operează cu grad redus de îndatorare. Pentru portofolii, accentul se mută din nou pe calitatea bilanțului, vizibilitatea cash-flow-ului și capacitatea de transfer al costurilor în preț.
Canada oferă un semnal suplimentar că presiunea pe prețuri nu s-a stins
Și datele din Canada vor fi urmărite ca test regional pentru persistența inflației. Luni, datele privind inflația ar fi arătat o accelerare la 3% în mai, pe fondul creșterii prețurilor la benzină, deși măsurile de bază au rămas moderate. Informația nu este confirmată oficial, ceea ce impune prudență în interpretare, însă direcția este relevantă: presiunea energetică continuă să reapară în economiile dezvoltate, chiar când indicatorii de bază nu transmit încă același grad de tensionare.
Banca Canadei publică miercuri rezumatul deliberărilor care au dus la menținerea ratelor stabile în această lună. Dacă documentul va arăta că banca centrală a tratat accelerarea costurilor drept un fenomen temporar, piețele vor avea un contrapunct la discursul mai ferm din SUA. Dacă, dimpotrivă, și Ottawa sugerează riscuri persistente pe inflație, argumentul pentru dobânzi ridicate mai mult timp capătă consistență la nivel nord-american.
Următorul punct critic pentru piețe rămâne publicarea de joi a indicelui PCE pentru mai, urmată de discursurile lui John Williams din 25 iunie, Austan Goolsbee din 25 iunie și Neel Kashkari din 26 iunie, adică exact combinația de date și comunicare din care se va recalibra costul global al banilor pentru semestrul al doilea.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaO studentă din Iași a ajuns la spital după ce a purtat lentile colorate cumpărate online cu 30 de lei. Mai distingea doar umbre
 Revista IoanaCum verifici traficul și publicul unui site înainte să plătești pentru un articol
 News24Fosta trezorieră PNL Bihor, cercetată pentru că ar fi ajutat 15 persoane să obțină necuvenit 1,9 milioane de lei din indemnizații de creștere a copilului
 Dolce SportAlice Ene nu apare pe lista Cupei Intercontinentale de Drift, deși a anunțat acceptul
 GetPonyPregătirea mașinii pentru iarnă poate costa 1.095,08 lei doar pentru patru anvelope 205/55 R16 și montaj
 BravonetRică Răducanu a declarat o pensie de 2.400 de lei pe lună. Soția o încasează