Datele economice aferente lunii mai 2026 arată o degradare accelerată a puterii de cumpărare la nivel național. Rata anuală a inflației se apropie de pragul de 11%, atingând cel mai ridicat nivel din ultimii trei ani și forțând companiile să își reevalueze proiecțiile de venituri pentru trimestrele următoare.
Impactul inflației asupra bugetelor de familie
Evoluția prețurilor de consum modifică radical structura cheltuielilor obligatorii pentru populație. Dacă în luna aprilie a anului trecut cheltuielile totale ale unei familii se situau la 4.800 de lei, nivelul actual a sărit la 5.300 de lei pe lună. Asta înseamnă că o gospodărie a avut nevoie de 500 de lei în plus pe an ca să își permită același nivel de trai, o presiune directă asupra veniturilor disponibile care nu țin pasul cu ritmul scumpirilor.
Facturile la utilități și costurile legate de locuință subțiază bugetul lunar cu aproape 190 de lei în plus față de anul trecut. Iar segmentul bunurilor de larg consum adaugă costuri suplimentare inevitabile pentru orice consumator.
Cifrele detaliate arată o presiune constantă.
Pachetul de bază format din mâncare, apă plată sau minerală și băuturi răcoritoare costă acum cu 120 de lei mai mult. În schimb, cheltuielile cu medicamentele și serviciile de îngrijire personală (tunsoare, coafură, cosmetică) generează costuri cu cel puțin 90 de lei lunar peste sumele plătite anterior. Toate aceste scurgeri de capital dinspre economiile populației către acoperirea nevoilor de bază reduc drastic sumele disponibile pentru investiții sau achiziții de bunuri de folosință îndelungată.
Schimbări în comportamentul de consum și efecte în retail
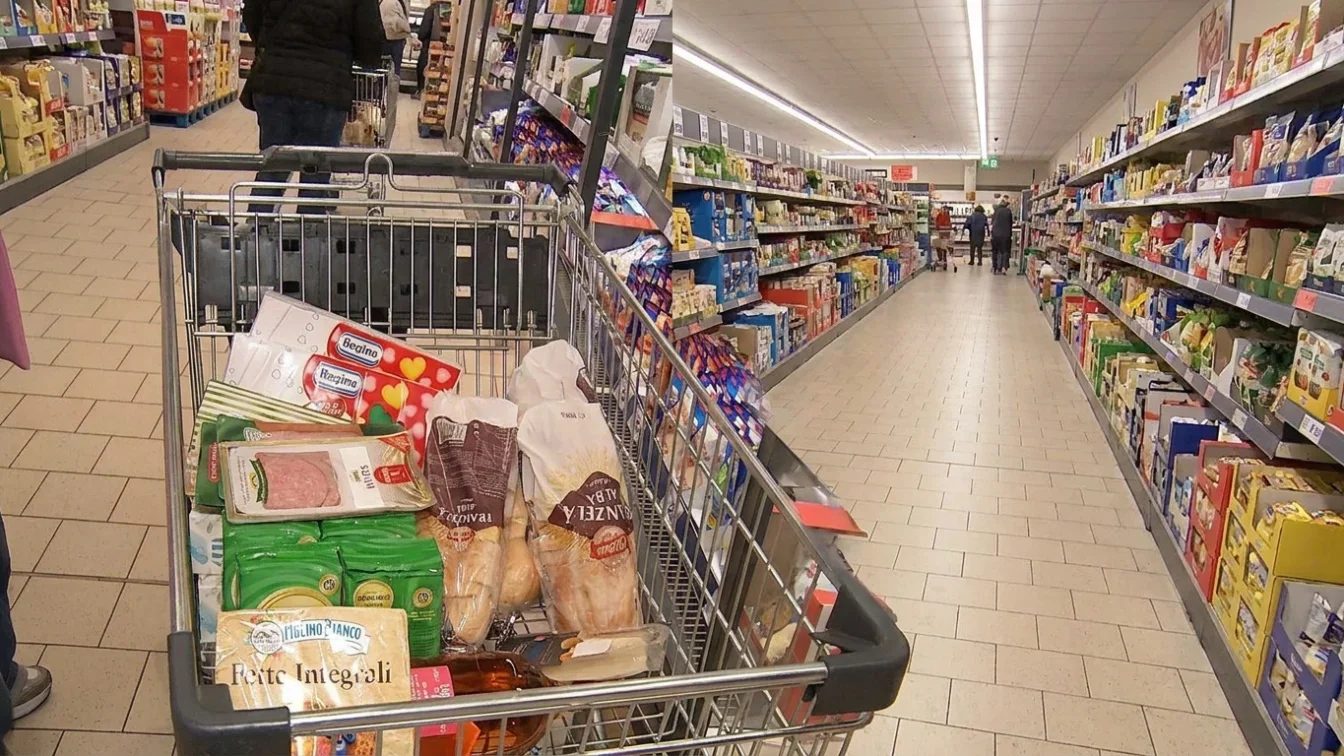
La presiunea prețurilor din piața liberă se adaugă taxele și impozitele majorate la începutul anului, care au redus și mai mult marja de manevră a bugetelor personale. Pe baza informațiilor publicate recent de Observatornews, consumatorii recurg la tăieri drastice ale listelor de cumpărături și se orientează aproape exclusiv către alimentele aflate la promoții.
Pensionara Aurelia Onciu a explicat exact această schimbare defensivă de abordare: „Da. Cafeaua am luat-o mai ieftină. Plecăm la ţară în vacanţă. […] Căutăm şi noi ce e mai ieftin. […] Şerveţele, hârtie, pâine. Banane, fructe.”
Cum se reflectă această prudență în rulajele companiilor dumneavoastră din sectorul de retail și FMCG?
Răspunsul se vede deja în marjele operaționale ale marilor rețele de magazine. Deși cifra de afaceri poate înregistra creșteri nominale pur inflaționiste, volumul real al mărfurilor vândute stagnează, forțând retailerii să absoarbă o parte din costurile pe lanțul de aprovizionare pentru a nu bloca complet consumul.
Anomalia statistică de pe piața chiriilor
Un alt element care a generat discuții aprinse în mediul de business și pe piața imobiliară este creșterea chiriilor cu 33% într-o singură lună, un procent considerat extrem de atipic. Numai că statisticienii de la Institutul Național de Statistică (INS) au explicat că această majorare vine din dublarea chiriilor pentru locuințele de stat, care se aflau la un nivel mult sub prețul pieței libere.
Însă profesioniștii din real estate contestă relevanța acestui indicator pentru economia reală și pentru calculul randamentelor investiționale (yield-ul brut generat de închirierea proprietăților rezidențiale).
Consultantul imobiliar Georgian Marcu a criticat dur metodologia de calcul. „Cifrele transmise de INS n-au nicio legătură cu piaţa. […] În Bucureşti sunt 4 mii de locuinţe de necesitate. La ora actuală sunt 30 de mii de anunţuri din piaţa liberă. Deci cele 4 mii, cât reprezintă din total? Este extrem de stupid, nu are nicio legătură cu realitatea. […] O să vină proprietarii şi o să-mi spună: ‘Am văzut eu că au crescut chiriile cu 35%, hai să le mărim şi noi!’. Şi o să stea 6 luni cu ele în piaţă. Şi o să vadă că piaţa nu asimilează noile preţuri”, a explicat acesta.
Așteptările pentru politica monetară a BNR
Pentru deciziile dumneavoastră de planificare financiară și bugetare pe termen mediu, perspectiva temperării prețurilor rămâne una îndepărtată. O inflație ridicată menține presiunea pe dobânda de politică monetară, ceea ce se traduce direct în costuri de finanțare ridicate pentru liniile de credit corporative și pentru creditele ipotecare legate de indicele de referință IRCC.
Banca Națională a României (BNR) estimează în cele mai recente prognoze că rata anuală a inflației va coborî la 2,7% abia la sfârșitul anului viitor.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetEva Marie Saint a încetat din viață la 102 ani. A câștigat Oscarul cu primul rol de cinema
 LylaDe ce te trezești fără să te poți mișca. Ce poți face pentru a reduce riscul de paralizie în somn
 Revista IoanaCum alegi membrana pensulabilă pentru hidroizolație și ce verifici ca să protejezi suprafața de apă
 News24Adrian Chiriac trece evaluarea pentru contencios la instanța supremă după o carieră exclusiv penală
 Dolce SportCum se verifică certificatul unui instructor sportiv și ce acte sunt cerute pentru obținerea carnetului
 GetPonyMotocicliștii pot avansa cu cel mult 20 km/h pe lângă mașinile oprite. Condițiile pentru trecerea în siguranță