Pentru un credit nou de 300.000 de lei, contractat pe 30 de ani cu dobândă variabilă, rata calculată ajunge la 2.110 lei pe lună. Valoarea folosește IRCC în vigoare și o marjă exemplificativă de 2 puncte procentuale, fără comisioane, asigurări și alte costuri contractuale.
ROBOR a urcat la toate cele patru scadențe pe 25 septembrie
Dobânzile de referință pentru 25 septembrie 2026 arată creșteri față de ședința precedentă la toate cele patru scadențe urmărite. Seriile zilnice publicate de Banca Națională a României (BNR) BNR indică următoarele niveluri:
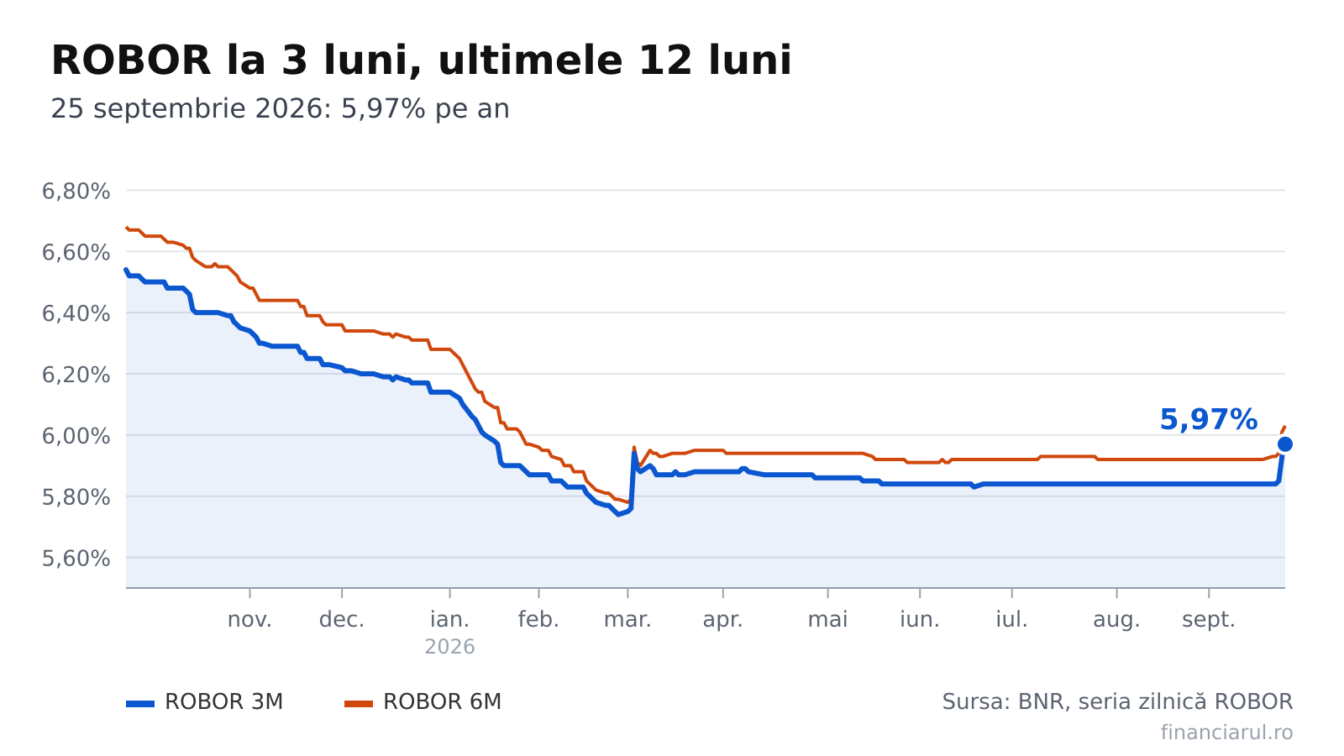
- ROBOR la 3 luni a ajuns la 5,97% pe an, cu 0,04 puncte procentuale peste valoarea din 24 septembrie;
- ROBOR la 6 luni a urcat la 6,03% pe an, în creștere cu 0,02 puncte procentuale;
- ROBOR la 12 luni a avansat la 6,09% pe an, tot cu 0,02 puncte procentuale;
- ROBOR la 1 lună a crescut la 5,92% pe an, cu 0,05 puncte procentuale față de ședința anterioară.
Mișcarea zilnică este ascendentă, însă valorile pentru scadențele de 3, 6 și 12 luni rămân sub maximele atinse în ultimele 12 luni.
IRCC de 5,56% se aplică până la sfârșitul lunii septembrie
Indicele de referință pentru creditele consumatorilor (IRCC) folosit în contracte este 5,56% pe an. Acesta a fost calculat din tranzacțiile înregistrate în trimestrul 1 din 2026 și se aplică în perioada 1 iulie – 30 septembrie 2026.
Indicele precedent, aferent trimestrului 4 din 2025, a fost 5,58%. Scăderea dintre cele două valori este de 0,02 puncte procentuale.
IRCC zilnic, care intră ulterior în calculul mediei trimestriale, a fost 5,82% la 24 septembrie 2026. Valoarea a crescut cu 0,30 puncte procentuale față de 23 septembrie, iar în ultimele ședințe publicate a oscilat între 5,52% și 5,82%.
Ratele calculate diferă cu până la 72 de lei pe lună față de acum un an
Creditul nou prezentat în deschidere are o rată de 2.108 lei dacă se folosește indicele din trimestrul 1 al anului 2025. La nivelul actual, diferența este de 2 lei pe lună și de 25 de lei pe an, iar dobânda totală calculată pentru întreaga perioadă ajunge la 459.594 lei.
Pentru un credit nou de 150.000 de lei pe 25 de ani, cu IRCC și aceeași marjă exemplificativă, rata lunară este 1.114 lei. La indicele de acum un an ar fi fost 1.113 lei, ceea ce înseamnă un plus de 1 leu pe lună și de 12 lei pe an. Dobânda totală pe întreaga durată este 184.304 lei.
În cazul unui credit vechi de 200.000 de lei, cu 20 de ani rămași și dobândă formată din ROBOR la 3 luni plus marja băncii, rata calculată este 1.669 lei. La valoarea indicelui din 25 septembrie 2025 ar fi ajuns la 1.741 lei. Diferența este de minus 72 de lei pe lună și minus 859 de lei pe an, iar dobânda totală pe perioada rămasă este 200.596 lei.
Pentru un credit vechi de 100.000 de lei, cu 15 ani rămași și ROBOR la 6 luni plus marjă, plata lunară este 957 de lei, față de 995 de lei la indicele de acum un an. Reducerea rezultată este de 38 de lei pe lună și 455 de lei pe an. Dobânda totală calculată ajunge la 72.329 de lei.
Calculele publicate pe pagina Dobânzile azi folosesc formula anuității, adică rate egale, și o marjă de 2 puncte procentuale aleasă exclusiv ca exemplu. Ratele efectiv plătite pot include comisioane, asigurări și alte costuri prevăzute în contract.
ROBOR rămâne sub nivelurile de acum un an
ROBOR la 3 luni era 5,84% în toate cele trei repere anterioare, respectiv acum 7 zile, la 18 septembrie, acum 30 de zile, la 26 august, și acum 90 de zile, la 26 iunie. Creșterea până la nivelul curent este de 0,13 puncte procentuale în fiecare comparație.
În urmă cu un an, la 25 septembrie 2025, același indice era 6,54%, cu 0,57 puncte procentuale peste valoarea curentă. În ultimele 12 luni, minimul a fost 5,74% la 27 februarie 2026, iar maximul a coincis cu nivelul anual de comparație.
ROBOR la 6 luni era 5,92% la reperele de 7, 30 și 90 de zile, astfel că avansul cumulat este de 0,11 puncte procentuale. Față de nivelul de 6,68% din urmă cu un an, indicele este mai jos cu 0,65 puncte procentuale. Intervalul ultimelor 12 luni a avut un minim de 5,78% la 2 martie 2026 și un maxim egal cu valoarea anuală de comparație.
La scadența de 12 luni, nivelul din urmă cu 7, 30 și 90 de zile a fost 5,98%, iar diferența curentă este de plus 0,11 puncte procentuale. Indicele se află cu 0,76 puncte procentuale sub valoarea de 6,85% din 25 septembrie 2025. Minimul perioadei a fost 5,92% la 2 martie 2026.
ROBOR la 1 lună se situa la 5,74% în urmă cu 7 și 30 de zile, ceea ce corespunde unui avans de 0,18 puncte procentuale. La 26 iunie era 5,75%, cu 0,17 puncte procentuale sub nivelul curent, iar valoarea de acum un an era 6,09%, tot cu o diferență de 0,17 puncte procentuale. Minimul ultimelor 12 luni a fost 5,64% la 2 martie 2026.
Evoluția IRCC trimestrial arată astfel:
- trimestrul 1 din 2025, 5,55%;
- trimestrul 4 din 2024, 5,55%;
- trimestrul 3 din 2024, 5,66%;
- trimestrul 2 din 2024, 5,99%;
- trimestrul 3 din 2025, 5,68%;
- trimestrul 2 din 2025, 6,06%.
Data contractului stabilește indicele folosit la calcularea dobânzii
Creditele în lei acordate înainte de mai 2019 au, în general, dobânda variabilă legată de ROBOR la 3 sau 6 luni, la care se adaugă marja fixă a băncii. Creditele noi în lei cu dobândă variabilă folosesc IRCC plus marja înscrisă în contract.
O creștere de un punct procentual a indicelui ridică tot cu un punct dobânda anuală rezultată înainte de includerea celorlalte costuri. Același mecanism funcționează pentru ambele categorii: modificarea ROBOR intră în dobânda creditelor vechi la data de actualizare din contract, iar modificarea IRCC intră în dobânda creditelor noi în perioada în care noul indice trimestrial devine aplicabil.
Exemplele arată și diferența de ritm dintre cei doi indicatori. IRCC contractual se modifică trimestrial și a produs variații lunare reduse față de reperul anual folosit, în timp ce scăderea anuală a ROBOR a redus mai mult plățile lunare calculate pentru împrumuturile vechi.
ROBOR și IRCC sunt calculate prin metode diferite
ROBOR, adică Romanian Interbank Offer Rate, este rata medie a dobânzii la care băncile din România se împrumută între ele în lei. Reuters o calculează în fiecare zi lucrătoare, la ora 11, folosind cotațiile băncilor participante, iar BNR publică valorile pentru scadențe de la o zi la 12 luni.
IRCC zilnic este media dobânzilor tranzacțiilor interbancare, ponderată cu volumele acestora. IRCC trimestrial, cel preluat în contractele consumatorilor, reprezintă media aritmetică a indicilor zilnici din trimestrul de referință și se aplică din prima zi a celui de-al doilea trimestru următor.
Marja băncii rămâne fixă potrivit contractului și diferă între creditori. Formula folosită în exemple presupune rate egale și nu include comisioane, asigurări sau alte costuri contractuale, iar comparația anuală păstrează aceeași marjă și schimbă numai indicele de referință.
Datele complete și actualizate: Dobânzile azi, ROBOR și IRCC.
Citește și:
- Cursul BNR din 25 septembrie coboară euro la 5,2718 lei. Ratele, chiriile și salariile în euro costă mai mult în lei față de anul trecut
- Statul se împrumută la 7,52%, iar scumpirea euro majorează chiriile și ratele în euro plătite din lei
- Euro a urcat la 5,2788 lei. Cât ajung în lei ratele, chiriile și salariile în euro
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCoșul de bază variază între 20,15 lei și 25,96 lei. Cum verifici produsele cu adaos plafonat
 News24Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
 Dolce SportTara Moore pierde acțiunea de 20 de milioane de dolari împotriva WTA și rămâne suspendată până în 2027
 GetPonyÎn Austria, mașinile electrice pot circula cu 130 km/h, iar termicele și hibridele sunt limitate la 100 km/h pe anumite sectoare de autostradă
 BravonetAndreea Vasile și-a schimbat corpul și rutina pentru „Inimă sub acoperire”. S-a pregătit peste un an
 Lyla6 aplicații de dating pe care le poți folosi fără abonament. Ce funcții sunt gratuite