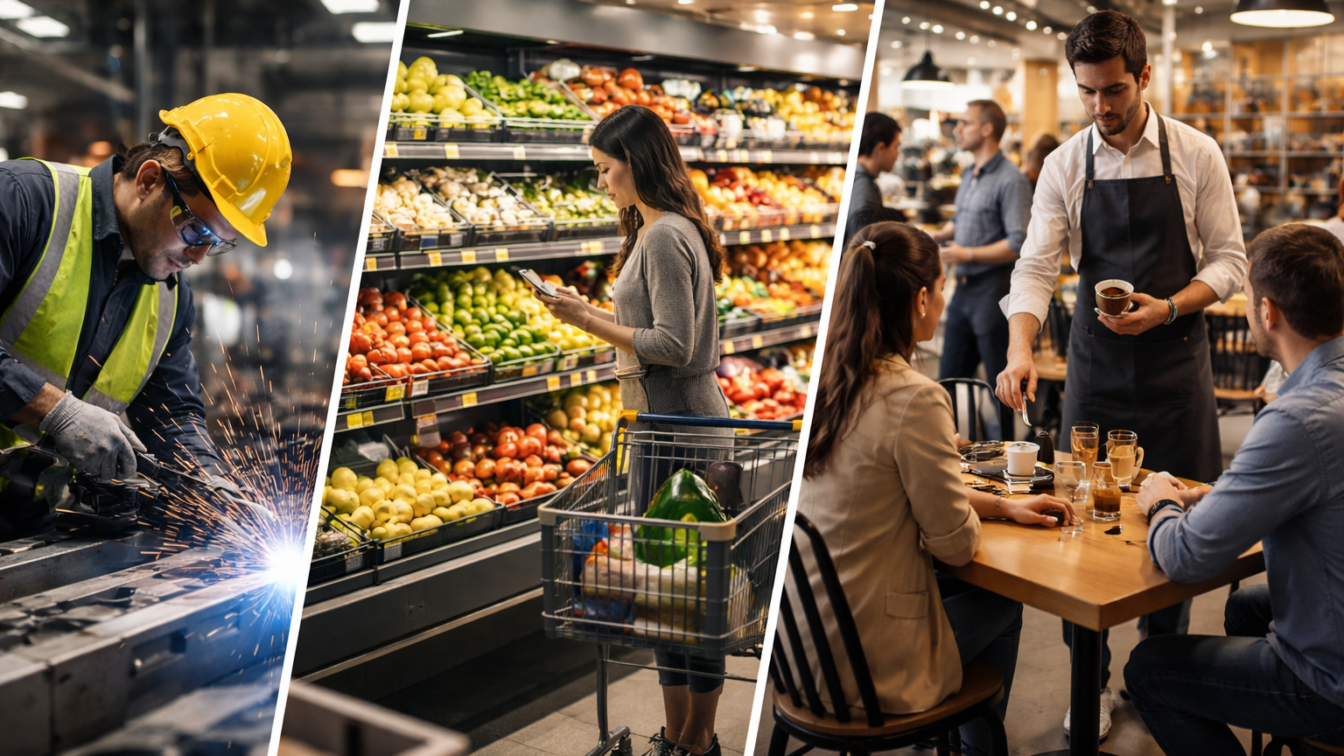
Inflația din SUA a depășit din nou ritmul de creștere al salariilor, iar semnalul pentru companii și investitori este mai slab decât ar sugera media agregată a pieței muncii. În luna mai, inflația a fost de 4,2%, peste avansul de 3,4% al salariilor din sectorul privat, a doua lună consecutivă în care veniturile nominale cresc mai lent decât prețurile.
Pe scurt, diferența este de 0,8 puncte procentuale în defavoarea salariilor, după ce inflația a trecut de pragul de 4% pentru prima dată din 2023. Pentru consum, asta înseamnă erodarea puterii de cumpărare la nivel agergat. Pentru companii, înseamnă un mediu în care cererea gospodăriilor rămâne sub presiune, chiar dacă anumite nișe ale pieței muncii continuă să împingă în sus costul cu forța de muncă.
Datele arată însă că distribuția presiunii nu este uniformă. Trei sectoare majore din economia americană au înregistrat în mai o creștere salarială mai mare decât inflația, ceea ce indică existența unor buzunare de reziliență pe piața muncii. Cazul cel mai clar este sectorul informațiilor, unde creșterea salarială a fost cu peste un punct procentual peste inflație, deci cu cel puțin 5,2% în termeni nominali, raportat la inflația de 4,2%.
Pentru decidenții din companii, lectura utilă nu este că presiunea salarială s-a relaxat, ci că ea s-a fragmentat. La nivel de ansamblu, salariile reale scad. Numai că în sectoarele care încă plătesc peste inflație, competiția pentru competențe rămâne intensă, iar bugetarea costurilor de personal nu poate fi făcută doar pe baza mediei economiei.
Sectorul informațiilor arată o creștere salarială puternică, dar și o contracție de 11% a ocupării
Cea mai relevantă nuanță vine chiar din sectorul care pare, la prima vedere, cel mai rezistent. Ocuparea forței de muncă în sectorul informațiilor a scăzut cu 11% față de cel mai recent vârf, atins la sfârșitul anului 2022, și cu 1% față de ianuarie. Asta schimbă semnificativ lectura indicatorului salarial.
Mai exact, o parte din avansul câștigurilor orare medii ar putea fi explicată nu doar prin salarii mai mari pentru angajații păstrați, ci și prin faptul că reducerile de personal ar fi lovit mai puternic lucrătorii cu salarii mai mici. Dacă această ipoteză se confirmă, media salarială urcă mecanic, fără ca întregul sector să fie într-o poziție mai bună. Pentru management, diferența este esențială: una este creșterea organică a salariilor într-o piață tensionată, alta este o medie mai mare obținută pe fondul eliminării segmentelor mai slab plătite.
Iar implicația financiară este directă. Un indicator agergat favorabil poate ascunde, în realitate, o combinație de concedieri și polarizare a forței de muncă. Asta afectează atât evaluarea cererii viitoare de consum, cât și planurile de recrutare, investițiile în capital uman și estimările privind marjele EBITDA în industriile expuse la costuri salariale.
Potrivit Businessinsider, dosarul nu identifică celelalte două sectoare în care salariile au depășit inflația și nici nu oferă o prognoză pentru lunile următoare. Absența acestor detalii limitează comparația între sectoare, dar nu schimbă concluzia de fond: media națională transmite slăbirea veniturilor reale, în timp ce unele sectoare pot afișa reziliență aparentă, uneori influențată de restructurări.
Pentru afaceri, semnalul util nu este media salarială, ci compoziția ei
Din perspectivă de business, aceasta este miza principală. Dacă inflația de 4,2% continuă să depășească avansul general al salariilor de 3,4%, gospodăriile americane vor avea mai puțin spațiu pentru consum discreționar. Pentru companiile orientate către piața de masă, riscul este o cerere mai slabă. Pentru companiile din sectoare cu salarii peste inflație, riscul rămâne legat de retenție și de costul recrutării.
Și pentru investitori, datele cer o lectură mai fină. Un sector care raportează salarii în creștere peste inflație poate părea un pariu defensiv. Dar dacă aceeași dinamică este însoțită de o scădere de 11% a ocupării față de vârful de la sfârșitul anului 2022 și de încă 1% din ianuarie, atunci semnalul privind sănătatea fundamentală a sectorului este mixt. Câștigul salarial mediu nu mai este suficient, luat singur, pentru a evalua reziliența pieței.
Dar efectele nu se opresc în SUA. Pentru Europa și România, unde companiile concurează pentru talente în industrii conectate la economia americană, astfel de date pot schimba așteptările privind migrația forței de muncă, politica salarială și atractivitatea unor investiții. Dacă sectoarele reziliente din SUA continuă să plătească peste inflație, presiunea asupra salariilor din piețele conectate poate persista. Dacă însă avansul salarial este umflat de concedieri în segmentele inferioare de plată, semnalul pentru investiții devine mai prudent.
Dosarul nu oferă serii comparabile pentru România și nici o împărțire pe niveluri de experiență sau specializare pentru angajații afectați de tăierile de personal din sectorul informațiilor. Ce este cert, pe baza datelor din mai, este că inflația de 4,2% a depășit pentru a doua lună la rând creșterea generală a salariilor de 3,4%, în timp ce sectorul informațiilor a combinat salarii peste inflație cu o contracție a ocupării de 11% față de vârful de la sfârșitul anului 2022.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaUnele farmacii din Slatina rămân fără vaccin antigripal. Unde s-au mai găsit doze
 News24România și Bulgaria cer imagini din satelit după atacurile asupra navelor din Marea Neagră
 Dolce SportGică Hagi rămâne selecționer după patru eșecuri consecutive, anunță Mihai Stoichiță
 GetPonyLa 75.000 de mile, 12 piese și consumabile ale mașinii merită verificate. Ce simptome cer un control mai devreme
 BravonetSora lui Ken Urker o acuză pe Gypsy Rose Blanchard că minte. Autumn spune că nu mai erau împreună
 LylaBPC-157 pentru recuperarea după leziuni are dovezi aproape exclusiv din laborator și de la animale