Ratele orientative pentru cele patru credite analizate sunt mai mici la dobânzile din 21 octombrie 2026 decât la indicii de acum un an. Comparația păstrează aceeași marjă bancară, însă suma plătită efectiv depinde de contract, inclusiv de comisioane și asigurări.
ROBOR azi
ROBOR, rata medie a dobânzilor la împrumuturile interbancare în lei, are următoarele valori în seria publicată de Banca Națională a României (BNR) pentru 21 octombrie 2026. Variațiile sunt exprimate în puncte procentuale și se raportează la ședința din 20 octombrie:
- Scadența de 3 luni: 6,09% pe an, cu o variație de 0,00 puncte procentuale.
- Scadența de 6 luni: 6,14% pe an, cu o variație de 0,00 puncte procentuale.
- Scadența de 12 luni: 6,20% pe an, după o creștere de 0,01 puncte procentuale.
- Scadența de o lună: 6,03% pe an, cu o variație de 0,00 puncte procentuale.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Calculul folosește tranzacțiile din trimestrul al doilea al anului. Față de valoarea precedentă, de 5,56%, aferentă primului trimestru, creșterea este de 0,01 puncte procentuale.
Ultima valoare zilnică publicată este cea din 20 octombrie 2026: 5,76%, în urcare cu 0,05 puncte procentuale față de 19 octombrie. Intervalul ultimelor zece ședințe este cuprins între 5,71% și 5,83%. În contracte intră însă indicele trimestrial.
Seria zilnică a pornit de la 5,83% pe 7 octombrie. Au urmat 5,77% pe 8 octombrie, cu o scădere de 0,06 puncte, și aceeași valoare pe 9 octombrie. Pe 12 octombrie a ajuns la 5,79%, în creștere cu 0,02 puncte; pe 13 octombrie a coborât la 5,74%, cu 0,05 puncte.
Pe 14 octombrie, indicele a fost de 5,75%, după un avans de 0,01 puncte. A revenit la 5,74% pe 15 octombrie, cu o scădere de 0,01 puncte, apoi la 5,71% pe 16 octombrie, cu 0,03 puncte mai puțin. Nivelul s-a menținut pe 19 octombrie. Toate aceste variații sunt în puncte procentuale, față de ședința anterioară.
Cât înseamnă la rată
Calculele orientative folosesc o marjă de 2 puncte procentuale, aleasă exclusiv pentru exemple. Aceasta se adaugă indicelui de referință. Pentru comparația anuală sunt folosite IRCC aferent trimestrului al doilea din 2025 și valorile ROBOR din 21 octombrie 2025, fără modificarea marjei.
Pentru finanțarea nouă de 300.000 de lei, rambursabilă în 30 de ani, dobânda rezultată este 7,57% pe an. Plata lunară calculată ajunge la 2.112 lei, comparativ cu 2.214 lei la indicele anterior cu un an. Reducerea indicată este de 102 lei lunar și 1.222 lei anual. Dobânda totală din simularea pentru întreaga durată este de 460.335 lei.
La un împrumut nou de 150.000 de lei, cu durata de 25 de ani, aceeași dobândă anuală de 7,57% conduce la o rată de 1.115 lei. Comparația cu indicele de acum un an indică 1.164 lei, cu o reducere calculată de 48 lei lunar și 580 lei anual. Dobânda cumulată în simulare este de 184.598 lei.
Pentru împrumutul vechi, acordat înainte de mai 2019, cu suma de 200.000 de lei și încă 20 de ani de rambursare, indicele la 3 luni plus marja generează o dobândă de 8,09%. Rata rezultată este de 1.684 lei, față de 1.723 lei în comparația anuală. Diferența este de 39 lei lunar și 467 lei anual, iar dobânda totală calculată pentru perioada rămasă este de 204.184 lei.
La creditul vechi de 100.000 de lei, cu încă 15 ani de rambursare și dobândă legată de ROBOR la 6 luni, dobânda rezultată este de 8,14%. Rata calculată este de 964 lei, față de 988 lei la indicele de anul trecut. Reducerea este de 24 lei lunar și 287 lei anual. Dobânda cumulată în simulare ajunge la 73.475 lei.
Contractele reale includ și comisioane, asigurări sau alte costuri. Marja băncii este cea stabilită contractual și diferă între instituții; valoarea utilizată aici nu reprezintă o ofertă bancară.
Cum a evoluat în ultimele 12 luni
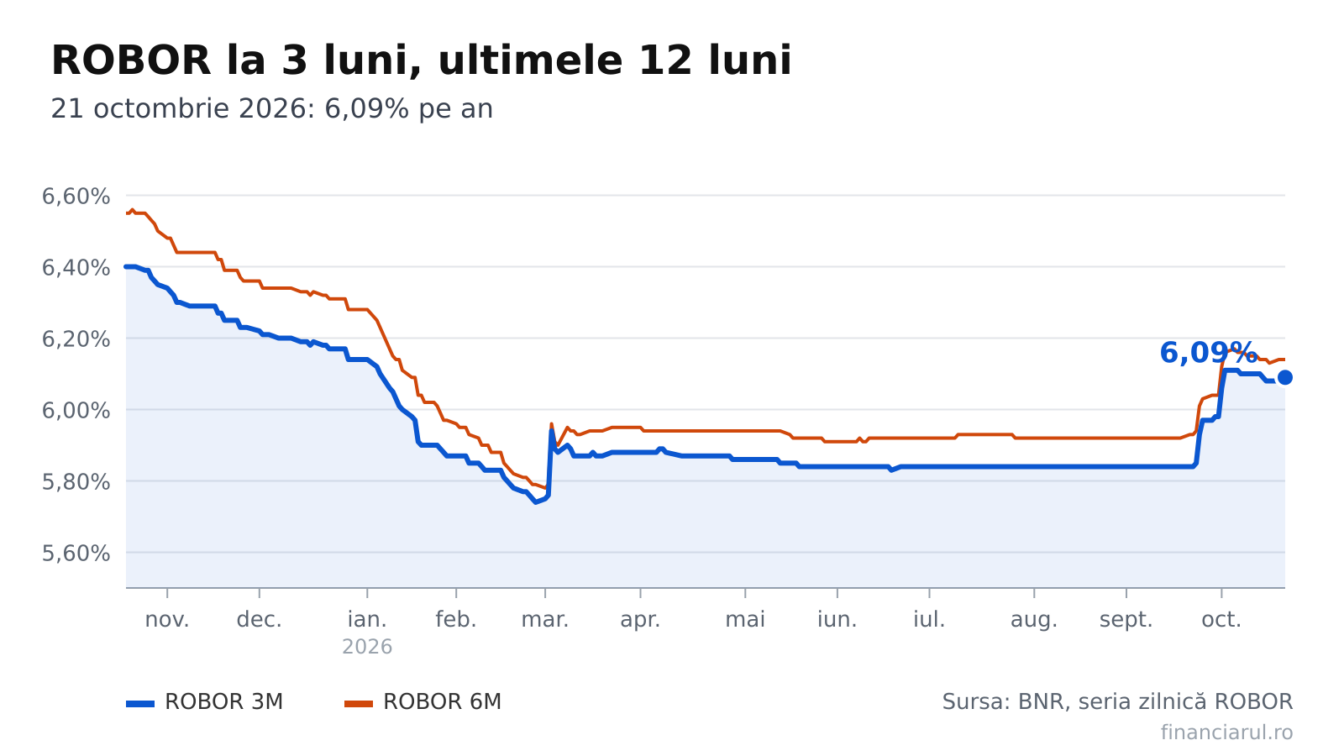
Seria ROBOR la 3 luni cuprinde 251 de ședințe între 21 octombrie 2025 și 21 octombrie 2026. La reperul de acum șapte zile, 14 octombrie 2026, nivelul era de 6,09%, astfel că diferența până la ultima ședință este de 0,00 puncte procentuale.
La 21 septembrie și la 23 iulie 2026, reperele de 30 și 90 de zile, valoarea era de 5,84%. Față de fiecare, indicele actual este mai mare cu 0,25 puncte procentuale. Reperul anual, din 21 octombrie 2025, era de 6,40%, ceea ce înseamnă o scădere de 0,31 puncte procentuale.
Minimul acestei scadențe în interval a fost de 5,74%, atins pe 27 februarie 2026. Maximul coincide cu reperul anual.
Pentru ROBOR la 6 luni, valoarea din 14 octombrie era de 6,14%, fără diferență până la ultima ședință. Pe 21 septembrie și 23 iulie era de 5,93%, cu 0,21 puncte procentuale sub nivelul actual. Față de 6,55% pe 21 octombrie 2025, scăderea este de 0,41 puncte. Minimul anual a fost de 5,78%, pe 2 martie 2026, iar maximul de 6,56%, pe 23 octombrie 2025.
La scadența de 12 luni, reperul din 14 octombrie era de 6,20%, identic cu cel actual. Pe 21 septembrie și 23 iulie se înregistrau 5,98%, diferența fiind de plus 0,22 puncte procentuale. Valoarea de 6,77% din 21 octombrie 2025 reprezintă și maximul anual; față de aceasta, scăderea este de 0,57 puncte. Minimul de 5,92% a fost atins pe 2 martie 2026.
Pentru scadența de o lună, nivelul din 14 octombrie era de 6,03%, fără schimbare până la ultima ședință. Valorile din 21 septembrie și 23 iulie erau de 5,74%, diferența actuală fiind de plus 0,29 puncte procentuale. Față de 5,95% la 21 octombrie 2025, creșterea este de 0,08 puncte. Extremele anuale sunt 5,64%, pe 2 martie 2026, și 6,08%, pe 5 octombrie 2026.
Pentru IRCC trimestrial, istoricul aplicării începe cu 5,66% în perioada 1 ianuarie – 31 martie 2025, valoare calculată pentru trimestrul al treilea din 2024. În intervalul 1 aprilie – 30 iunie 2025 s-au aplicat 5,55%, aferente trimestrului al patrulea din 2024, după o scădere de 0,11 puncte procentuale.
Între 1 iulie și 30 septembrie 2025, indicele a rămas la același nivel, pe baza primului trimestru din 2025. Pentru 1 octombrie – 31 decembrie 2025 a urcat la 6,06%, cu 0,51 puncte procentuale, pe baza trimestrului al doilea.
În perioada 1 ianuarie – 31 martie 2026 s-au aplicat 5,68%, calculate pentru trimestrul al treilea din 2025, după o reducere de 0,38 puncte procentuale. Au urmat 5,58% între 1 aprilie și 30 iunie 2026, aferente ultimului trimestru din 2025, cu o scădere de 0,10 puncte. Valoarea aplicată între 1 iulie și 30 septembrie 2026 a fost cu încă 0,02 puncte mai mică.
Cine plătește după care indice
Pentru împrumuturile în lei acordate anterior lunii mai 2019, dobânda variabilă este, în general, legată de ROBOR cu scadența de 3 sau 6 luni. Creditele noi cu dobândă variabilă folosesc IRCC. În ambele situații, dobânda include marja fixă înscrisă în contract.
Indicele și marja contractuală arată care comparație este relevantă. Creșterile ROBOR înseamnă dobânzi mai mari pentru creditele vechi legate de acest indice; cele patru simulări păstrează separat scadența, suma și durata fiecărui împrumut.
Metoda
ROBOR se calculează la ora 11:00 în fiecare zi lucrătoare. Reuters folosește cotațiile băncilor participante, iar BNR publică rezultatul pentru scadențe cuprinse între o zi și 12 luni.
IRCC a fost introdus prin Ordonanța de urgență a Guvernului nr. 19/2019 pentru împrumuturile în lei cu dobândă variabilă acordate consumatorilor începând din mai 2019. Calculul zilnic ponderază dobânzile tranzacțiilor interbancare cu volumele acestora. Pentru valoarea trimestrială se face media aritmetică a indicilor zilnici.
Ratele prezentate sunt obținute prin formula anuității, care stabilește plăți lunare egale. Simulările exclud costurile contractuale suplimentare menționate anterior.
Indicele trimestrial publicat de BNR se aplică de la începutul celui de-al doilea trimestru care urmează perioadei de referință. De aceea, tranzacțiile din trimestrul al doilea din 2026 determină indicele utilizat în contracte până la 31 decembrie 2026.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Cât înseamnă ROBOR și IRCC la rata lunară în 16 octombrie 2026. Patru exemple pentru credite de până la 300.000 de lei
- Ce rate rezultă din ROBOR și IRCC la 16 octombrie 2026. Exemplul de 300.000 de lei ajunge la 2.112 lei lunar
- Cât înseamnă ROBOR și IRCC pentru ratele din 13 octombrie 2026. Patru calcule comparate cu dobânzile de acum un an
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum cureți pantofii sport fără să le strici forma și când poți folosi mașina de spălat la 30°C
 News24Hassan are magazinul devastat la Paris după 10 ani de muncă. Chiria și salariile rămân de plătit
 Dolce SportEUIPO îi refuză lui Gigi Becali înregistrarea denumirii „FCSB Steaua” ca marcă
 GetPonyCe dotări sunt obligatorii la autoturismele noi din 7 iulie 2026 și ce presupune semnalizarea frânării bruște
 BravonetPrințul Harry caută împăcarea cu regele Charles și prințul William după șase ani de tensiuni
 LylaCum aplici serul și uleiul ca părul să nu pară gras. Cantitățile și pașii potriviți pentru textura lui


