Ratele lunare din cele patru simulări de credit pentru 16 octombrie 2026 sunt cu 26-102 lei mai mici decât cele calculate cu indicii de acum un an. Comparația păstrează aceeași marjă bancară, de 2 puncte procentuale, iar sumele reprezintă calcule orientative, nu plățile finale dintr-un contract concret.
ROBOR azi
La 16 octombrie 2026, dintre cele patru scadențe urmărite, numai ROBOR la 6 luni a scăzut față de ședința precedentă. Valorile anuale și modificările față de 15 octombrie 2026 sunt:
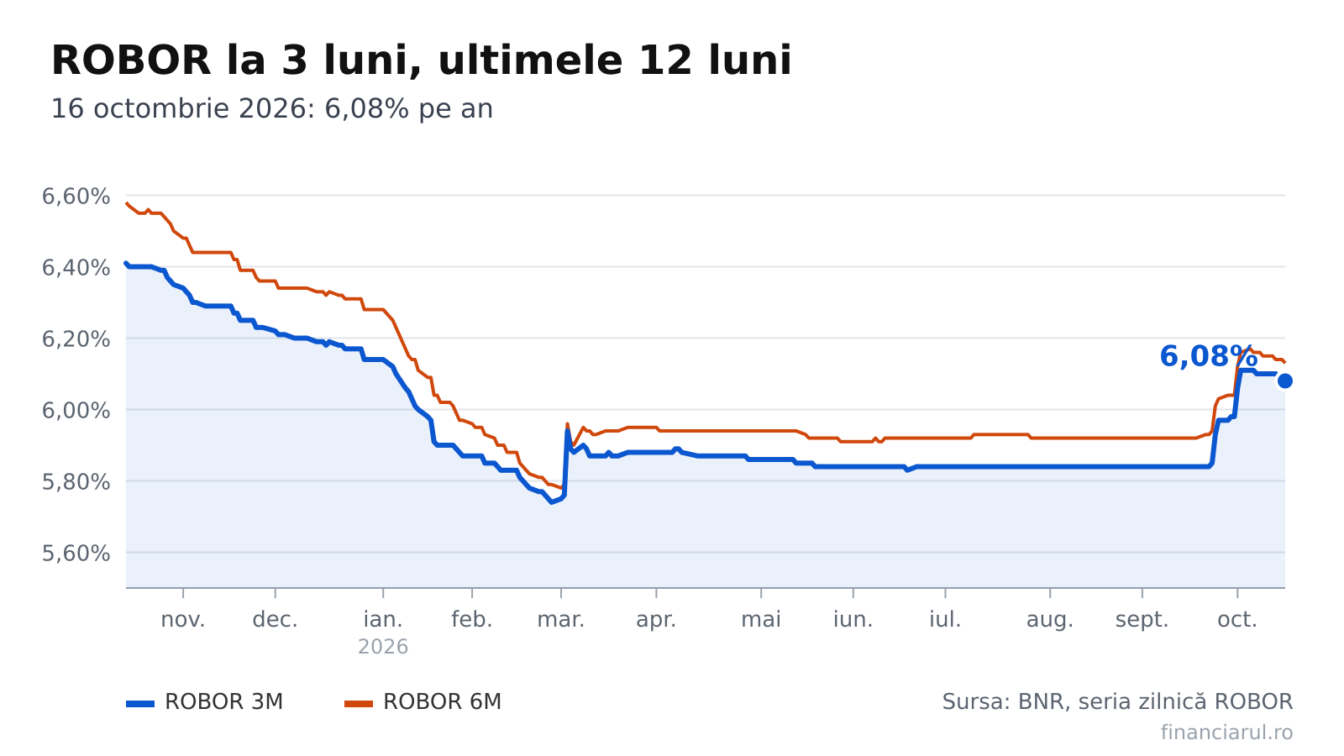
- Scadența de 3 luni: 6,08%, cu o variație de 0,00 puncte procentuale.
- Scadența de 6 luni: 6,13%, în coborâre cu 0,01 puncte procentuale.
- Scadența de 12 luni: 6,19%, cu o variație de 0,00 puncte procentuale.
- Scadența de o lună: 6,03%, cu o variație de 0,00 puncte procentuale.
Pentru creditele legate de acest reper, dobânda contractuală include și marja băncii. Fixingul, adică valoarea stabilită pentru ședința respectivă, nu reprezintă singur dobânda totală a împrumutului.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Calculul are la bază trimestrul 2 din 2026. Nivelul anterior era 5,56%, astfel că majorarea este de 0,01 puncte procentuale.
Cel mai recent indice zilnic este cel pentru 15 octombrie 2026: 5,74%, cu 0,01 puncte procentuale sub valoarea de 5,75% din 14 octombrie. Acesta din urmă crescuse cu 0,01 puncte procentuale față de ședința precedentă. Indicele zilnic și cel trimestrial au utilizări diferite: în contracte intră valoarea trimestrială.
În cele zece ședințe publicate, indicele zilnic s-a situat între 5,74% și 6,18%. Seria începe la 2 octombrie, cu 6,18%, urmat de 6,11% la 5 octombrie, în scădere cu 0,07 puncte procentuale. La 6 octombrie a ajuns la 5,94%, după o reducere de 0,17 puncte procentuale.
La 7 octombrie, nivelul a fost 5,83%, cu un minus de 0,11 puncte procentuale. Au urmat 5,77% la 8 octombrie, după o scădere de 0,06 puncte procentuale, și aceeași valoare la 9 octombrie, cu variație zero.
Ședința din 12 octombrie a adus un nivel de 5,79%, în creștere cu 0,02 puncte procentuale. Pe 13 octombrie, indicele a coborât cu 0,05 puncte procentuale, la 5,74%.
Cât înseamnă la rată
Marja de 2 puncte procentuale este folosită exclusiv pentru exemplificare. Pentru comparația anuală, simulările folosesc IRCC aferent trimestrului 2 din 2025, respectiv valorile ROBOR din 16 octombrie 2025, fără modificarea marjei.
- Pentru un împrumut nou de 300.000 de lei, rambursabil în 30 de ani, adăugarea marjei la IRCC conduce la o dobândă anuală de 7,57%. Plata lunară rezultată este de 2.112 lei, comparativ cu 2.214 lei la indicele anterior cu un an. Reducerea calculată este de 102 lei lunar și 1.222 lei anual. Dobânda cumulată în simulare pentru întreaga perioadă este de 460.335 lei.
- La un împrumut nou de 150.000 de lei, cu termen de 25 de ani și aceeași dobândă anuală de 7,57%, rata rezultată este de 1.115 lei. Calculul cu indicele de acum un an indică 1.164 lei. Diferențele din simulare sunt de 48 lei lunar și 580 lei anual, iar dobânda totală pentru perioada creditului este de 184.598 lei.
- Pentru un credit contractat înainte de mai 2019, cu sold de 200.000 de lei și încă 20 de ani de rambursare, ROBOR la 3 luni plus marja exemplificată înseamnă 8,08% anual. Rata rezultată este de 1.683 lei, față de 1.724 lei în comparația anuală. Reducerea este de 41 lei lunar și 497 lei anual. Dobânda totală aferentă perioadei rămase este de 203.884 lei în acest calcul.
- Un credit vechi cu sold de 100.000 de lei și termen rămas de 15 ani, legat de ROBOR la 6 luni, ajunge la o dobândă anuală de 8,13% după adăugarea marjei. Rata este de 963 lei, comparativ cu 989 lei la indicele de acum un an. Diferența este de 26 lei lunar și 315 lei anual. Dobânda cumulată în simulare este de 73.371 lei.
Comisioanele, asigurările și celelalte costuri contractuale nu intră în aceste sume; ele se adaugă în practică. Marja efectivă este cea înscrisă în contract și poate diferi de exemplul folosit aici.
Cum a evoluat în ultimele 12 luni
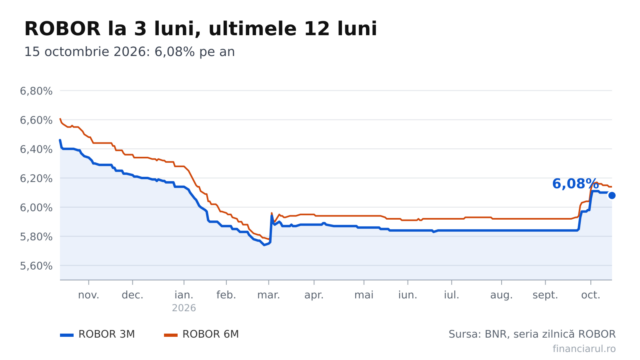
ROBOR la 3 luni era de 6,10% la 9 octombrie 2026. Valoarea din 16 octombrie este mai mică cu 0,02 puncte procentuale. Față de 16 septembrie și de 17 iulie 2026, când indicele era de 5,84%, creșterea este de 0,24 puncte procentuale pentru fiecare reper.
Comparația anuală arată însă o scădere de 0,33 puncte procentuale: la 16 octombrie 2025, indicele era de 6,41%, nivel care reprezintă și maximul ultimelor 12 luni. Minimul a fost de 5,74%, înregistrat la 27 februarie 2026. Seria dintre 16 octombrie 2025 și 16 octombrie 2026 cuprinde 251 de ședințe.
Pentru ROBOR la 6 luni, reperul din 9 octombrie 2026 era de 6,15%, cu 0,02 puncte procentuale peste valoarea curentă. La 16 septembrie era 5,92%, iar la 17 iulie, 5,93%; creșterile până la 16 octombrie sunt de 0,21, respectiv 0,20 puncte procentuale. Nivelul de acum un an, 6,58%, depășea valoarea actuală cu 0,45 puncte procentuale și era maximul perioadei. Minimul, de 5,78%, a fost atins la 2 martie 2026.
ROBOR la 12 luni era de 6,22% la 9 octombrie 2026, ceea ce înseamnă o reducere de 0,03 puncte procentuale până la ultima ședință. Atât la 16 septembrie, cât și la 17 iulie, avea valoarea de 5,98%, cu 0,21 puncte procentuale sub cea actuală. Față de maximul de 6,79%, din 16 octombrie 2025, scăderea este de 0,60 puncte procentuale. Minimul anual a fost de 5,92%, la 2 martie 2026.
Scadența de o lună avea un nivel de 6,06% la 9 octombrie, cu 0,03 puncte procentuale peste cel curent. La 16 septembrie și la 17 iulie era de 5,74%, iar creșterea față de fiecare dată este de 0,29 puncte procentuale. Comparativ cu 5,98% la 16 octombrie 2025, avansul este de 0,05 puncte procentuale. Extremele anuale sunt 5,64%, la 2 martie 2026, și 6,08%, la 5 octombrie 2026.
În cazul IRCC, succesiunea valorilor trimestriale arată și decalajul dintre perioada de calcul și aplicarea în contracte. Valoarea aferentă trimestrului 3 din 2024, de 5,66%, s-a aplicat între 1 ianuarie și 31 martie 2025. Pentru trimestrul 4 din 2024, indicele a coborât cu 0,11 puncte procentuale, la 5,55%, aplicabil între 1 aprilie și 30 iunie 2025.
Trimestrul 1 din 2025 a păstrat nivelul de 5,55%, cu variație zero, pentru intervalul 1 iulie – 30 septembrie 2025. Indicele trimestrului 2 din 2025 a urcat cu 0,51 puncte procentuale, la 6,06%, fiind utilizat între 1 octombrie și 31 decembrie 2025.
Pentru trimestrul 3 din 2025, valoarea a scăzut cu 0,38 puncte procentuale, la 5,68%, aplicabilă între 1 ianuarie și 31 martie 2026. Trimestrul 4 din 2025 a adus un indice de 5,58%, mai mic cu 0,10 puncte procentuale, utilizat între 1 aprilie și 30 iunie 2026. Indicele aferent trimestrului 1 din 2026, precedent celui actual, a scăzut cu 0,02 puncte procentuale și s-a aplicat între 1 iulie și 30 septembrie 2026.
Cine plătește după care indice
La creditele în lei acordate înainte de mai 2019, dobânda rezultă, în general, din marja băncii și ROBOR la 3 sau 6 luni. Când indicele urcă, crește și dobânda pentru aceste împrumuturi.
Creditele noi în lei cu dobândă variabilă folosesc IRCC, la care se adaugă marja contractuală. Aceasta rămâne fixă potrivit contractului, dar diferă între bănci. Pentru identificarea calculului aplicabil unui împrumut, reperele sunt indicele și marja înscrise în contract.
Metoda
ROBOR desemnează rata medie a dobânzii pentru împrumuturile în lei dintre băncile din România. Reuters o calculează la ora 11 în fiecare zi lucrătoare, folosind cotațiile instituțiilor participante. Publicarea se face de către BNR, pentru scadențe cuprinse între o zi și 12 luni.
IRCC a fost introdus prin OUG 19/2019 pentru împrumuturile în lei cu dobândă variabilă acordate consumatorilor începând din mai 2019. La calculul zilnic sunt folosite dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora.
BNR publică indicele trimestrial, obținut prin media aritmetică a indicilor zilnici din trimestrul de referință. Acesta începe să se aplice la debutul celui de-al doilea trimestru de după perioada de referință.
Pentru simulările de rambursare este utilizată formula anuității, adică a ratelor lunare egale. Datele care stau la baza exemplelor și comparațiilor au fost actualizate la 17 octombrie 2026.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Cât înseamnă ROBOR și IRCC pentru ratele din 13 octombrie 2026. Patru calcule comparate cu dobânzile de acum un an
- Excedentul de lichiditate din piața interbancară a scăzut la 21 mld. lei, iar ROBOR a urcat la 6,1%
- La cât ajunge rata unui credit de 300.000 de lei cu IRCC din 12 octombrie 2026. Comparația cu anul trecut
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum verifici TVA pentru bugetul casei în 2026 și când plătești cota de 11% în loc de 21%
 News24Franța se pregătește pentru peste 80 de marșuri contra scumpirilor, alături de liceeni
 Dolce SportIoan Varga promite bani pentru datoriile CFR până în iarnă, cu ținta Champions League
 GetPonyChery alege fabrica Aumovio din Timișoara pentru electronica airbagurilor mașinilor sale europene
 BravonetCe faci în București în weekendul 16-18 octombrie, de la teatru la instalații luminoase
 LylaADHD a fost corelat cu demența într-un studiu pe 187.341 de adulți. Ce înseamnă rezultatele