Ratele orientative calculate cu indicii din 13 octombrie 2026 sunt mai mici decât cele calculate cu dobânzile de acum un an, în toate cele patru exemple de credit analizate. Comparația păstrează aceeași sumă, aceeași durată și aceeași marjă bancară, astfel încât diferența în lei reflectă schimbarea indicelui de referință.
ROBOR azi
Rata medie a dobânzii interbancare oferite pentru împrumuturile în lei (ROBOR) are următoarele valori la 13 octombrie 2026, în seriile publicate de Banca Națională a României (BNR). Variațiile sunt exprimate în puncte procentuale față de ședința din 12 octombrie 2026:
- La 3 luni: 6,10% pe an, neschimbat, cu o variație de 0,00 puncte procentuale.
- La 6 luni: 6,14% pe an, în scădere cu 0,01 puncte procentuale.
- La 12 luni: 6,21% pe an, în scădere cu 0,01 puncte procentuale.
- La 1 lună: 6,03% pe an, în scădere cu 0,03 puncte procentuale.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Calculat pentru trimestrul 2 din 2026, acesta este cu 0,01 puncte procentuale peste valoarea precedentă.
Cel mai recent indice zilnic publicat este cel din 12 octombrie 2026: 5,79%, cu 0,02 puncte procentuale peste nivelul din 9 octombrie. În ultimele zece ședințe publicate, indicele zilnic a variat între 5,77% și 6,18%.
Seria zilnică a început cu 5,87% la 29 septembrie, urmat de 5,93% la 30 septembrie și 5,99% la 1 octombrie, fiecare dintre ultimele două valori având o creștere de 0,06 puncte procentuale. La 2 octombrie, indicele a ajuns la 6,18%, după un avans de 0,19 puncte procentuale.
Au urmat scăderi: la 5 octombrie, 6,11%, cu 0,07 puncte procentuale mai puțin; la 6 octombrie, 5,94%, cu 0,17 puncte mai puțin; la 7 octombrie, 5,83%, cu 0,11 puncte mai puțin. Valoarea a coborât la 5,77% pe 8 octombrie, cu 0,06 puncte procentuale, și a rămas neschimbată pe 9 octombrie.
Cât înseamnă la rată
Calculele orientative folosesc o marjă de 2 puncte procentuale, adăugată indicelui de referință. Aceasta este doar un exemplu, nu o marjă aplicabilă tuturor contractelor. Pentru comparația anuală sunt folosite IRCC aferent trimestrului 2 din 2025 și valorile ROBOR din 13 octombrie 2025.
- Credit nou de 300.000 de lei pe 30 de ani: dobânda IRCC plus marjă este de 7,57% pe an. Rata lunară este de 2.112 lei, față de 2.214 lei la indicele de acum un an. Diferența calculată este de 102 lei mai puțin pe lună și 1.222 lei mai puțin pe an. Dobânda totală din simularea pentru întreaga perioadă este de 460.335 lei.
- Credit nou de 150.000 de lei pe 25 de ani: la aceeași dobândă de 7,57% pe an, rata este de 1.115 lei, față de 1.164 lei la indicele anterior. Ratele afișate sunt rotunjite la leu; diferențele calculate înainte de rotunjirea lor sunt de 48 lei pe lună și 580 lei pe an, în minus. Dobânda totală din simulare este de 184.598 lei.
- Credit vechi, acordat înainte de mai 2019, de 200.000 de lei, cu 20 de ani rămași: dobânda ROBOR la 3 luni plus marjă este de 8,10% pe an. Rata ajunge la 1.685 lei, față de 1.733 lei în comparația anuală, cu 48 lei mai puțin pe lună și 573 lei mai puțin pe an. Dobânda totală din simularea perioadei rămase este de 204.484 lei.
- Credit vechi de 100.000 de lei, cu 15 ani rămași: dobânda ROBOR la 6 luni plus marjă este de 8,14% pe an. Rata este de 964 lei, comparativ cu 992 lei la indicele de acum un an. Reducerea calculată este de 28 lei pe lună și 336 lei pe an. Dobânda totală din simulare este de 73.475 lei.
Sumele reprezintă calcule cu rate lunare egale. Comisioanele, asigurările și celelalte costuri prevăzute în contractele reale se adaugă separat.
Cum a evoluat în ultimele 12 luni
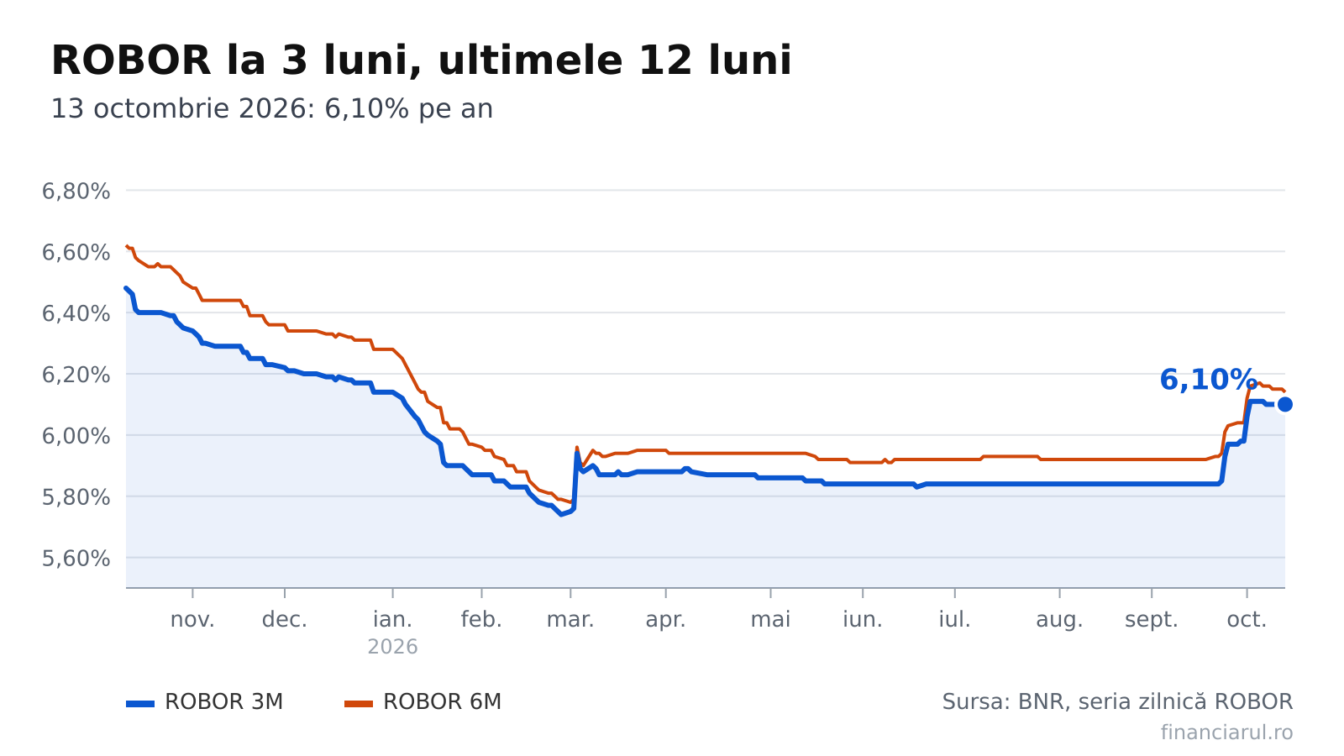
Seria zilnică ROBOR la 3 luni acoperă 251 de ședințe, între 13 octombrie 2025 și 13 octombrie 2026. Maximul perioadei a fost de 6,48%, chiar la începutul intervalului, iar minimul de 5,74% a fost înregistrat la 27 februarie 2026. Față de nivelul de acum un an, valoarea actuală este mai mică cu 0,38 puncte procentuale.
La 15 iulie 2026, reperul folosit pentru comparația la aproximativ 90 de zile, indicele era de 5,84%. La 11 septembrie 2026, reperul pentru comparația la aproximativ 30 de zile, indicele era tot de 5,84%. Nivelul actual îl depășește cu 0,26 puncte procentuale în ambele comparații. Față de 6 octombrie 2026, când era 6,11%, scăderea este de 0,01 puncte procentuale.
Pentru ROBOR la 6 luni, valoarea din 13 octombrie 2025 era de 6,62%, maximul ultimelor 12 luni. Minimul a fost de 5,78%, la 2 martie 2026. Indicele actual este cu 0,48 puncte procentuale sub cel de acum un an.
La această scadență, reperele intermediare sunt 5,93% la 15 iulie, 5,92% la 11 septembrie și 6,16% la 6 octombrie 2026. Față de ele, valoarea actuală este mai mare cu 0,21 și, respectiv, 0,22 puncte procentuale, dar mai mică cu 0,02 puncte procentuale față de săptămâna precedentă.
ROBOR la 12 luni avea 6,82% la 13 octombrie 2025, maximul perioadei, iar minimul de 5,92% a fost atins la 2 martie 2026. Scăderea anuală este de 0,61 puncte procentuale. La 15 iulie și la 11 septembrie, indicele era de 5,98%, cu 0,23 puncte procentuale sub nivelul actual; față de 6 octombrie, variația este de 0,00 puncte procentuale.
La scadența de 1 lună, ROBOR era de 6,02% la 13 octombrie 2025, astfel că diferența anuală este pozitivă: 0,01 puncte procentuale. Minimul perioadei a fost de 5,64%, la 2 martie 2026, iar maximul de 6,08%, la 5 octombrie 2026.
Reperele pentru această scadență sunt 5,74% la 15 iulie, 5,73% la 11 septembrie și 6,06% la 6 octombrie. Comparativ cu acestea, indicele actual este mai mare cu 0,29 și, respectiv, 0,30 puncte procentuale, dar mai mic cu 0,03 puncte procentuale față de săptămâna precedentă.
Istoricul IRCC trimestrial începe cu valoarea de 5,66%, aferentă trimestrului 3 din 2024 și aplicată între 1 ianuarie și 31 martie 2025. Pentru trimestrul 4 din 2024, indicele a coborât cu 0,11 puncte procentuale, la 5,55%, nivel aplicat între 1 aprilie și 30 iunie 2025.
IRCC aferent trimestrului 1 din 2025 a rămas la 5,55%, aplicabil între 1 iulie și 30 septembrie 2025. Pentru trimestrul 2 din 2025, a crescut cu 0,51 puncte procentuale, la 6,06%, valoare folosită între 1 octombrie și 31 decembrie 2025.
Indicele aferent trimestrului 3 din 2025 a coborât cu 0,38 puncte procentuale, la 5,68%, și s-a aplicat între 1 ianuarie și 31 martie 2026. Cel pentru trimestrul 4 din 2025 a scăzut cu 0,10 puncte procentuale, la 5,58%, aplicabil între 1 aprilie și 30 iunie 2026. Pentru trimestrul 1 din 2026, valoarea a fost de 5,56%, cu 0,02 puncte procentuale mai mică, folosită între 1 iulie și 30 septembrie 2026.
Cine plătește după care indice
Creditele în lei acordate înainte de mai 2019 au, în general, dobânda legată de ROBOR la 3 sau 6 luni, la care se adaugă marja băncii. O creștere a indicelui înseamnă dobânzi mai mari pentru contractele legate de acesta.
Pentru creditele noi în lei cu dobândă variabilă acordate consumatorilor din mai 2019, reperul este IRCC, introdus prin Ordonanța de urgență 19/2019. Marja băncii este fixă în contract, însă diferă de la o bancă la alta; indicele și marja contractuale sunt reperele necesare pentru raportarea unei rate reale la exemplele de calcul.
Metoda
ROBOR este calculat de Reuters în fiecare zi lucrătoare, la ora 11, pe baza cotațiilor băncilor participante. BNR publică valorile pentru scadențe de la o zi la 12 luni.
IRCC zilnic folosește dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora. Indicele trimestrial este media aritmetică a valorilor zilnice din trimestrul de referință și se aplică din prima zi a celui de-al doilea trimestru următor.
Formula anuității folosită în simulări distribuie rambursarea în rate lunare egale, la dobânda introdusă în calcul. Comparația anuală schimbă numai indicele de referință, păstrând marja bancară din exemplu.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Euro la 5,3370 lei pe 13 octombrie 2026. Cât înseamnă în lei ratele, chiriile și salariile în moneda europeană
- TEZAUR oferă dobânzi între 6,5% și 7,5% în octombrie 2026. Cum diferă câștigul în funcție de scadență
- La cât ajunge rata unui credit de 300.000 de lei cu IRCC din 12 octombrie 2026. Comparația cu anul trecut
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Călin Georgescu va părăsi arestul preventiv. Tribunalul București a decis arestul la domiciliu
 Dolce SportGetafe l-a adus pe Dani Carvajal, dar fostul căpitan de la Real Madrid lipsește din lotul pentru Craiova
 GetPonyRenault vrea costuri de producție cu 20% mai mici la Dacia Mioveni. Ținta ar putea ajunge la 30%
 BravonetKarl Bushby a revenit în Anglia după aproape 28 de ani de drum. Mai are aproximativ 400 de kilometri până acasă
 LylaUnele probleme de sănătate au fost asociate cu Alzheimerul precoce cu până la 15 ani înainte de diagnostic
 Revista IoanaCând lași dintele copilului să cadă singur și când mergi la stomatolog fără să încerci să îl scoți acasă